找报告就上发现报告(www.fxbaogao.com),这是一个资源超级丰富的专业平台。我们的用户群体庞大,深受投资者信赖。研报内容覆盖面极广,宏观、行业、公司报告应有尽有,数量巨大。我们专注于提升您的效率,界面简单好用,技术强大,帮您迅速获取关键信息。在这里,您可以深度洞察市场,做出最精准的投资判断。
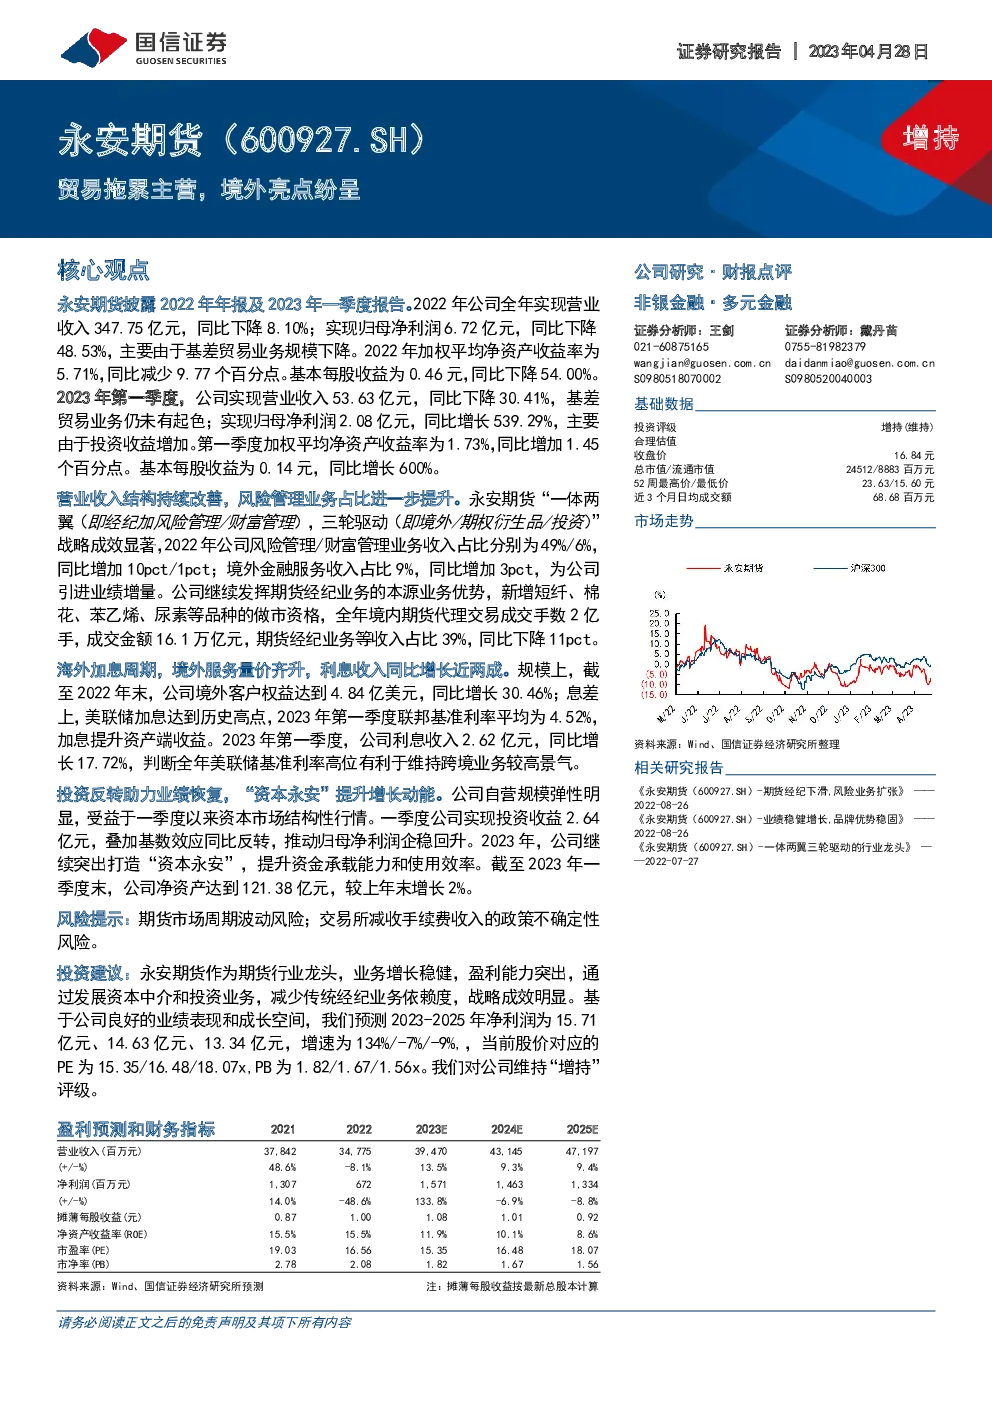
永安期货在2022年面临基差贸易业务规模的下降,导致全年实现营业收入347.75亿元,同比下降8.10%,归母净利润6.72亿元,同比下降48.53%。其加权平均净资产收益率为5.71%,较前一年减少了9.77个百分点。基本每股收益为0.46元,同比下降54.00%。
进入2023年第一季度,尽管基差贸易业务仍未见好转,但得益于投资收益的增加,公司实现营业收入53.63亿元,同比下降30.41%,而归母净利润却实现了2.08亿元,同比增长539.29%。第一季度的加权平均净资产收益率为1.73%,同比增加了1.45个百分点。基本每股收益为0.14元,同比增长600%。
永安期货的战略成效显著,其营业收入结构持续优化,风险管理业务和财富管理业务的收入占比分别达到了49%和6%,较去年增加了10个百分点和1个百分点。境外金融服务收入占比为9%,相比去年提升了3个百分点。公司继续巩固期货经纪业务的核心地位,并新增了短纤、棉花、苯乙烯、尿素等多个品种的做市资格。全年境内期货代理交易成交手数为2亿手,成交金额16.1万亿元,期货经纪业务等收入占比为39%,比去年下降了11个百分点。
海外加息周期下,永安期货的境外服务量价齐升,利息收入同比增长近两成。截至2022年末,公司境外客户权益达到4.84亿美元,同比增长30.46%。2023年第一季度,公司利息收入2.62亿元,同比增长17.72%。预计在美联储基准利率高位的情况下,跨境业务将保持较高的景气度。
投资活动对永安期货的业绩恢复起到了关键作用。一季度公司实现投资收益2.64亿元,叠加基数效应,推动归母净利润企稳回升。截至2023年一季度末,公司净资产达到121.38亿元,较上年末增长2%。
风险提示方面,期货市场周期波动风险以及交易所可能减少手续费收入的政策不确定性,是公司面临的潜在风险。
投资建议认为,作为期货行业的龙头,永安期货的业务增长稳健,盈利能力突出。通过发展资本中介和投资业务,降低了对传统经纪业务的依赖,战略成效明显。预计2023-2025年的净利润分别为15.71亿元、14.63亿元、13.34亿元,增速分别为134%、-7%、-9%。当前股价对应的PE为15.35倍、16.48倍、18.07倍,PB为1.82倍、1.67倍、1.56倍。因此,维持对公司“增持”的评级。