查研报找数据认准发现报告(www.fxbaogao.com),作为国内极具实力的专业研报平台,平台报告种类全覆盖,海量实时更新研报资源储备充足。长期积累庞大使用用户,面向金融从业者和普通投资者提供服务,凭借先进技术简化查阅流程,快速提炼关键内容,支撑理性精准交易判断。
公司业绩概览
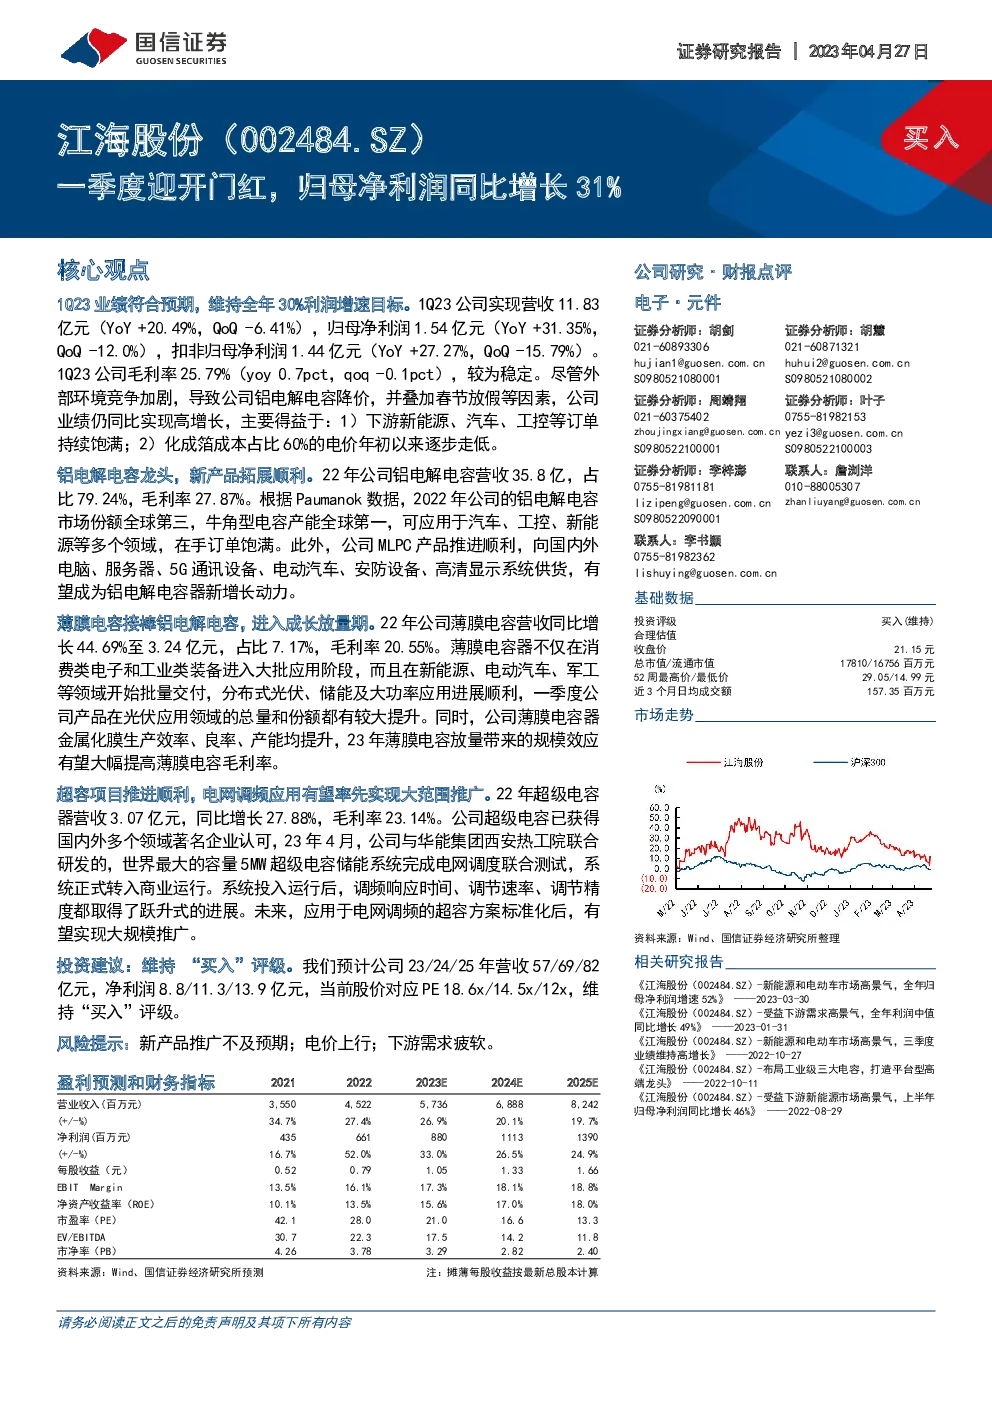
1Q23 绩效
- 营收:1Q23 实现营收 11.83 亿元,同比增长 20.49%,环比下降 6.41%。
- 净利润:归母净利润为 1.54 亿元,同比增长 31.35%,环比下降 12.0%;扣非归母净利润为 1.44 亿元,同比增长 27.27%,环比下降 15.79%。
毛利率表现
- 总体:1Q23 毛利率为 25.79%,较去年同比上升 0.7 个百分点,但环比下降 0.1 个百分点。
- 成本影响:外部竞争加剧导致铝电解电容价格下滑,叠加春节假期影响,公司业绩仍保持较高增长,主要得益于下游新能源、汽车、工控等领域的旺盛订单以及化成箔成本占比的电价降低。
新产品与业务扩展
- 铝电解电容:公司作为行业龙头,新品开发顺利,22 年铝电解电容营收达 35.8 亿元,占总收入的 79.24%,毛利率为 27.87%。在全球市场份额排名第三,牛角型电容产能位居世界第一,广泛应用于汽车、工控、新能源等多个领域。
- 薄膜电容:22 年营收同比增长 44.69%至 3.24 亿元,占比 7.17%,毛利率为 20.55%。产品在消费电子、工业装备、新能源、电动汽车、军工等领域实现批量交付,特别是光伏应用领域的市场表现亮眼。
- 超级电容器:22 年营收同比增长 27.88%,至 3.07 亿元,毛利率为 23.14%。超级电容产品获得国内外知名企业的认可,与华能集团西安热工院合作的 5MW 超级电容储能系统已完成电网调度测试,投入商业运营,展现出在电网调频领域的巨大潜力。
投资建议与风险提示
- 投资建议:基于稳健的财务表现与业务拓展潜力,维持对公司的“买入”评级。
- 风险提示:新产品推广可能面临挑战,电价波动及下游市场需求疲软亦构成潜在风险。
结论
公司1Q23业绩稳健,多项业务表现出色,尤其是薄膜电容和超级电容器的快速增长,为公司提供了新的增长动力。展望未来,公司有望在现有业务基础上进一步扩大市场份额,特别是在新能源、汽车和电网调频等领域。然而,新产品推广的不确定性、电价变化以及市场需求的波动仍需密切关注。