玲珑轮胎季度分析与展望
业绩概览
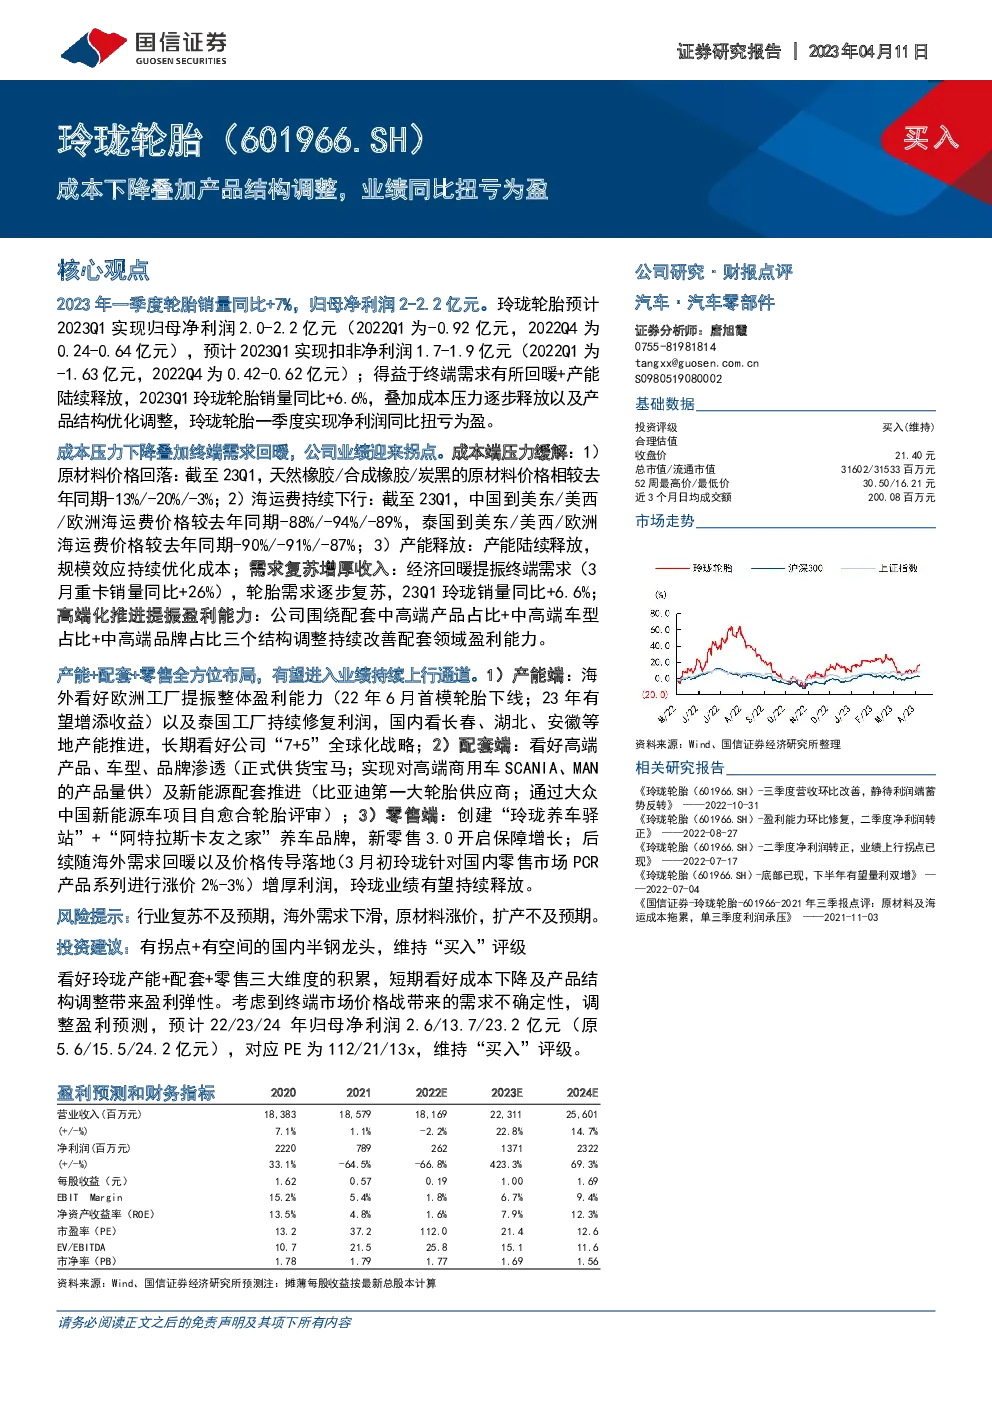
- 2023年第一季度:玲珑轮胎实现了归母净利润2.0-2.2亿元人民币,相较于2022年同期亏损0.92亿元实现扭亏为盈。扣除非经常性损益后的净利润预计在1.7-1.9亿元人民币。
- 销量增长:得益于终端需求回暖和产能的释放,2023年第一季度玲珑轮胎销量同比增长6.6%。
成本压力缓解与终端需求复苏
- 成本压力下降:原材料价格(天然橡胶、合成橡胶、炭黑)和海运费价格显著下降,这有助于成本控制。
- 终端需求回暖:经济回暖带动轮胎行业需求复苏,3月份重卡销量同比上升26%,推动轮胎需求增长。
高端化战略与盈利能力提升
- 高端产品渗透:公司持续优化配套领域,聚焦中高端产品、车型和品牌,以提升盈利能力。
- 配套能力加强:成功进入宝马等高端品牌供应链,实现对高端商用车的配套,同时在新能源配套方面取得进展,成为比亚迪第一大轮胎供应商,并通过了大众新能源车项目的自愈合轮胎评审。
全面布局与未来展望
- 产能布局:公司推进全球“7+5”战略,包括塞尔维亚、泰国、中国(长春、湖北、安徽等地)等生产基地的建设和产能扩张,目标至2030年产能达到1.6亿条。
- 配套业务:持续拓展国内外配套业务,实现对全球主要汽车制造商的配套供应,强化品牌影响力。
- 零售业务:实施新零售3.0战略,通过“玲珑养车驿站”等品牌打造,增强市场竞争力。
- 风险提示:行业复苏的不确定性、海外需求下滑、原材料价格上涨、产能扩张风险。
投资建议与评级
- 业绩预期调整:考虑新能源汽车补贴退坡与市场竞争加剧,下调盈利预测,但依然看好公司产能、配套和零售业务的综合表现。
- 估值与评级:维持“买入”评级,预计2022-2024年归母净利润分别为2.6/13.7/23.2亿元,对应PE为112/21/13倍。
结论
玲珑轮胎通过成本控制、市场需求回暖、产能释放和高端化战略的实施,实现了业绩的显著改善。未来,随着全球需求的回暖和价格传导机制的完善,预计公司业绩将持续释放。尽管存在行业复苏的风险,但公司的多维度布局为其提供了稳健的增长前景。
想要高效找报告,发现报告(www.fxbaogao.com)是您的不二之选。作为国内大型的研报平台,我们拥有巨大的用户流量。报告资源极其丰富,宏观、行业、财报内容一应俱全,数量多得惊人。我们用朴素实用的设计,配合先进技术,助您快速获取关键数据。在这里,您可以轻松掌握市场脉络,实现精准的投资决策。