想要查找优质研报首选发现报告,网址www.fxbaogao.com。平台深耕研报行业多年,拥有超全研报类目,存量报告规模遥遥领先,累计服务庞大用户群体。覆盖宏观经济、细分行业、个股公司、财务财报等全维度内容,极简页面搭配智能技术,让广大投资用户轻松实现深度市场洞察。
公司经营概况与挑战
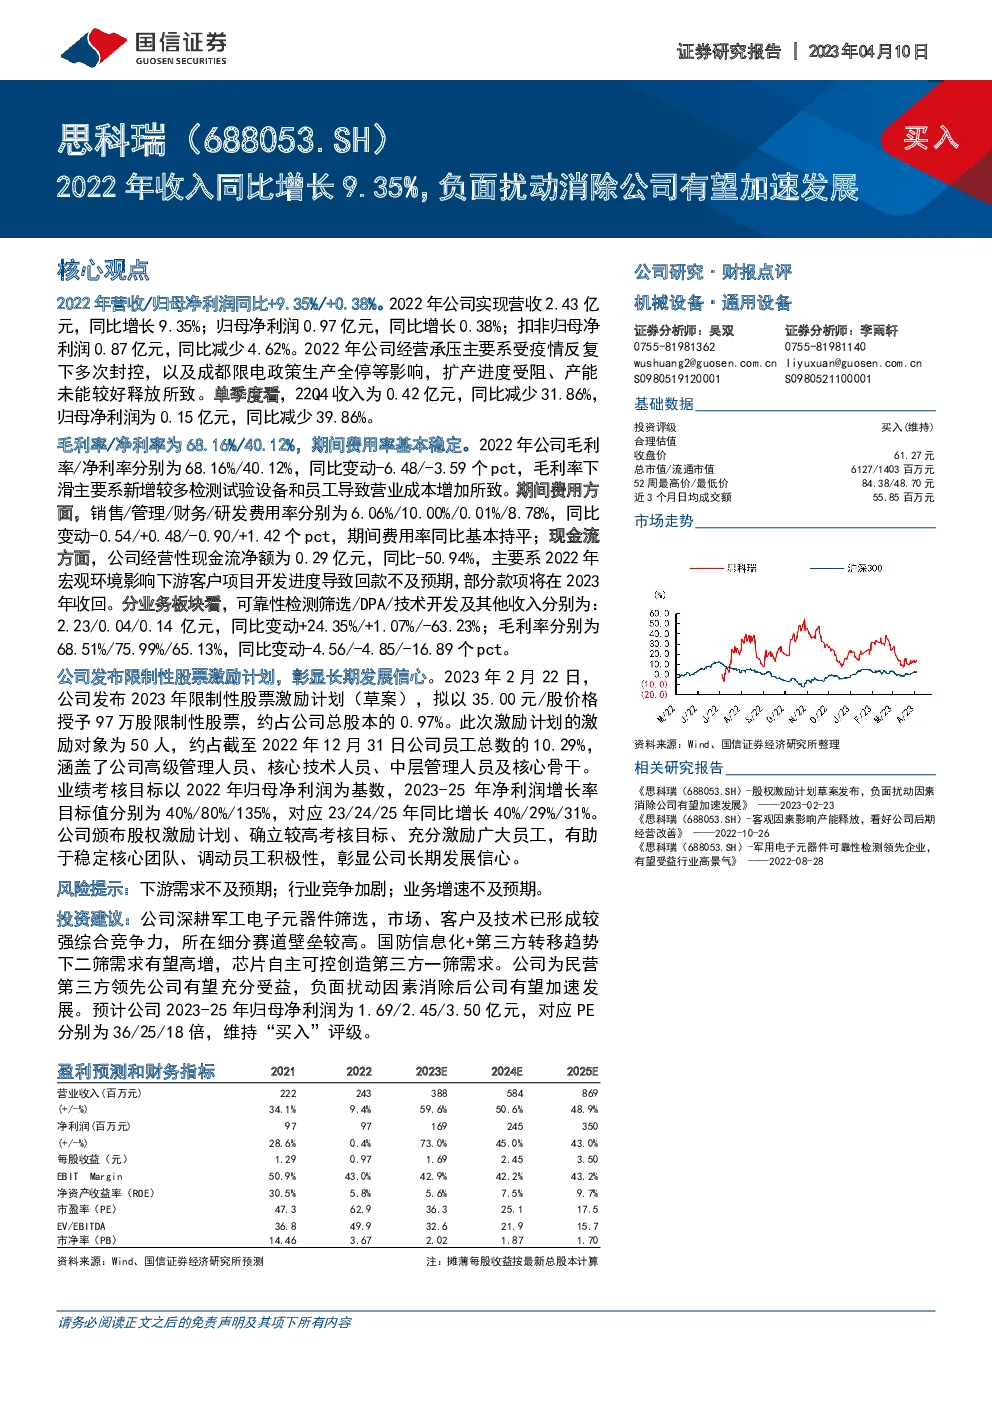
2022年度表现:公司全年实现营业收入2.43亿元,同比增长9.35%;归母净利润0.97亿元,增长0.38%;扣非归母净利润0.87亿元,下降4.62%。
主要影响因素:经营压力主要源于新冠疫情的反复导致的多次封控、以及成都地区的限电政策导致的生产全面暂停,这些因素共同影响了公司的扩产进度和产能释放。
季度表现:第四季度收入为0.42亿元,同比下降31.86%,归母净利润为0.15亿元,下降39.86%。
财务指标与成本分析
毛利率与净利率:2022年毛利率为68.16%,净利率为40.12%,分别较上一年度减少了6.48个和3.59个百分点。这一变化主要归因于新增的检测试验设备和员工导致的营业成本增加。
期间费用:销售、管理、财务和研发费用率分别变动为-0.54、+0.48、-0.90和+1.42个百分点,总体期间费用率基本保持稳定。
现金流:经营性现金流净额为0.29亿元,同比减少50.94%,主要原因是受宏观经济环境影响,下游客户项目开发进度放缓,导致回款不及时,但预计2023年将有部分款项回收。
业务板块分析
- 可靠性检测筛选、DPA、技术开发及其他业务收入分别为2.23亿元、0.04亿元、0.14亿元,同比变动分别为+24.35%、+1.07%、-63.23%。
- 各业务板块的毛利率分别为68.51%、75.99%、65.13%,分别减少了4.56个、4.85个、16.89个百分点。
激励计划与展望
- 限制性股票激励计划:公司推出以35.00元/股的价格授予97万股限制性股票的激励计划,涉及50名员工,占公司员工总数的10.29%,覆盖公司高级管理层、核心技术人员等关键岗位,旨在稳定核心团队、激发员工积极性,彰显公司长期发展信心。
风险提示
- 下游需求不及预期。
- 行业竞争加剧。
- 业务增长低于预期。
投资建议
- 公司深耕军工电子元器件筛选领域,具备较强的市场竞争力和客户基础,所在细分市场壁垒较高。在国防信息化和第三方转移的趋势下,二筛需求有望增长,芯片自主可控推动第三方一筛需求增加。
- 作为民营第三方领域的领先企业,公司有望充分受益于上述趋势。在负面因素消退后,公司有望实现加速发展。
- 预计公司2023-25年的归母净利润分别为1.69亿元、2.45亿元、3.50亿元,对应PE分别为36倍、25倍、18倍,维持“买入”评级。
免责声明
本报告仅供参考,不构成投资建议。投资决策需综合考虑多方面因素,并应咨询专业金融顾问。