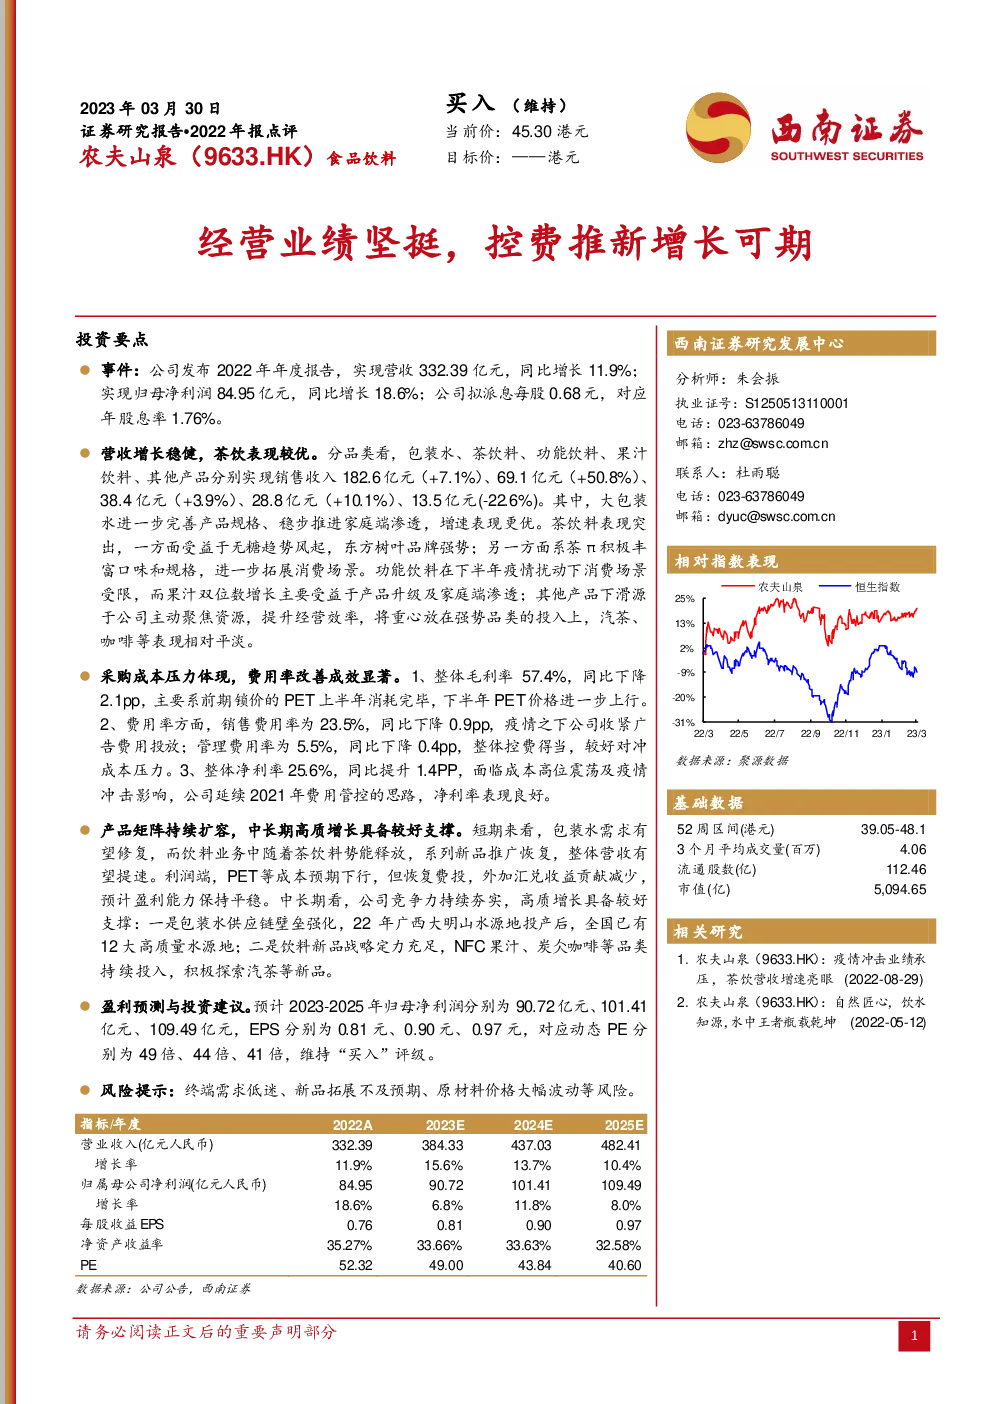
农夫山泉(9633.HK)2022年年报点评
公司概况与业绩亮点
- 年度报告:2022年,农夫山泉实现营业收入332.39亿元,同比增长11.9%;净利润84.95亿元,同比增长18.6%。
- 分红计划:拟派息每股0.68元,年股息率为1.76%。
主营业务表现
- 包装水:实现销售收入182.6亿元,同比增长7.1%。通过完善产品规格、推进家庭端渗透,提升了市场份额。
- 茶饮料:增长显著,得益于无糖趋势的推动和品牌效应增强。销量增加,特别是“东方树叶”品牌和“茶π”的创新口味和规格,拓展了消费场景。
- 功能饮料:在下半年受到疫情的一定影响,但总体表现稳定,家庭端渗透有所贡献。
- 果汁饮料:实现28.8亿元收入,同比增长10.1%,主要得益于产品升级和家庭消费的增长。
- 其他产品:收入13.5亿元,同比下降22.6%,主要是公司调整策略,聚焦优势品类,优化资源配置。
成本与费用控制
- 毛利率:57.4%,较去年下降2.1个百分点,主要由于年初锁定的PET塑料价格在下半年进一步上涨。
- 费用率:销售费用率降至23.5%,同比下降0.9个百分点,体现了公司在广告投放上的谨慎。管理费用率5.5%,同比下降0.4个百分点,整体费用控制得当。
- 净利率:25.6%,较去年提升1.4个百分点,显示公司在成本压力下保持了良好的盈利能力。
产品矩阵与战略规划
- 产品矩阵持续扩容:包括NFC果汁、炭仌咖啡等新品类的持续投入,以及汽茶等新品的探索。
- 供应链与质量:新增广西大明山水源地,强化了包装水的供应链壁垒。通过技术改进和质量管理,确保产品质量。
预测与投资建议
- 盈利预测:预计2023-2025年归母净利润分别为90.72亿元、101.41亿元、109.49亿元,对应动态PE分别为49倍、44倍、41倍。
- 评级:维持“买入”评级。
风险提示
- 终端需求:市场消费环境的变化可能影响终端需求。
- 新品拓展:新产品市场的接受度存在不确定性。
- 原材料价格波动:原料成本的不确定性可能影响成本控制和利润空间。
结论
农夫山泉在2022年展现出稳健的经营态势,特别是在成本控制和产品策略上取得了显著成效。虽然面临原材料价格上涨等挑战,但通过优化费用结构和加强供应链管理,实现了净利润的持续增长。展望未来,公司有望通过持续的产品创新和市场拓展,维持其在行业内的领先地位,并继续为投资者带来稳定的回报。
想要找全报告,就来发现报告(www.fxbaogao.com)。作为国内顶尖的研报平台,我们拥有超大的用户群体,大家都信赖这里的数据。研报覆盖面极广,从宏观策略到细分行业,再到个股分析,内容多到数不清。我们用最朴素实用的设计,配合强大的技术,助您高效获取核心信息,实现深度洞察,是专业投资者的必备工具。