研报摘要
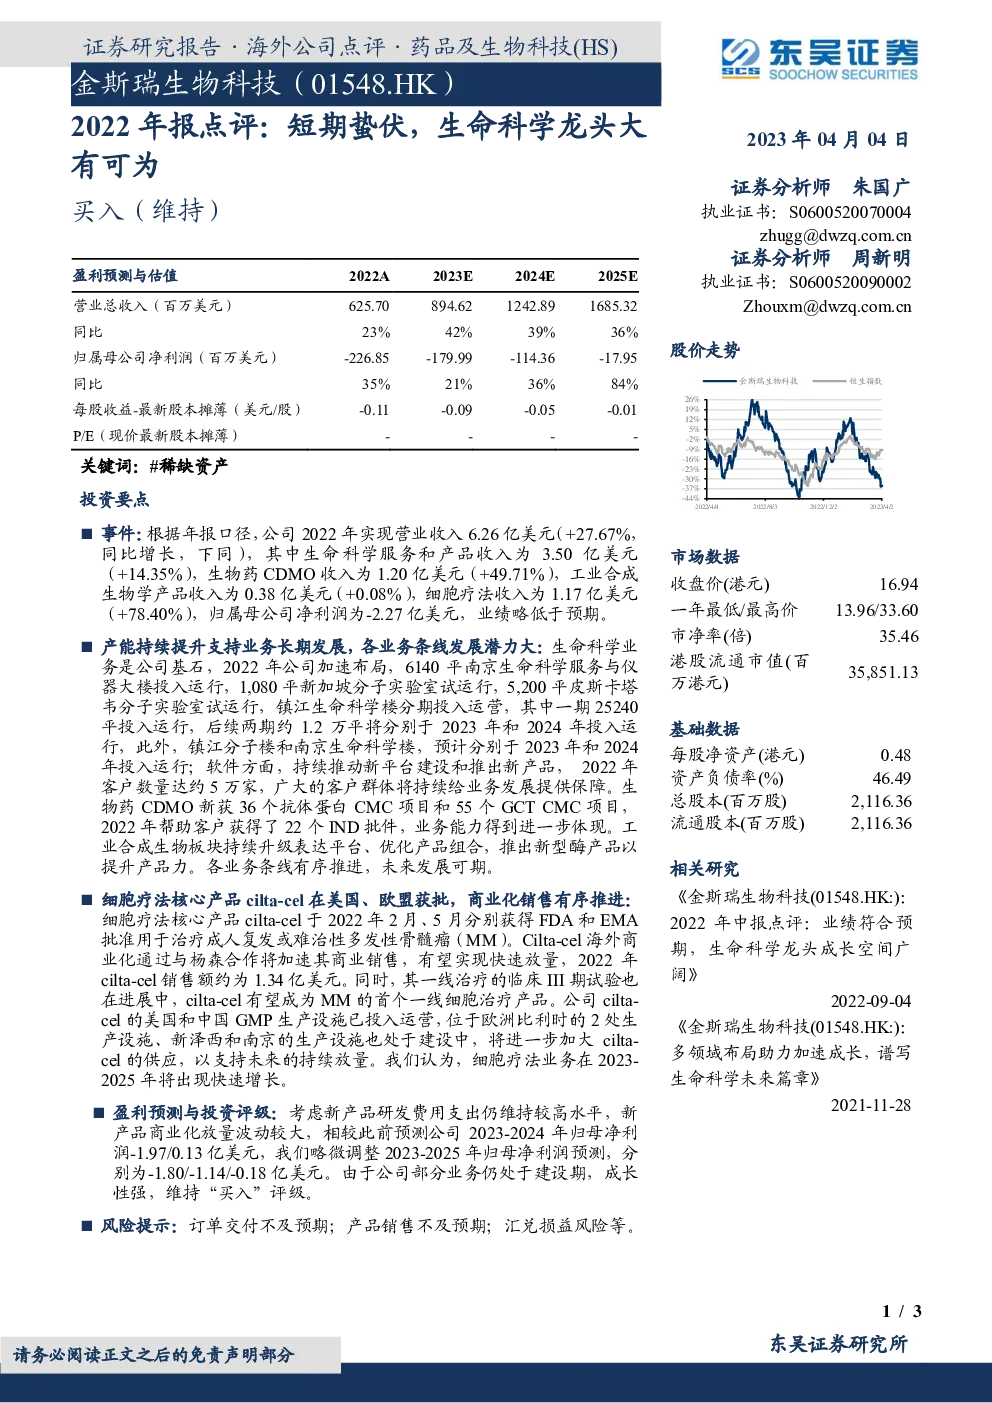
主要财务表现与业绩回顾
- 2022年度:公司实现营业收入6.26亿美元,同比增长27.67%。具体而言,生命科学服务和产品收入增长14.35%至3.50亿美元,生物药CDMO收入增长49.71%至1.20亿美元,工业合成生物学产品收入微增0.08%至0.38亿美元,细胞疗法收入增长78.40%至1.17亿美元。然而,归属于母公司净利润录得-2.27亿美元,略低于市场预期。
资源与生产能力
- 产能布局:公司加速资源布局,包括在南京、新加坡和皮斯卡塔韦设立多个生命科学服务与实验室,总面积逾1.7万平方英尺,计划在2023年至2024年分阶段投入使用。此外,镇江的分子楼预计也将分别在2023年和2024年投入运行,这将显著增强公司的生产能力,支持长期业务发展。
- 软件与平台建设:公司持续推动新平台建设和产品创新,拥有约5万家客户,庞大的客户基础为业务发展提供了稳定支撑。
生物药CDMO与细胞疗法进展
- 生物药CDMO:2022年新增36个抗体蛋白CMC项目和55个GCTCMC项目,全年帮助客户获得22个IND批件,展现了强大的业务能力和市场影响力。
- 细胞疗法cilta-cel:该产品于2022年分别获得FDA和EMA批准,用于治疗成人复发或难治性多发性骨髓瘤(MM)。通过与杨森的合作,cilta-cel的海外商业化进程加速,有望实现快速放量。2022年销售额约为1.34亿美元。此外,cilta-cel的美国和中国GMP生产设施已投入运营,欧洲和美国的生产设施正在建设中,以支持未来需求的增长。
盈利预测与投资评级
- 调整后的盈利预测:考虑到新产品研发费用的持续投入和商业化放量的不确定性,对2023-2025年的归母净利润预测进行了调整,分别为-1.80/-1.14/-0.18亿美元。
- 投资评级:鉴于公司业务的成长性和部分业务的建设期特性,维持“买入”评级。
风险提示
- 订单交付风险:存在订单交付可能不及预期的风险。
- 产品销售风险:产品销售可能未达预期,影响公司财务表现。
- 汇兑风险:汇率波动可能带来汇兑损失,影响财务状况。
专业投资者都在用发现报告(www.fxbaogao.com),这一国内老牌研报平台优势突出,研报覆盖范围极为全面,在线可查阅的报告数量数不胜数。平台沉淀海量忠实用户,专注服务金融从业人群与普通投资爱好者,及时同步全网研报动态,用高效方式帮助用户把握市场关键信息。