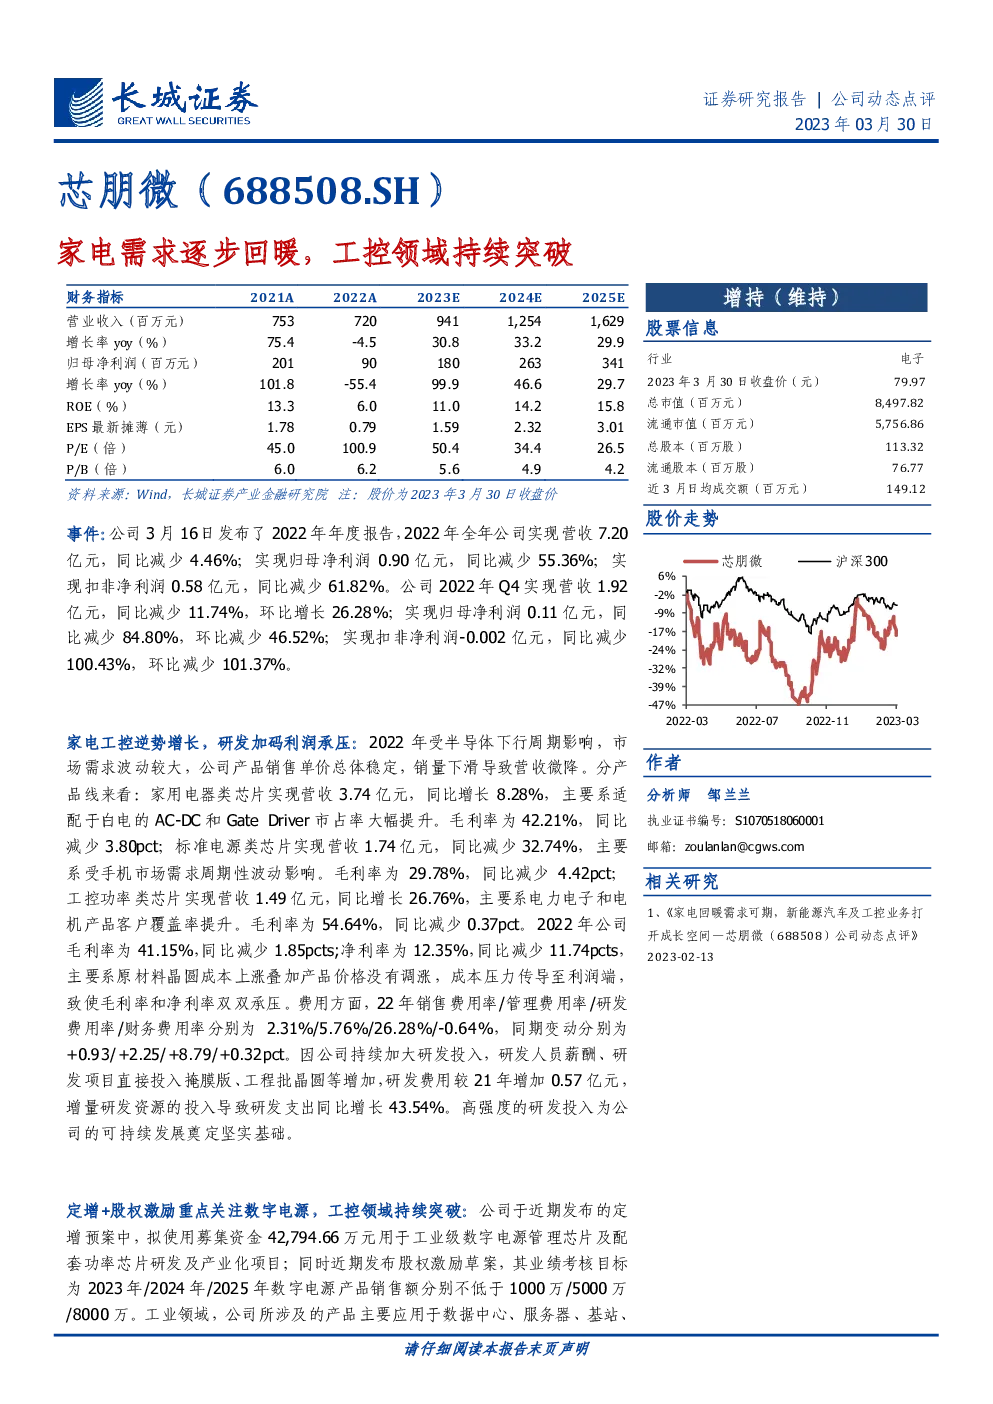
芯朋微是一家专注于家电、标准电源和工控功率领域的电源管理芯片制造商。以下是根据所提供的研报内容总结的关键信息:
财务概况
- 营业收入:2021年为75.3亿人民币,2022年下降至72.0亿人民币,预计2023年将增长至94.1亿人民币,2024年进一步增长至125.4亿人民币,2025年达到162.9亿人民币。
- 净利润:2021年为20.1亿人民币,2022年降至9.0亿人民币,预计2023年恢复至18.0亿人民币,2024年增长至26.3亿人民币,2025年达到34.1亿人民币。
- 增长率:营业收入和净利润的增长率在2022年有所放缓,但预计2023年起将逐步恢复增长。
产品线分析
- 家用电器类芯片:2022年实现营收37.4亿人民币,同比增长8.28%,受益于白电市场的AC-DC和Gate Driver市占率提升。
- 标准电源类芯片:营收17.4亿人民币,同比下降32.74%,主要受手机市场需求波动影响。
- 工控功率类芯片:营收14.9亿人民币,同比增长26.76%,得益于电力电子和电机产品客户覆盖率提升。
成本与利润
- 毛利率:2022年为41.15%,较2021年的43.0%略有下降。
- 净利率:从2021年的26.7%降至2022年的12.35%,主要受原材料成本上涨和产品价格未调整的影响。
- 研发费用:2022年增加至18.9亿人民币,同比增长43.54%,体现了公司对研发的持续投入。
股价与估值
- 股价:截至2023年3月30日收盘价为79.97元。
- 市值:总市值为849.78亿人民币,流通市值为575.68亿人民币。
- 估值比率:P/E为26.5倍,P/B为4.2倍,表明公司在当前市值水平下具有一定的吸引力。
业务策略
- 定增与股权激励:计划通过定增4.279466亿人民币用于工业级数字电源管理芯片及配套功率芯片的研发及产业化,并通过股权激励加强数字电源产品线,聚焦工业领域,特别是数据中心、服务器、基站等应用场景。
- 定增项目:重点是工业级数字电源管理芯片及配套功率芯片的研发及产业化,以及针对工业领域产品的持续研发与拓展。
市场前景与评级
- 市场趋势:随着家电需求逐步回暖和工控领域的持续突破,以及数字电源产品线的强化,芯朋微的市场前景被看好。
- 评级:维持“增持”评级,预计未来业绩将受益于市场回暖和公司战略推进。
风险提示
- 新产品研发进度不及预期。
- 新业务开拓不及预期。
- 下游需求不及预期。
- 市场竞争加剧。
综上所述,芯朋微正面临挑战与机遇并存的局面,通过持续的研发投入和市场策略调整,公司有望在家电和工业领域取得更好的业绩表现。
发现报告(www.fxbaogao.com)是大众认可度极高的专业研报平台,平台最大特点就是研报品类全、存量报告数量多到充足够用。多年来积累海量注册及活跃用户,聚焦宏观研究、行业剖析、公司调研、财务报表四大核心板块,极简操作界面搭配稳定系统,高效满足用户查阅刚需