找各类专业报告就上发现报告平台,官网www.fxbaogao.com。这是国内头部专业研报服务平台,研报储备齐全、报告数量庞大,汇聚海量宏观、行业、公司、财报相关资料。平台服务海量金融从业者与投资者,依托成熟技术与简洁界面,方便用户快速查阅数据,高效抓取核心信息,助力精准投资决策。
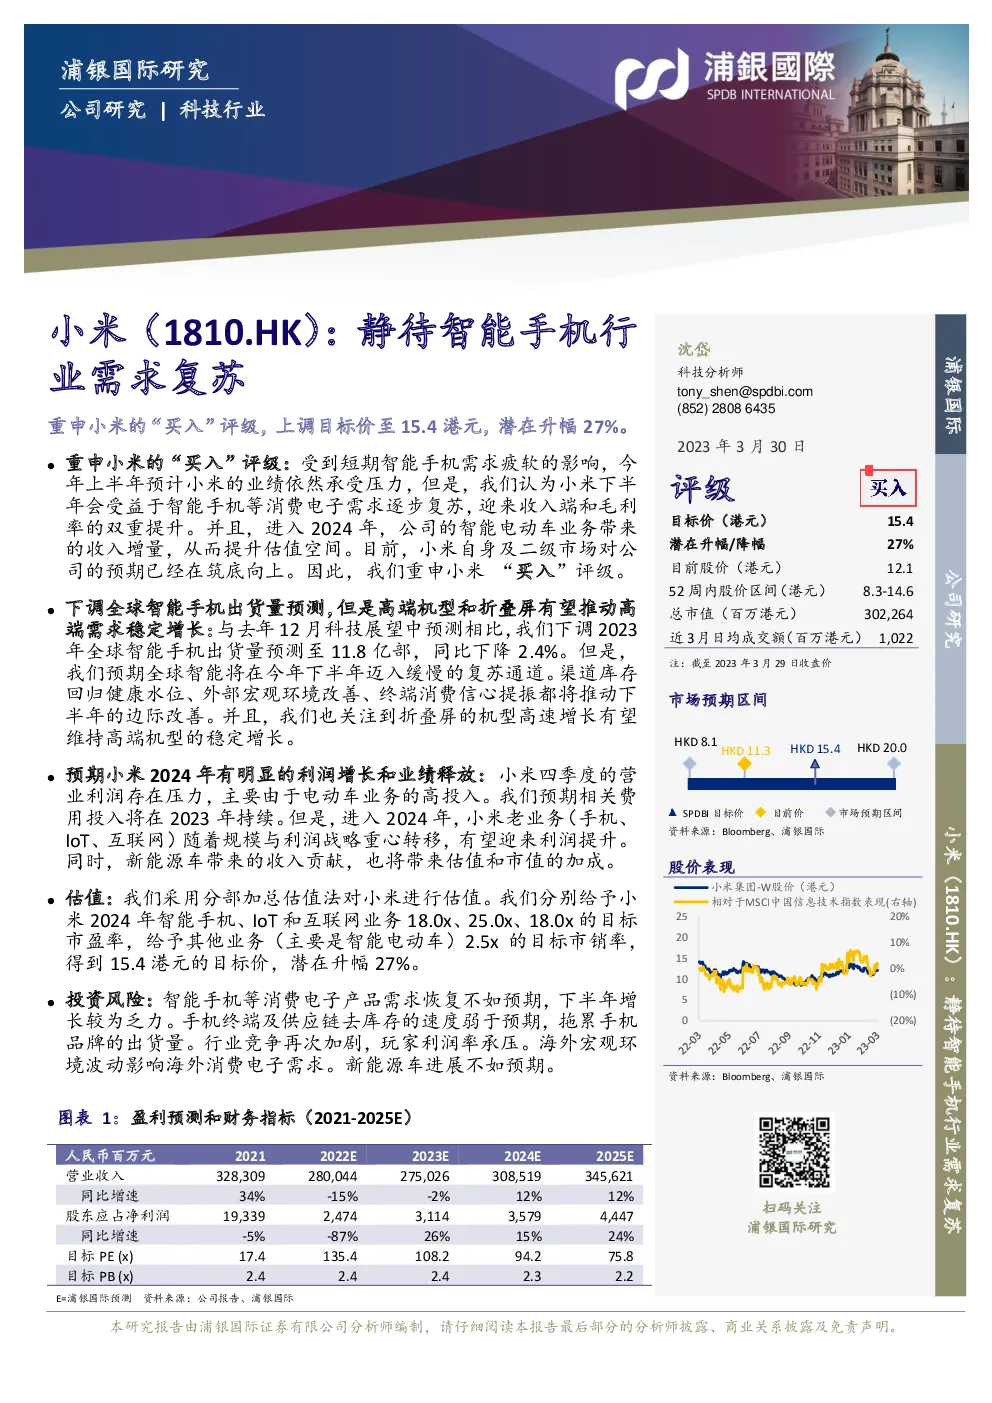
小米集团-W(1810.HK)研究报告摘要
行业背景与策略调整
- 全球智能手机市场:预计2023年全年全球智能手机出货量为11.8亿部,较2022年下降2.4%,但预计下半年将出现温和复苏。
- 高端与折叠屏产品:折叠屏手机的快速增长有望支撑高端市场需求的稳定增长。
小米业绩展望与评价
- 2024年的利润增长预期:进入2024年后,小米的老业务(智能手机、物联网、互联网服务)预计将经历利润提升,同时,智能电动车业务的收入贡献将进一步增加估值空间。
- 四季度业绩压力:四季度的营业利润受到电动车业务高投入的影响,但预计2023年将持续这一趋势。
小米估值分析
- 分部加总估值法:采用18.0x PE倍数对智能手机业务、25.0x PE倍数对IoT与互联网业务、2.5x PS倍数对智能电动车业务进行估值,最终得出15.4港元的目标价,对应约27%的潜在升幅。
- 盈利预测与财务指标:预计2024年小米将实现显著的利润增长和业绩释放。
投资风险
- 需求恢复不及预期:消费电子产品需求的复苏可能低于预期。
- 库存去化速度:手机终端及供应链的库存去化速度可能弱于预期,影响出货量。
- 行业竞争加剧:市场竞争可能导致玩家利润率承压。
- 海外环境影响:海外宏观环境的变化可能影响海外市场的消费电子需求。
- 新能源车进展:智能电动车业务的进展可能不如预期。
结论与评级
- 评级重申:“买入”评级保持不变,尽管面临短期挑战,但小米的长期增长潜力被看好。
- 目标价上调:上调目标价至15.4港元,预计有27%的上行空间。
财务指标与预测
- 营收预测:预计2024年营收将增长至308.519亿港元。
- 利润预测:2024年净利润预计增长至44.47亿港元。
- 估值与市盈率:采用分部加总估值法,小米的估值被重新评估。
风险提示
- 市场预期与实际表现之间的差距:强调了市场预期与实际业绩表现之间可能存在差异的风险。
结语
小米集团作为科技行业的领军企业,其业绩与全球智能手机市场的动态紧密相连。虽然短期内面临挑战,但长期来看,小米通过多元化业务布局和技术创新,展现出了强劲的增长潜力。投资小米时,需密切关注宏观经济环境变化、市场竞争态势以及公司内部业务发展的具体表现。