发现报告(www.fxbaogao.com)是国内领先的研报平台,以报告数量多、种类全而闻名。这里活跃着海量的金融从业者和投资者。我们提供全方位的研报数据,涵盖宏观、行业、财报等,内容丰富度极高。设计上去繁就简,技术上追求速度,只为帮您高效获取信息。来发现报告,让您的深度洞察和精准决策变得轻而易举。
广汽集团2022年度及2023年展望
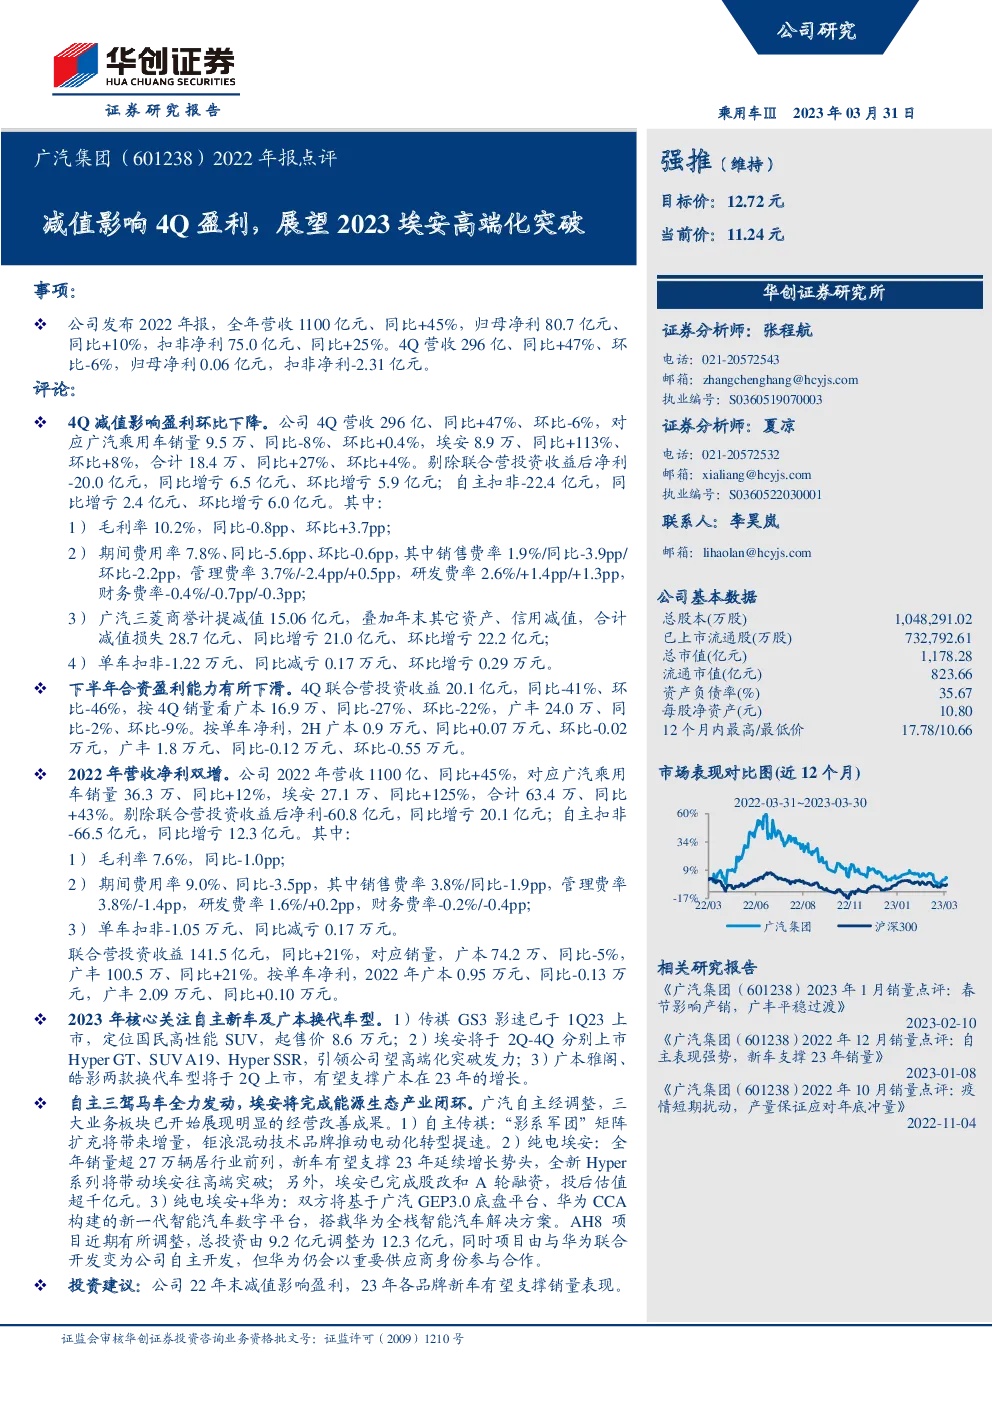
2022年度业绩概览
- 营收:1100亿元,同比增长45%
- 净利润:80.7亿元,同比增长10%
- 扣非净利润:75.0亿元,同比增长25%
第四季度表现
- 营收:296亿元,同比增长47%,环比下降6%
- 净利润:0.06亿元,环比大幅下降
- 亏损原因:主要受广汽三菱商誉减值15.06亿元影响,叠加其他资产和信用减值共计28.7亿元。
年度整体分析
- 销量:广汽乘用车销量36.3万辆,同比增长12%;埃安销量27.1万辆,同比增长125%,合计63.4万辆,同比增长43%。
- 成本与费用:毛利率为7.6%,同比下降1.0个百分点;期间费用率为9.0%,同比下降3.5个百分点。
- 单车扣非净利润:整体下降至-1.05万元,但相比2021年有所减少。
2023年关注要点
- 自主新车:传祺GS3影速已于一季度上市,定位为国民高性能SUV,起售价8.6万元。
- 埃安新品:计划于第二至四季度分别推出Hyper GT、SUVA19、Hyper SSR,以推动埃安向高端市场发展。
- 广本换代车型:雅阁和皓影两款换代车型计划于第二季度上市,预计将支撑广本在2023年的增长。
业务布局与合作
- 埃安与华为合作:双方将在广汽GEP3.0底盘平台上,采用华为CCA构建的新一代智能汽车数字平台,搭载华为全栈智能汽车解决方案。
- 股改与融资:埃安已完成股改和A轮融资,投后估值超过1000亿元。
投资建议
- 盈利预测调整:考虑市场竞争影响,下调2023-2024年净利润预测至67亿、79亿元,并引入2025年预测83亿元。
- 目标价格:A股目标价调整为12.72元人民币,对应2023年市盈率20倍;H股目标价为5.80港元,对应2023年市盈率8倍。
- 评级:维持A股和H股“强推”评级。
风险提示
- 芯片供应:芯片恢复速度可能影响生产节奏。
- 丰田进程:丰田的电动化和智能化进程可能影响市场竞争格局。
- 自主新车表现:自主品牌的新型号是否能达到预期销量目标存在不确定性。