光刻机博弈再生变数,国产替代紧迫性不断提高
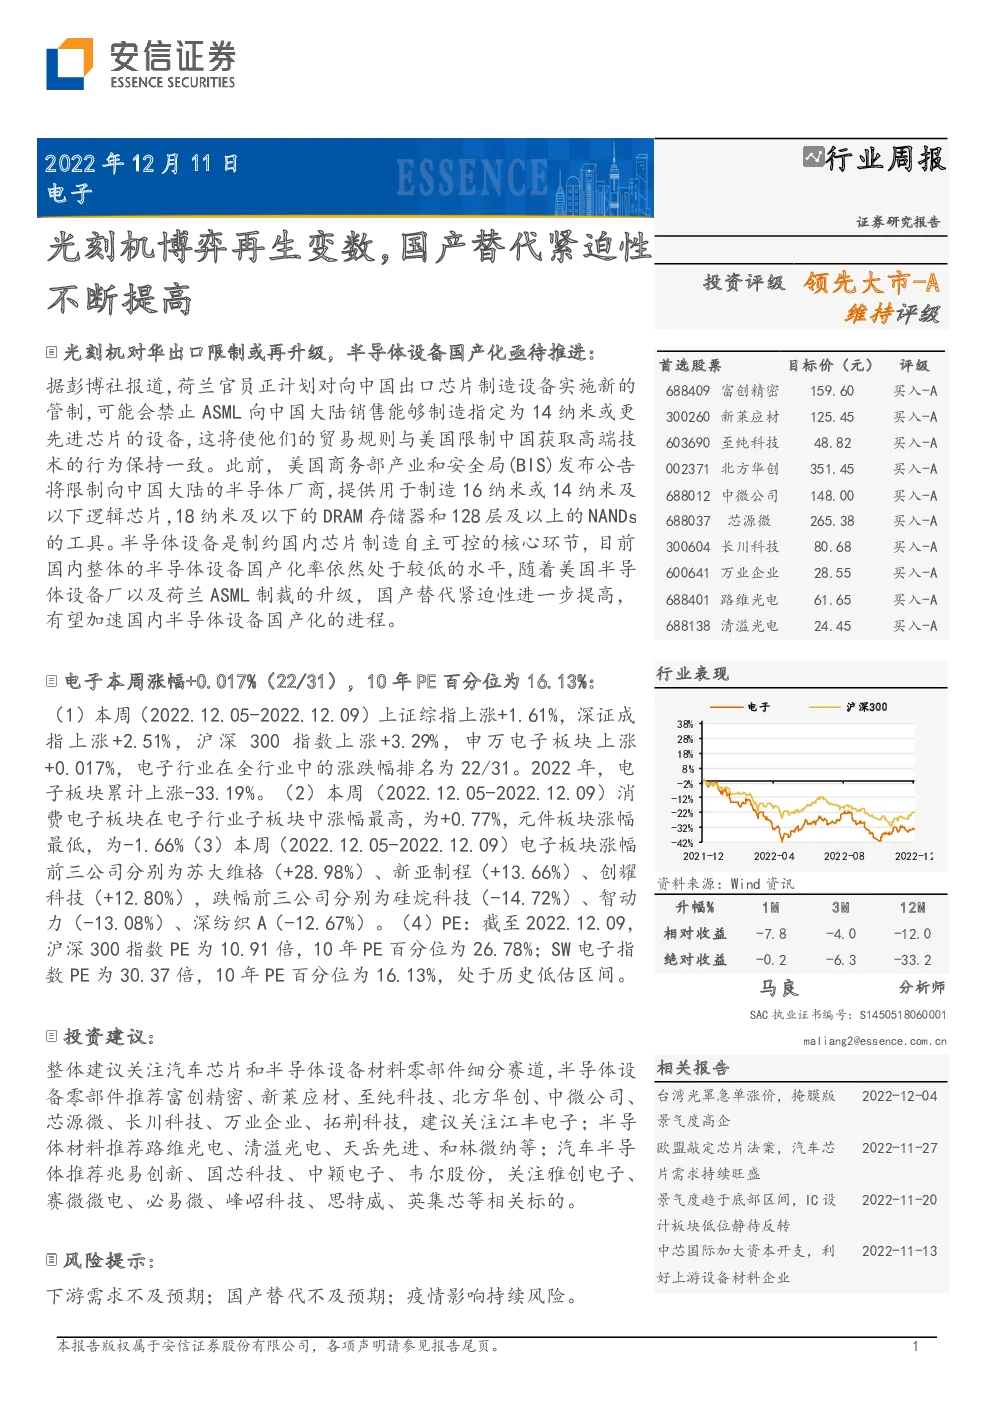
光刻机对华出口限制或再升级,半导体设备国产化亟待推进: 据彭博社报道,荷兰官员正计划对向中国出口芯片制造设备实施新的管制,可能会禁止ASML向中国大陆销售能够制造指定为14纳米或更先进芯片的设备,这将使他们的贸易规则与美国限制中国获取高端技术的行为保持一致。此前,美国商务部产业和安全局(BIS)发布公告将限制向中国大陆的半导体厂商,提供用于制造16纳米或14纳米及以下逻辑芯片,18纳米及以下的DRAM存储器和128层及以上的NANDs的工具。半导体设备是制约国内芯片制造自主可控的核心环节,目前国内整体的半导体设备国产化率依然处于较低的水平,随着美国半导体设备厂以及荷兰ASML制裁的升级,国产替代紧迫性进一步提高,有望加速国内半导体设备国产化的进程。 电子本周涨幅+0.017%(22/31),10年PE百分位为16.13%: (1)本周(2022.12.05-2022.12.09)上证综指上涨+1.61%,深证成指上涨+2.51%,沪深300指数上涨+3.29%,申万电子板块上涨+0.017%,电子行业在全行业中的涨跌幅排名为22/31。2022年,电子板块累计上涨-33.19%。(2)本周(2022.12.05-2022.12.09)消费电子板块在电子行业子板块中涨幅最高,为+0.77%,元件板块涨幅最低,为-1.66%(3)本周(2022.12.05-2022.12.09)电子板块涨幅前三公司分别为苏大维格(+28.98%)、新亚制程(+13.66%)、创耀科技(+12.80%),跌幅前三公司分别为硅烷科技(-14.72%)、智动力(-13.08%)、深纺织A(-12.67%)。(4)PE:截至2022.12.09,沪深300指数PE为10.91倍,10年PE百分位为26.78%;SW电子指数PE为30.37倍,10年PE百分位为16.13%,处于历史低估区间。 投资建议: 整体建议关注汽车芯片和半导体设备材料零部件细分赛道,半导体设备零部件推荐富创精密、新莱应材、至纯科技、北方华创、中微公司、芯源微、长川科技、万业企业、拓荆科技,建议关注江丰电子;半导体材料推荐路维光电、清溢光电、天岳先进、和林微纳等;汽车半导体推荐兆易创新、国芯科技、中颖电子、韦尔股份,关注雅创电子、赛微微电、必易微、峰岹科技、思特威、英集芯等相关标的。 风险提示: 下游需求不及预期;国产替代不及预期;疫情影响持续风险。 1.本周新闻一览 表1:本周电子行业新闻一览 2.行业数据跟踪 2.1.半导体:光刻机对华出口限制或再升级,半导体设备国产化亟待推进 据彭博社报道,荷兰官员正计划对向中国出口芯片制造设备实施新的管制,可能会禁止ASML向中国大陆销售能够制造指定为14纳米或更先进芯片的设备,这将使他们的贸易规则与美国限制中国获取高端技术的行为保持一致。此前,美国商务部产业和安全局(BIS)发布公告将限制向中国大陆的半导体厂商,提供用于制造16纳米或14纳米及以下逻辑芯片,18纳米及以下的DRAM存储器和128层及以上的NANDs的工具。半导体设备是制约国内芯片制造自主可控的核心环节,目前国内整体的半导体设备国产化率依然处于较低的水平,随着美国半导体设备厂以及荷兰ASML制裁的升级,国产替代紧迫性进一步提高,有望加速国内半导体设备国产化的进程。 2022年11月台积电单月营收2227.06亿新台币,同比增长50.21%,环比上涨5.92%。累计2022年1至11月营收约为新台币2兆713亿3300万新台币,同比增加44.7%。世界先进11月营收32.01亿新台币,同比下降26.70%,环比下降9.96%。联电11月营收225.45亿新台币,同比增长14.67%,环比下降7.39%。 图1.台积电月度营收 图2.世界先进月度营收 图3.联电月度营收 2.2.SiC:ST与Soitec宣布合作计划,国内企业技术与产能持续突破 12月8日,据公司公告,行业领先半导体公司意法半导体和世界先驱的创新半导体材料设计制造公司Soitec宣布了下一阶段的碳化硅衬底合作计划。计划中约定由意法半导体在今后18个月内完成对Soitec碳化硅衬底技术的产前认证测试。此次合作的目标是意法半导体采用Soitec的SmartSiC™技术制造未来的8寸碳化硅衬底,促进公司的碳化硅器件和模块制造业务,并在中期实现量产。SmartSiC™是Soitec的专有技术,基于Soitec专有的SmartCut™技术,从高质量碳化硅供体晶圆上切下一个薄层,将其粘合到待处理的低电阻多晶硅晶圆片表面。如此加工后的衬底可有效提高芯片的性能和制造良率。 12月6日,据公司公告,晶盛机电目前已成功生长出行业领先的8英寸碳化硅晶体,并已经建设成功6英寸碳化硅晶体生长、切片、抛光环节的研发实验线,产品已通过下游部分客户验证。晶盛机电表示,公司目前在材料端的目前主要布局了4个主要的材料,包括蓝宝石、碳化硅、石英坩埚和金刚线。 12月9日,科友半导体在其公众号消息中披露:科友第三代半导体产学研聚集区项目由科友半导体与哈尔滨新区共同投资10亿元建设,将打造包括技术开发、装备设计等在内的全产业链的科技成果转化及产业化应用研究集聚区,并以哈尔滨为总部,打造国家级第三代半导体装备与材料创新中心,建设成为第三代半导体材料研发及装备制造的新高地。此项目从2021年7月正式开工以来,已完成项目一期2万平方米厂区的建设。 由中汽协公布的新能源车产销量数据,2022年4-10月国内新能源汽车产量由31.2万辆增长至75.2万辆,销量由29.9万辆增长至71.4万辆,产销量均实现迅猛增长,汽车消费端动能持续强劲。 光伏方面,国内近年来季度光伏安装量增长迅速,2022Q3国内光伏安装量达到2,197GW,环比增长24.34%。光伏产业的迅速发展同样能够带动对第三代半导体(碳化硅)功率器件的需求。 图4.2022年新能源汽车产销量情况 图5.光伏装机情况 2.3.消费电子:10月国内智能手机产量同比微增,11月SteamVR月活比微增 智能手机:据中国信通院,2022年9月中国智能手机出货量为1984.4万台,YoY-4.6%,MoM+9.4%;据国家统计局,2022年10月中国智能手机产量为11395万台,YoY+4.3%,MoM-0.7%。 图6.国内智能手机月度出货量 图7.国内智能手机月度产量 VR:据Steam,2022年11月Oculus在Steam平台的份额占比为63.41%,YoY+1.42pct,MoM-0.98pct,而Pico份额占比为0.67%,YoY+0.40pct,MoM+0.07pct;Steam平台VR月活用户占比为2.03%,YoY+0.19pct,MoM+0.13pct。 图8.Steam平台主要VR品牌市场份额 图9.Steam平台VR月活用户占比 3.本周行情回顾 3.1.涨跌幅:电子排名22/31,子版块中电子化学品涨幅最高 全行业:本周(2022.12.05-2022.12.09)上证综指上涨+1.61%,深证成指上涨+2.51%,沪深300指数上涨+3.29%,申万电子板块上涨+0.017%,电子行业在全行业中的涨跌幅排名为22/31。2022年,电子板块累计上涨-33.19%。 图10.本周各行业板块涨跌幅 电子行业:本周(2022.12.05-2022.12.09)消费电子板块在电子行业子板块中涨幅最高,为+0.77%,元件板块涨幅最低,为-1.66%;进一步细分来看,半导体设备板块(归属于半导体)涨幅最高,为+3.54%,印制电路板板块(归属于元件)涨幅最低,为-0.78%。 图11.本周电子板块子版块涨跌幅 表2:本周电子板块子版块涨跌幅(申万三级行业分类) 电子标的:本周(2022.12.05-2022.12.09)电子板块涨幅前三公司分别为苏大维格(+28.98%)、新亚制程(+13.66%)、创耀科技(+12.80%),跌幅前三公司分别为硅烷科技(-14.72%)、智动力(-13.08%)、深纺织A(-12.67%)。 图12.本周电子板块涨幅前十公司 图13.本周电子板块跌幅前十公司 3.2.PE:电子行业PE为30.37倍,10年PE百分位为16.13% 电子行业:截至2022.12.09,沪深300指数PE为10.91倍,10年PE百分位为26.78%; SW电子指数PE为30.37倍,10年PE百分位为16.13%,处于历史低估区间。 图14.电子板块近十年PE走势 图15.电子版块近十年PE百分位走势 电子行业子版块:截至2022.12.09,电子行业子版块PE/PE百分位分别为半导体(44.27倍/8.89%)、消费电子(18.44倍/2.88%)、元件(23.61倍/3.70%)、光学光电子(26.39倍/21.68%)、其他电子(24.82倍/3.99%)、电子化学品(40.04倍/8.16%)。 图16.电子板块子版块近十年PE走势 图17.电子版块子版块近十年PE百分位走势 4.本周新股 表3:本周科创板IPO审核状态更新 表4:微导纳米简介