周边游及下沉市场助力经营韧性,短期波动有所加大
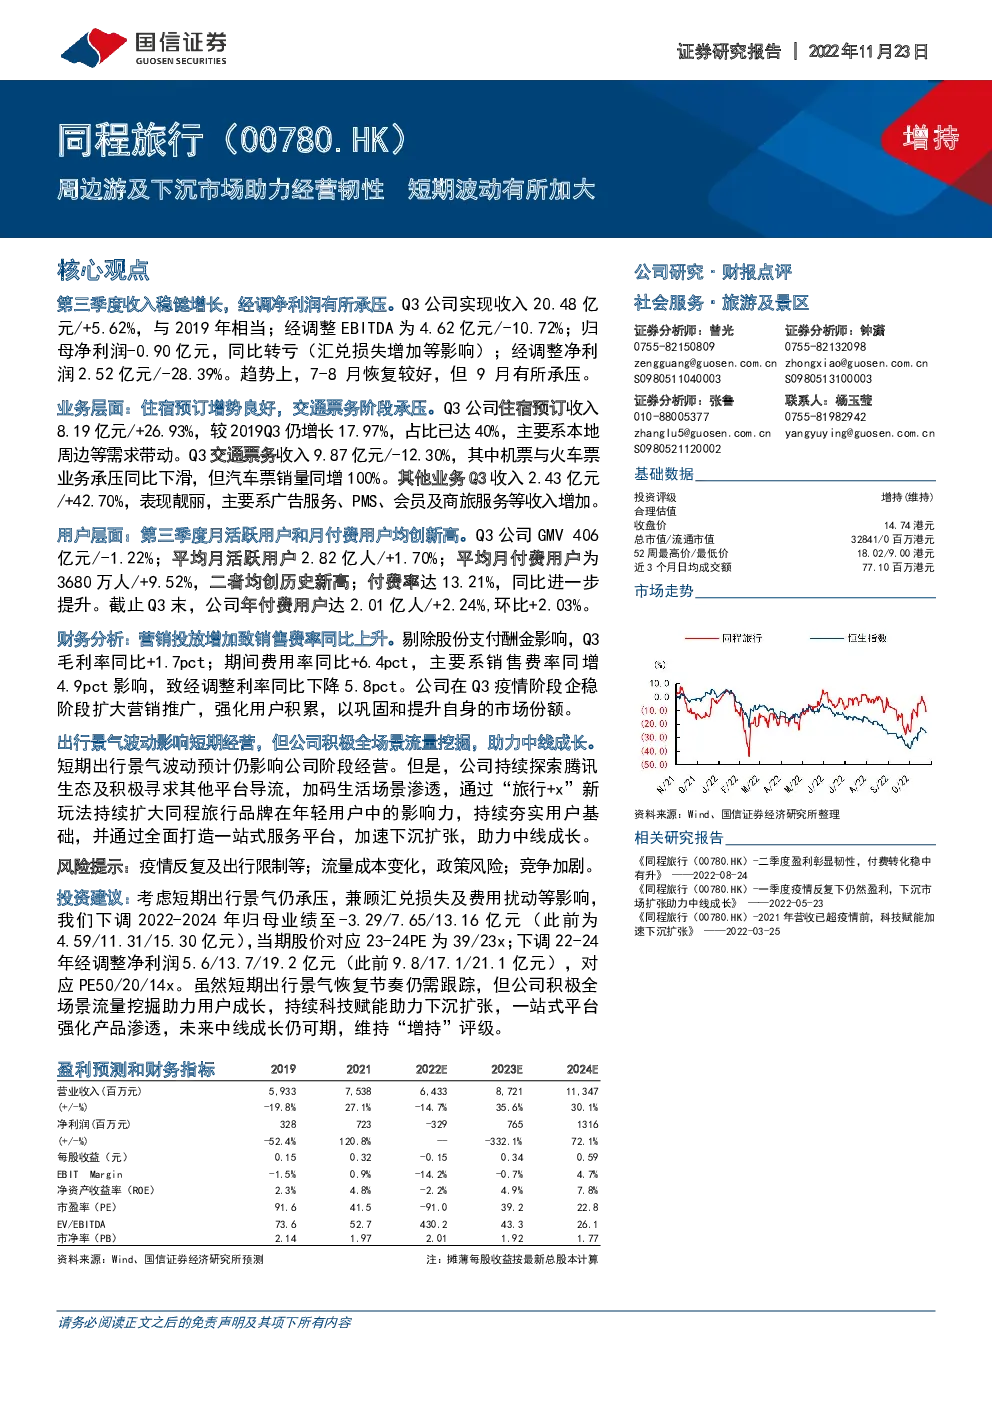
第三季度收入稳健增长,经调净利润有所承压。Q3 公司实现收入 20.48 亿元/+5.62%,与 2019 年相当;经调整 EBITDA 为 4.62 亿元/-10.72%;归母净利润-0.90 亿元,同比转亏(汇兑损失增加等影响);经调整净利润 2.52 亿元/-28.39%。趋势上,7-8 月恢复较好,但 9 月有所承压。 业务层面:住宿预订增势良好,交通票务阶段承压。Q3 公司住宿预订收入8.19 亿元/+26.93%,较 2019Q3 仍增长 17.97%,占比已达 40%,主要系本地周边等需求带动。Q3 交通票务收入 9.87 亿元/-12.30%,其中机票与火车票业务承压同比下滑,但汽车票销量同增 100%。其他业务 Q3 收入 2.43 亿元/+42.70%,表现靓丽,主要系广告服务、PMS、会员及商旅服务等收入增加。 用户层面:第三季度月活跃用户和月付费用户均创新高。Q3 公司 GMV 406亿元/-1.22%;平均月活跃用户 2.82 亿人/+1.70%;平均月付费用户为3680 万人/+9.52%,二者均创历史新高;付费率达 13.21%,同比进一步提升。截止 Q3 末,公司年付费用户达 2.01 亿人/+2.24%,环比+2.03%。 财务分析:营销投放增加致销售费率同比上升。剔除股份支付酬金影响,Q3毛利率同比+1.7pct;期间费用率同比+6.4pct,主要系销售费率同增4.9pct 影响,致经调整利率同比下降 5.8pct。公司在 Q3 疫情阶段企稳阶段扩大营销推广,强化用户积累,以巩固和提升自身的市场份额。 出行景气波动影响短期经营,但公司积极全场景流量挖掘,助力中线成长。 短期出行景气波动预计仍影响公司阶段经营。但是,公司持续探索腾讯生态及积极寻求其他平台导流,加码生活场景渗透,通过“旅行+x”新玩法持续扩大同程旅行品牌在年轻用户中的影响力,持续夯实用户基础,并通过全面打造一站式服务平台,加速下沉扩张,助力中线成长。 风险提示:疫情反复及出行限制等;流量成本变化,政策风险;竞争加剧。 投资建议:考虑短期出行景气仍承压,兼顾汇兑损失及费用扰动等影响,我们下调 2022-2024 年归母业绩至 -3.29/7.65/13.16 亿元 ( 此前为4.59/11.31/15.30 亿元),当期股价对应 23-24PE 为 39/23x;下调 22-24年经调整净利润 5.6/13.7/19.2 亿元(此前 9.8/17.1/21.1 亿元),对应 PE50/20/14x。虽然短期出行景气恢复节奏仍需跟踪,但公司积极全场景流量挖掘助力用户成长,持续科技赋能助力下沉扩张,一站式平台强化产品渗透,未来中线成长仍可期,维持“增持”评级。 盈利预测和财务指标 第三季度公司收入稳健增长,经调业绩有所承压。Q3 单季,公司实现收入 20.48亿元/+5.62%,恢复至 2019 年的 99.32%;经调整 EBITDA 为 4.62 亿元/-10.72%,恢复至 2019 年的 84.49%;归母净利润约-0.9 亿元,去年同期为 2.31 亿元;经调整净利润 2.52 亿元/-28.39%。2022Q1-3 年公司实现营收 50.85 亿元/-10.65%,经调整 EBITDA 实现 11.93 亿元/-19.81%,经调整净利润 6.09 亿元/-41.96%。趋势上看,7-8 月恢复较好,但 9 月各地管控趋严,出行受限增加。 其中,Q3 归母净利润录得亏损主要系汇兑损失 1.63 亿元、股份支付酬金开支净额1.34 亿元等综合影响。 图 1:同程旅行 2021Q1-2022Q3 收入及经调业绩变化 图2:同程旅行 2019Q3-2022Q3 业务拆分 业务方面:住宿业务恢复良好,但交通业务仍承压,其他业务增长较快。2022Q3公司住宿预订业务收入 8.19 亿元/+26.93%,恢复至 2019Q3 的 117.97%,占总收入 39.98%,连续两季度占比 40%左右,主要系本地周边游及下沉市场加速渗透带动,其中 Q3 低线城市的酒店间夜量同比增长 10%,同时预计平均房价和 take rate均同比有提升。Q3 公司交通票务服务业务收入 9.87 亿元/-12.30%,较 2019 年 Q3下滑 13.45%,占总收入 48.18%,主要系疫情反复下机票+火车票业务承压,但得益于下沉市场精准运营及在线渗透加快,汽车票业务仍然实现翻倍增长。其他业务 Q3 收入 2.43 亿元,同比增长 42.7%,主要得益于广告服务、PMS、会员服务以及商旅服务等收入的增加,表现亮眼。 图 3:同程旅行 2020Q1-2022Q3 月活用户 图4:同程旅行 2020Q1-2022Q3 月付费用户及付费率 用户层面,月付费用户同增 9.5%创新高,用户忠诚度持续攀升。Q3 公司 GMV 实现 406 亿元/-1.22%,恢复至 2019 年的 85.29%。平均月活跃用户 2.82 亿人/+1.70%,环比增长 42.5%,较 2019Q3 提升 20.30%;平均月付费用户为 3680 万人/+9.52%,环比增长 41%,较 2019Q3 仍增长 123.49%,付费率达 13.21%,同比进一步增加0.94pct;截止 Q3 末,年付费用户达 2.01 亿人/+2.24%,环比增长 2.03%。公司持续扩大品牌在年轻用户中的影响力,用户忠诚度持续攀升。 财务分析:营销投入增加至销售费率同比提升,经调整净利率有所下降。2022Q3公司毛利率 75.45%,剔除以股份为基础的酬金开支后同比+1.7pct,主要系买断旅游相关产品成本减少。2022Q3 公司期间费用率达 72.80%,同比增加 9.61pct,其中公司销售费用率为 45.77%/+5.19pct,剔除股份支付影响增加 4.9pct,主要系公司暑期旺季加大营销推广,助力用户规模提升,但此后出行波动放大费用压力;此外,公司管理费率同比增加 2.96pct,剔除股份支付影响增加 0.6pct;研发费率同比增加 1.46pct,剔除股份支付影响同比增加 0.9pct。综合来看,公司2022Q3 经调整净利润率实现 12.30%,同比下降 5.80pct,主要系营销投入增加。 图 5:同程旅行 2019Q3-2022Q3 毛利率和经调净利率变化 图6:同程旅行 2019Q3-2022Q3 三项费用率变化情况 出行景气波动影响短期经营,但公司积极全场景流量挖掘,助力中线成长。短期来看,我们预计出行景气波动仍可能部分影响公司阶段经营。但公司多管齐下,强化流量挖潜和渠道布局,助力其中线成长。一是全场景挖掘流量,公司积极与更多用户尤其年轻客群建立有效互动(与腾讯合作开展电竞活动、微信视频号直播);同时继续推进品牌战略,通过“旅行+x”新玩法持续扩大同程旅行品牌在年轻用户中的影响力。;二是积极寻求其它平台(主要手机厂商、地图软件、赞助电视节目等)的合作,拓宽流量来源;三是加码线下场景渗透,通过酒店景区的二维码扫码预订服务、汽车票票务设备部署等扩大业务覆盖范围。同时,公司进一步渗透到下沉市场,截至 2022Q3 末,非一线城市的注册用户占比约 86.7%,2022Q3 微信平台新付费用户中约 60%来自中国三线或以下城市。未来下沉卡位优势下,公司市场份额有望继续提升。总结来看,疫情波动锻造公司在获客与转化方面的强组织力,也展现一定灵活性,未来随行业企稳有望进一步夯实市场地位。 投资建议:综合考虑疫情持续反复及短期出行仍相对受制,兼顾公司银团贷款带来汇兑损失波动以及费用扰动影响,我们调整公司 2022-2024 年收入和费用率假设 , 下调2022-2024 年归母业绩至 -3.29/7.65/13.16 亿元 ( 此前为4.59/11.31/15.30 亿元),当期股价对应 23-24PE 为 39/23x;下调 22-24 年经调整净利润 5.6/13.7/19.2 亿元(此前 9.8/17.1/21.1 亿元),对应 PE50/20/14x。 虽然短期出行景气波动仍不排除影响公司阶段经营,但过往来看,公司经营仍有一定相对韧性。同时,公司积极全场景流量挖掘助力用户成长,持续科技赋能助力下沉扩张,一站式平台强化产品渗透,未来中线成长仍可期,维持“增持”评级。 风险提示: 宏观经济、疫情等系统性风险;流量成本变化,政策风险;行业竞争加剧。 表1:同程旅行2019-2024年盈利预测(此前8月预测和最新预测) 表2:可比公司盈利预测和估值 附表:财务预测与估值 资产负债表(百万元)