厚积薄发者,受益于汽车PCB三倍扩容机会
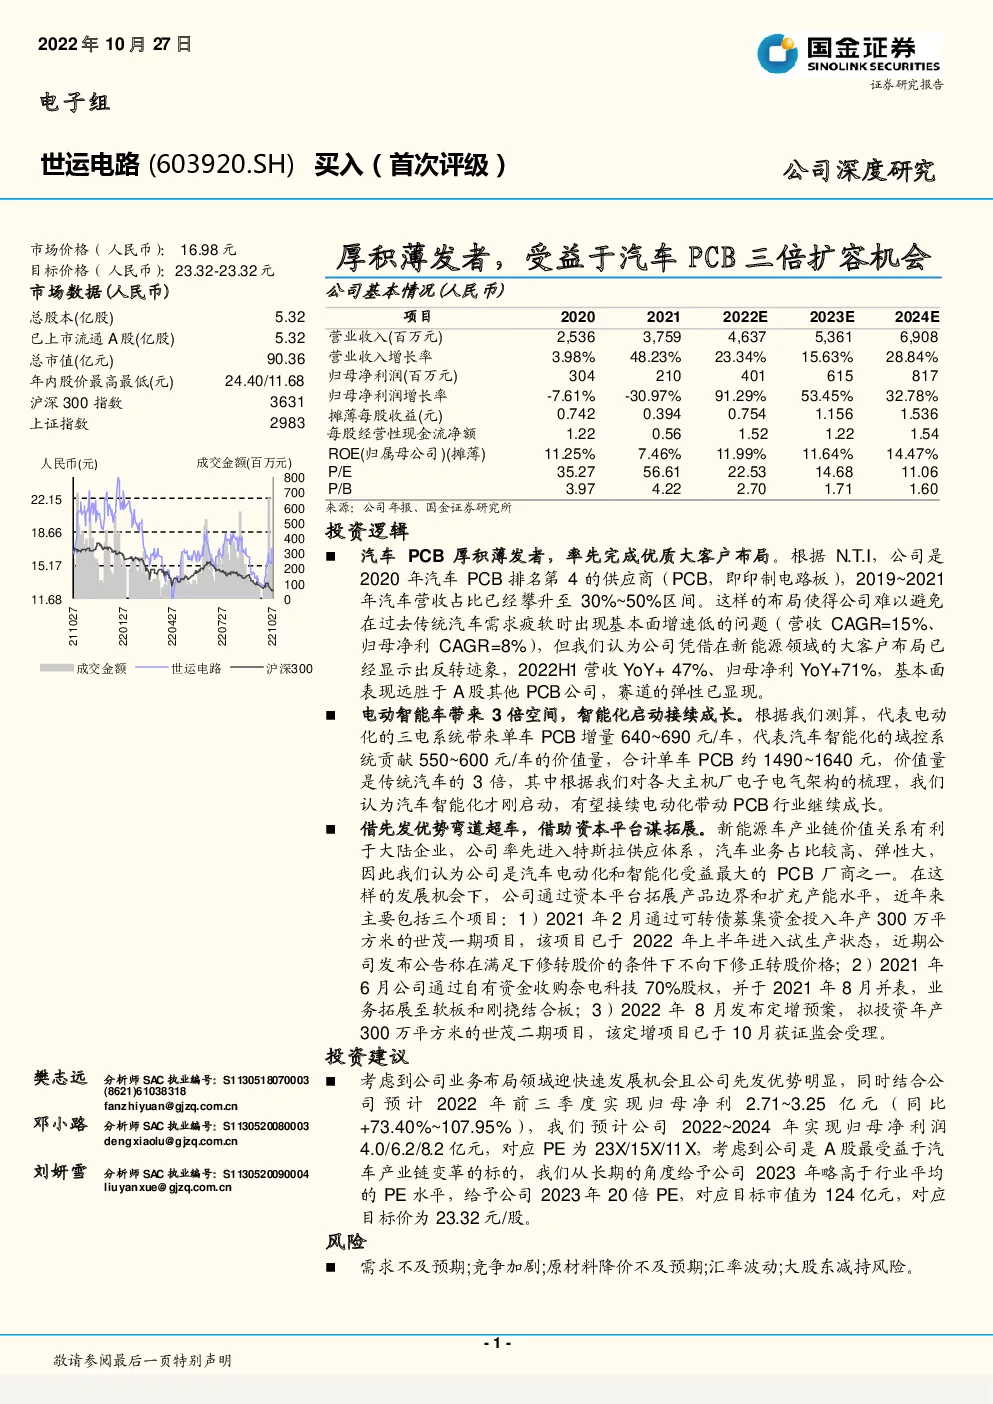
公司基本情况(人民币) 投资逻辑 汽车PCB厚积薄发者,率先完成优质大客户布局。根据N.T.I,公司是2020年汽车PCB排名第4的供应商(PCB,即印制电路板),2019~2021年汽车营收占比已经攀升至30%~50%区间。这样的布局使得公司难以避免在过去传统汽车需求疲软时出现基本面增速低的问题(营收CAGR=15%、归母净利CAGR=8%),但我们认为公司凭借在新能源领域的大客户布局已经显示出反转迹象,2022H1营收YoY+ 47%、归母净利YoY+71%,基本面表现远胜于A股其他PCB公司,赛道的弹性已显现。 电动智能车带来3倍空间,智能化启动接续成长。根据我们测算,代表电动化的三电系统带来单车PCB增量640~690元/车,代表汽车智能化的域控系统贡献550~600元/车的价值量,合计单车PCB约1490~1640元,价值量是传统汽车的3倍,其中根据我们对各大主机厂电子电气架构的梳理,我们认为汽车智能化才刚启动,有望接续电动化带动PCB行业继续成长。 借先发优势弯道超车,借助资本平台谋拓展。新能源车产业链价值关系有利于大陆企业,公司率先进入特斯拉供应体系,汽车业务占比较高、弹性大,因此我们认为公司是汽车电动化和智能化受益最大的PCB厂商之一。在这样的发展机会下,公司通过资本平台拓展产品边界和扩充产能水平,近年来主要包括三个项目:1)2021年2月通过可转债募集资金投入年产300万平方米的世茂一期项目,该项目已于2022年上半年进入试生产状态,近期公司发布公告称在满足下修转股价的条件下不向下修正转股价格;2)2021年6月公司通过自有资金收购奈电科技70%股权,并于2021年8月并表,业务拓展至软板和刚挠结合板;3)2022年8月发布定增预案,拟投资年产300万平方米的世茂二期项目,该定增项目已于10月获证监会受理。 投资建议 考虑到公司业务布局领域迎快速发展机会且公司先发优势明显,同时结合公司预计2022年前三季度实现归母净利2.71~3.25亿元 ( 同比+73.40%~107.95%),我们预计公司2022~2024年实现归母净利润4.0/6.2/8.2亿元,对应PE为23X/15X/11X,考虑到公司是A股最受益于汽车产业链变革的标的,我们从长期的角度给予公司2023年略高于行业平均的PE水平,给予公司2023年20倍PE,对应目标市值为124亿元,对应目标价为23.32元/股。 风险 需求不及预期;竞争加剧;原材料降价不及预期;汇率波动;大股东减持风险。 一、汽车PCB厚积薄发者,率先完成优质大客户布局 1.1、深耕汽车PCB,全球竞争力正在逐渐提高 广东世运电路科技股份有限公司(后简称公司)成立于2005年,是2021年全球排名第37名、大陆排名第8名的PCB供应商。从下游领域布局的角度来看,公司主要深耕于汽车电子领域,根据N.T.I的报告显示,公司在2019年和2020年汽车PCB厂商排名中分别位列全球17名和全球14名、分别位列大陆第5名和第4名,可见公司在汽车PCB领域的竞争力明显且正在逐渐提升; 同时我们根据N.T.I披露的各汽车PCB供应商的汽车电子相关营收数据,我们估算出公司2019年和2020年汽车PCB营收占比分别达到39%和36%,根据产业链调研我们了解到2021年公司汽车营收占比更是攀升至40%~50%区间,相比公司招股说明书披露的2014~2016年汽车PCB占比27%、22%、25%而言,汽车PCB业务也逐渐成为带动公司发展的关键。 图表1:公司在全球汽车PCB竞争中的排名显著提升 图表2:公司汽车PCB营收占比持续提升 1.2、率先完成优质大客户布局,厚积薄发迎成长 过去几年全球汽车销量增速一直维持较低水平,2020年汽车销量同比下降13%,2021年虽然汽车同比恢复3%的增长,但整体需求显示出疲软之色。新能源车的出现给汽车产业带来了新的增量点,从2015~2021年新能源车全球销量复合增长51%来看,向新能源车布局将成为元器件厂商谋求成长的必选之路。 图表3:全球汽车销售景气度疲软 图表4:全球新能源车销售景气度高 公司业务主要推动力来自汽车PCB,这样的布局难以避免在过去几年传统汽车需求疲软且新能源量级较小时,公司出现基本面疲软的问题,即2012~2021年营收复合增速为15%、归母净利润复合增速8%。但我们认为在当前新能源车带动产业链进入高速成长的时间段,公司这种坚持深耕汽车PCB领域的厂商即将迎来高速成长机会: 率先完成优质大客户布局,身位较同行更靠前。根据公司公告,公司早在2012年起就开始开发特斯拉,经过2年的验证后正式从2015年开始小批量供货,2017年开始批量供货,2019年起特斯拉已经成为公司最大的汽车PCB客户,领先国内其他竞争对手完成对全球第一大新能源汽车主机厂的绑定,这一部布局能够使得公司较国内其他竞争对手优先享受新能源汽车高速发展红利。 业绩逆势高增长,厚积薄发未来可期。从A股PCB今年上半年的营收和归母净利可以看到今年需求整体疲软导致PCB行业景气度承压,但我们同时看到公司在2021年营收高增48%的基础上,2022年上半年营收同比再大幅增长47%,伴随归母净利润同比增长71%,且分季度看22Q2的同比增速还在扩大,增幅明显好于A股PCB(剔除公司数据),也明显好于A股中规模相当、且也有新能源汽车相关布局的厂商,可见公司由于聚焦于高增长的新能源汽车并且大客户布局较优,表现出更好的成长弹性,这是公司在汽车PCB深耕多年的成果,未来厚积薄发值得期待。 图表5:在新能源车未爆发前公司营收维持低增速 图表6:在新能源未爆发前公司归母净利维持低增速 图表7:公司在新能源汽车行业布局更优 图表8:公司聚焦汽车业务,营收和归母净利增速高于A股其他PCB 图表9:公司营收和归母净利同比增速高于其他有新能源汽车布局的PCB厂商 综上,公司通过多年在汽车PCB领域的积淀,已经在今年显现出强韧的增长弹性,我们认为在汽车电动化和智能化趋势下,汽车PCB行业将迎来高增长,而公司率先完成优质大客户的布局能够较竞争对手更充分享受到行业发展红利。 二、汽车电动化继续保持高位增速,智能化启动接续成长 新能源汽车的出现对产业链主要带来两方面的影响,其一新增价值环节即三电系统,其二汽车部件价值量从机械件向电子件转移,归纳来说就是汽车的电动化和智能化趋势。汽车PCB作为承载电流信号的基础元器件,也将随着汽车电动化和智能化趋势迎来成长机会。 2.1、电动化新增单车640~690元价值,整车增速放缓应重点关注客户布局 2.1.1、三电系统单车PCB价值达到640~690元 不同的能量转换逻辑产生新增价值环节——三电系统。直观地理解,电动化带来的主要硬件变化就是新增了三电系统,即电池、电机和电控,电动车的能量转换过程就是通过三电系统不断地对大电压和大电流进行控制、处理、分配的过程,而要满足这么复杂的功能,单靠传统燃油车以机械为主的结构是无法做到的,此时就需要新增三电系统来支持能量转换。 图表10:燃油车和电动车动力发动原理变化使得产业链新增三电系统环节 三电系统单车价值量640~690元。我们梳理了特斯拉Model3三电系统中PCB的分布情况,我们认为特斯拉Model3三电系统的PCB主要分为HV Battery和电机电控两个部分,其中HV Battery包含5套主要的PCB板(即BMS+HVP、BMB、CCS、PCS、CP),合计面积约0.663平方米,对应单车价值量600~650元;电机电控只有1块高度集成的PCB板,面积用量约为0.05平方米,对应单车价值量约为40元。由此总结来看,特斯拉三电系统PCB用量约为0.713平方米,对应单车价值量约为640~690元。 图表11:特斯拉Model3三电系统PCB用量合计约为0.713平方米 2.1.2、三电系统PCB中软板占54~55%、硬板占45~46% 根据我们的研究测算,从三电系统PCB板类型分布来看,软板占据了大部分的单车价值量(54%~55%),这块软板CCS主要用于引出电池组中的电流,是替代原先线束的新方案,并且由于涉及到电流承载,软板厂商需要完成打件SMT且主机厂对这块软板的可靠性有非常高的要求,因此该软板价值量较高,为PCB软板市场带来了不小增量。除了软板之外,还有45%~46%的硬板,根据特斯拉Model3的方案,三电系统的硬板主要是以厚铜板为主,在可靠性上也有较高的要求。 图表12:特斯拉Model3三电系统软板价值占比超过一半 2.2、域控器贡献单车550~600元价值,真正智能化才开始 2.2.1、域控贡献核心价值,单车价值量550~600元 智能化就是赋予终端产品更多运算能力的过程,具体到汽车,智能化带来的改变主要在于传感器增加和集中度提升两个关键点: 智能硬件增加:智能座舱、车联网和自动驾驶是主线。智能化的含义是机器硬件在使用者提出更少指令的情况下自主决策行为以更大程度满足使用者需求的能力,如此全面的能力需要多种多样的智能模块进行协同才能够完成,由此倒逼智能硬件数量增加。近两年来各大车厂及相关产业链的智能化方向集中在智能座舱和自动驾驶方向,其中智能座舱的智能硬件包括中控屏、液晶仪表、识别交互模块等,自动驾驶方向主要是增加传感器来完成汽车感官信息收集,从各项智能硬件搭载率情况可以看出当前智能化要求明显增加了对智能硬件的需求。 图表13:特斯拉Model3智能座舱以屏为核心 图表14:特斯拉Model3智能驾驶以摄像头为主 电子电气架构从分布式到集中式:域控制器(DCU)出现。如前所述,车上的硬件控制都是通过以控制器(ECU)为核心的模块(模块包括传感器、控制器、执行器、电源)进行管控,以往电子电气总架构(EEA)采用分布式结构,每个功能都由一套独立的模块来解决,这就意味着每增加一个智能硬件就需要增加一个独立模块,在汽车智能化带来智能硬件大量增加并且对硬件之间整合协同要求快速提高的背景下,ECU的数量要求也会相应增加,这无疑增加了开发成本和时间成本。面临这样的问题,各大汽车厂商都纷纷提出电子电气架构演进的构想和规划,即从分布式电子电气结构要向域集中、最终希望达到车辆集中的架构模式,而电子电气架构的集中从硬件形式上表现为多个ECU的功能整合在1个域控制器(Domain ControllerUnit,DCU),基于此,车辆的控制单元就从几十甚至上百个单元缩减到几个高度集成的单元,整车电子集成度得到大幅度提升。 图表15:汽车电子电气架构(EEA)集中度越来越高 域控架构是评判智能化水平的关键。当前市场上对汽车智能化的定义多从消费者可感知的层面去观察新品的传感器搭配情况,我们认为从PCB研究角度来看,上述对智能化的定义不具有太大的参考意义,因此虽然摄像头、激光雷达、毫米波雷达中都会或多或少地使用到PCB,但我们考虑到两点:1)龙头厂商特斯拉偏好采用12个摄像头的方案、对应PCB板的单车价值量为12~16元,价值量不高;2)不基于域控架构所搭配的传感器,智能化水平是有限,这样的设计对PCB的价值增量有限。因此在我们PCB行业的研究中,评判智能化水平主要观察主机厂的域控架构。 域控贡献单车550~600元价值。以特斯拉Model3为例,其域控结构由中央控制模块、右车身控制域和左车身控制三个区域进行控制,对应了辅助驾驶及娱乐控制模块(AICM)、前车身控制器(BCM F H)、右车身控制器(BCM RH)、左车身控制器(BCM LH)4个核心控制模块,在这样的架构设计下,PCB从分散模块演变成4个高度集中的模块。具体对应到PCB主板来看,AICM中主要有3块板子(分别负责辅助驾驶Autopilot、信息娱乐Media和网络通信LTE),前/右/左车身控制器分别各有1块板子,6块PCB板的面积合计达到0.28平方米,均采用硬板的方案且其中AICM的3块板子采用HDI的工艺、价值量较高,所以特斯拉Model 3的主要域控制器所