业绩超预期,新能源业务快速增长
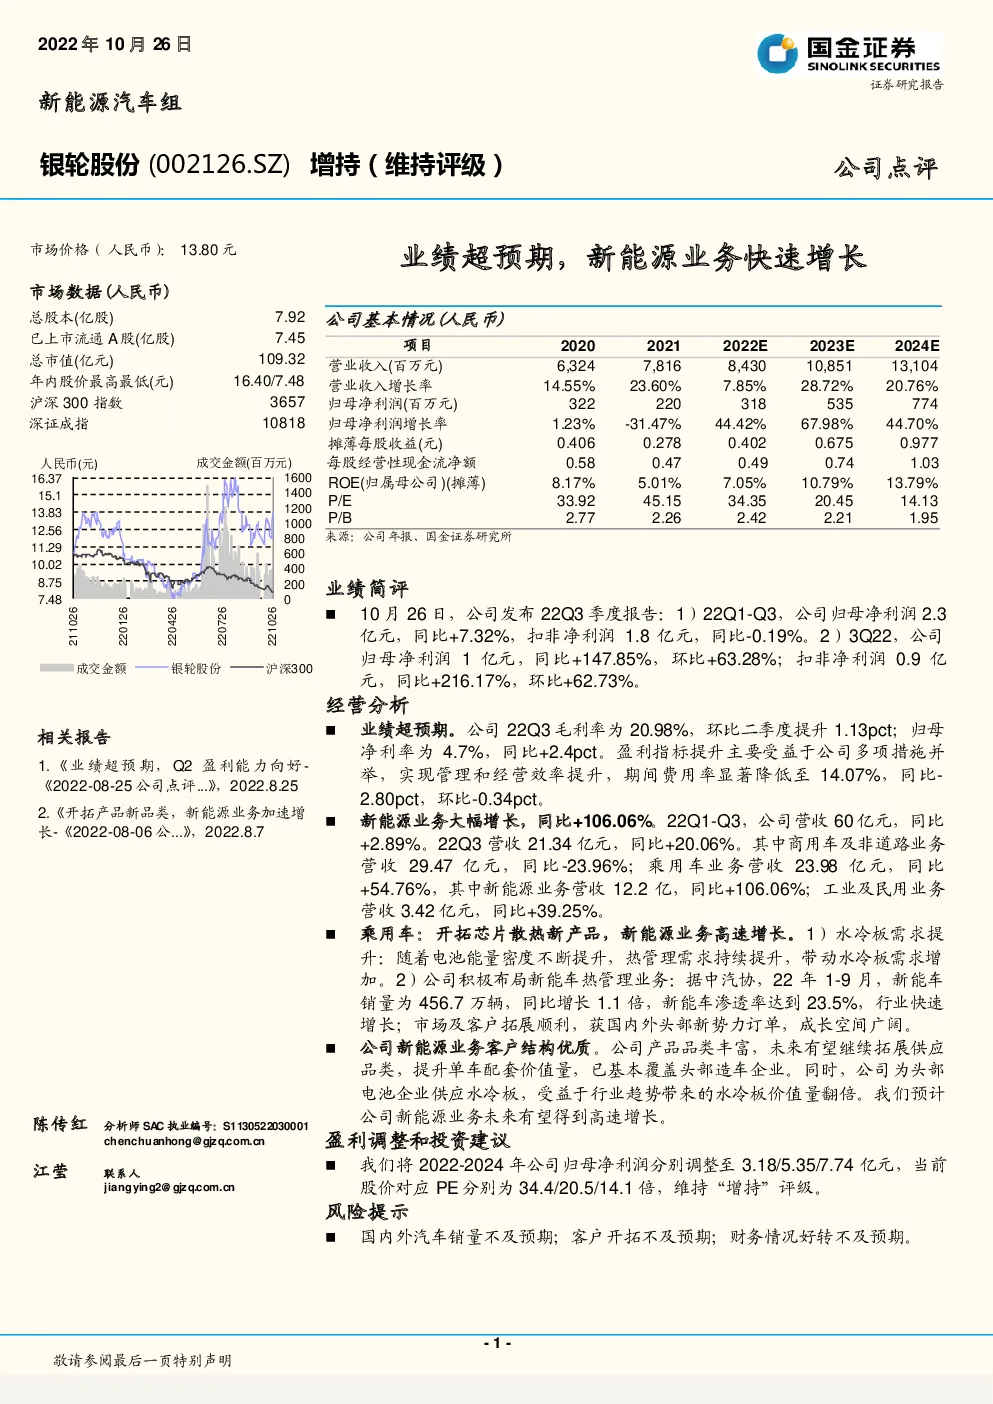
公司基本情况(人民币) 业绩简评 10月26日,公司发布22Q3季度报告:1)22Q1-Q3,公司归母净利润2.3亿元,同比+7.32%,扣非净利润1.8亿元,同比-0.19%。2)3Q22,公司归母净利润1亿元,同比+147.85%,环比+63.28%;扣非净利润0.9亿元,同比+216.17%,环比+62.73%。 经营分析 业绩超预期。公司22Q3毛利率为20.98%,环比二季度提升1.13pct;归母净利率为4.7%,同比+2.4pct。盈利指标提升主要受益于公司多项措施并举,实现管理和经营效率提升,期间费用率显著降低至14.07%,同比-2.80pct,环比-0.34pct。 新能源业务大幅增长,同比+106.06%。22Q1-Q3,公司营收60亿元,同比+2.89%。22Q3营收21.34亿元,同比+20.06%。其中商用车及非道路业务营收29.47亿元, 同比-23.96%; 乘用车业务营收23.98亿元, 同比+54.76%,其中新能源业务营收12.2亿,同比+106.06%;工业及民用业务营收3.42亿元,同比+39.25%。 乘用车:开拓芯片散热新产品,新能源业务高速增长。1)水冷板需求提升:随着电池能量密度不断提升,热管理需求持续提升,带动水冷板需求增加。2)公司积极布局新能车热管理业务:据中汽协,22年1-9月,新能车销量为456.7万辆,同比增长1.1倍,新能车渗透率达到23.5%,行业快速增长;市场及客户拓展顺利,获国内外头部新势力订单,成长空间广阔。 公司新能源业务客户结构优质。公司产品品类丰富,未来有望继续拓展供应品类,提升单车配套价值量,已基本覆盖头部造车企业。同时,公司为头部电池企业供应水冷板,受益于行业趋势带来的水冷板价值量翻倍。我们预计公司新能源业务未来有望得到高速增长。 盈利调整和投资建议 我们将2022-2024年公司归母净利润分别调整至3.18/5.35/7.74亿元,当前股价对应PE分别为34.4/20.5/14.1倍,维持“增持”评级。 风险提示 国内外汽车销量不及预期;客户开拓不及预期;财务情况好转不及预期。