线上直销增厚公司收益,正价销售凸显需求韧性
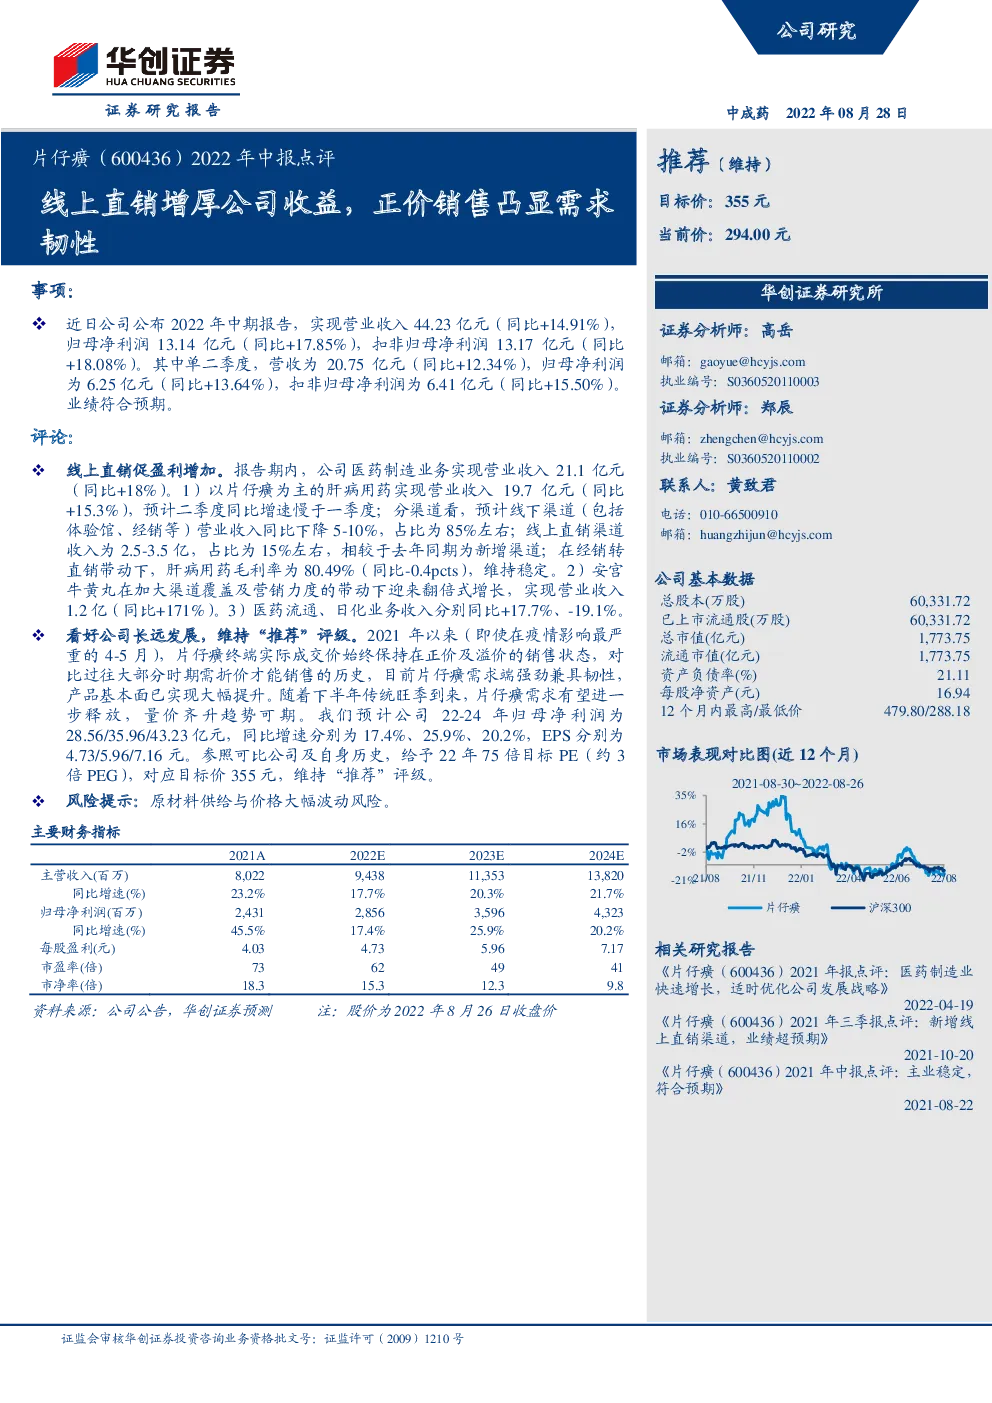
事项: 近日公司公布2022年中期报告,实现营业收入44.23亿元(同比+14.91%),归母净利润13.14亿元(同比+17.85%),扣非归母净利润13.17亿元(同比+18.08%)。其中单二季度,营收为20.75亿元(同比+12.34%),归母净利润为6.25亿元(同比+13.64%),扣非归母净利润为6.41亿元(同比+15.50%)。 业绩符合预期。 评论: 线上直销促盈利增加。报告期内,公司医药制造业务实现营业收入21.1亿元(同比+18%)。1)以片仔癀为主的肝病用药实现营业收入19.7亿元(同比+15.3%),预计二季度同比增速慢于一季度;分渠道看,预计线下渠道(包括体验馆、经销等)营业收入同比下降5-10%,占比为85%左右;线上直销渠道收入为2.5-3.5亿,占比为15%左右,相较于去年同期为新增渠道;在经销转直销带动下,肝病用药毛利率为80.49%(同比-0.4pcts),维持稳定。2)安宫牛黄丸在加大渠道覆盖及营销力度的带动下迎来翻倍式增长,实现营业收入1.2亿(同比+171%)。3)医药流通、日化业务收入分别同比+17.7%、-19.1%。 看好公司长远发展,维持“推荐”评级。2021年以来(即使在疫情影响最严重的4-5月),片仔癀终端实际成交价始终保持在正价及溢价的销售状态,对比过往大部分时期需折价才能销售的历史,目前片仔癀需求端强劲兼具韧性,产品基本面已实现大幅提升。随着下半年传统旺季到来,片仔癀需求有望进一步释放 , 量价齐升趋势可期 。 我们预计公司22-24年归母净利润为28.56/35.96/43.23亿元,同比增速分别为17.4%、25.9%、20.2%,EPS分别为4.73/5.96/7.16元。参照可比公司及自身历史,给予22年75倍目标PE(约3倍PEG),对应目标价355元,维持“推荐”评级。 风险提示:原材料供给与价格大幅波动风险。 主要财务指标