船舶运力不断增加,业务规模稳定增长
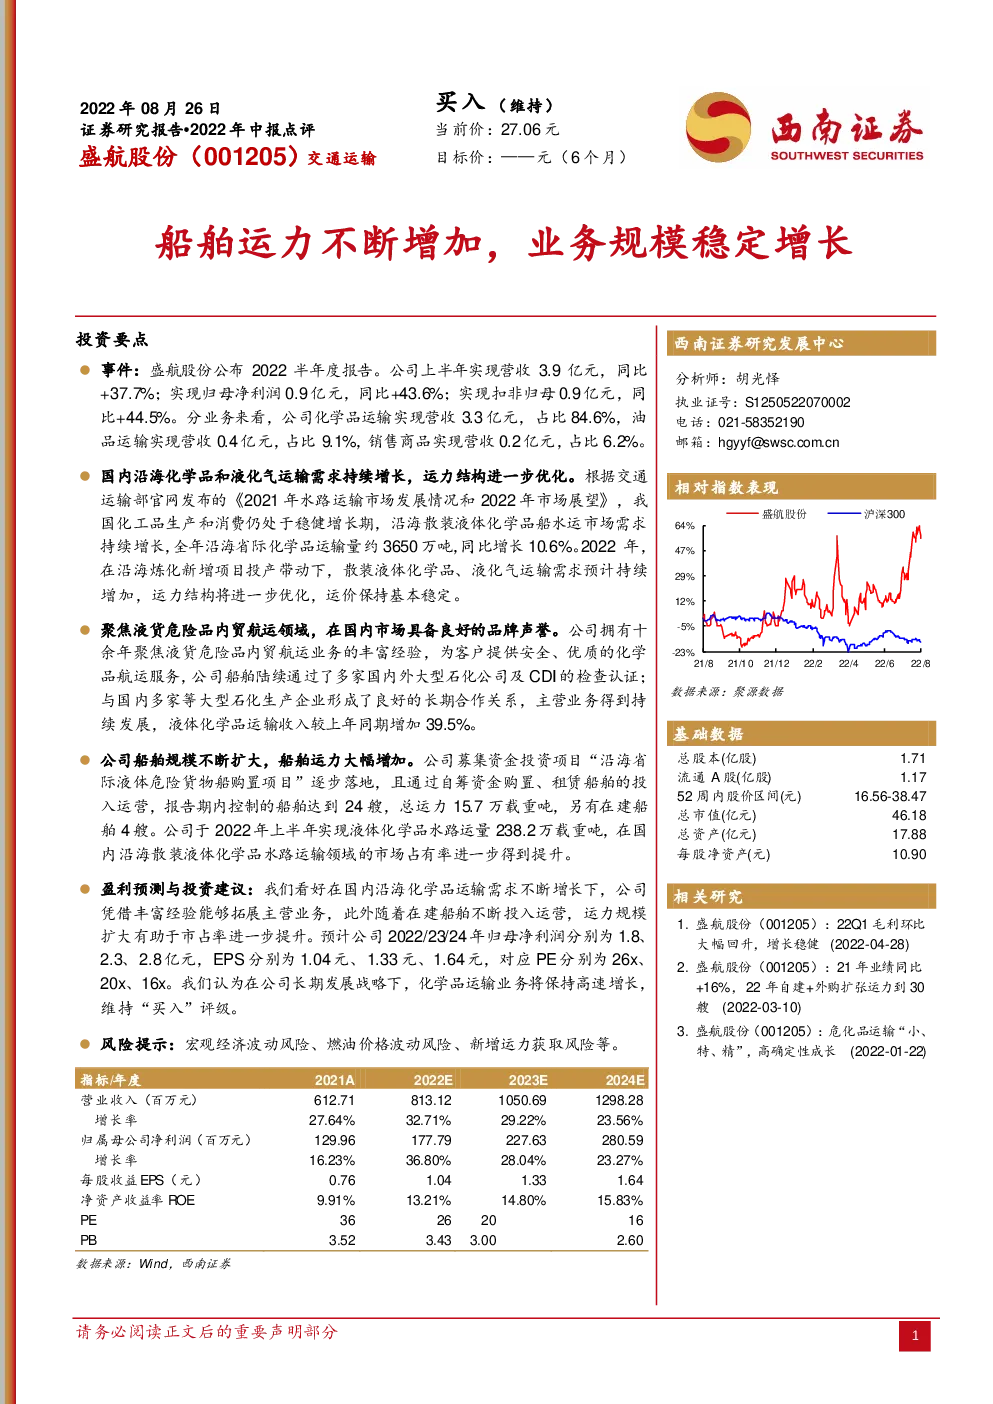
投资要点 事件:盛航股份公布] 2022半年度报告。公司上半年实现营收3.9亿元,同比+37.7%;实现归母净利润0.9亿元,同比+43.6%;实现扣非归母0.9亿元,同比+44.5%。分业务来看,公司化学品运输实现营收3.3亿元,占比84.6%,油品运输实现营收0.4亿元,占比9.1%,销售商品实现营收0.2亿元,占比6.2%。 国内沿海化学品和液化气运输需求持续增长,运力结构进一步优化。根据交通运输部官网发布的《2021年水路运输市场发展情况和2022年市场展望》,我国化工品生产和消费仍处于稳健增长期,沿海散装液体化学品船水运市场需求持续增长,全年沿海省际化学品运输量约3650万吨,同比增长10.6%。2022年,在沿海炼化新增项目投产带动下,散装液体化学品、液化气运输需求预计持续增加,运力结构将进一步优化,运价保持基本稳定。 聚焦液货危险品内贸航运领域,在国内市场具备良好的品牌声誉。公司拥有十余年聚焦液货危险品内贸航运业务的丰富经验,为客户提供安全、优质的化学品航运服务,公司船舶陆续通过了多家国内外大型石化公司及CDI的检查认证; 与国内多家等大型石化生产企业形成了良好的长期合作关系,主营业务得到持续发展,液体化学品运输收入较上年同期增加39.5%。 公司船舶规模不断扩大,船舶运力大幅增加。公司募集资金投资项目“沿海省际液体危险货物船购置项目”逐步落地,且通过自筹资金购置、租赁船舶的投入运营,报告期内控制的船舶达到24艘,总运力15.7万载重吨,另有在建船舶4艘。公司于2022年上半年实现液体化学品水路运量238.2万载重吨,在国内沿海散装液体化学品水路运输领域的市场占有率进一步得到提升。 盈利预测与投资建议:我们看好在国内沿海化学品运输需求不断增长下,公司凭借丰富经验能够拓展主营业务,此外随着在建船舶不断投入运营,运力规模扩大有助于市占率进一步提升。预计公司2022/23/24年归母净利润分别为1.8、 2.3、2.8亿元,EPS分别为1.04元、1.33元、1.64元,对应PE分别为26x、20x、16x。我们认为在公司长期发展战略下,化学品运输业务将保持高速增长,维持“买入”评级。 风险提示:宏观经济波动风险、燃油价格波动风险、新增运力获取风险等。 指标/年度