Q2渠道留力,H2弹性较足
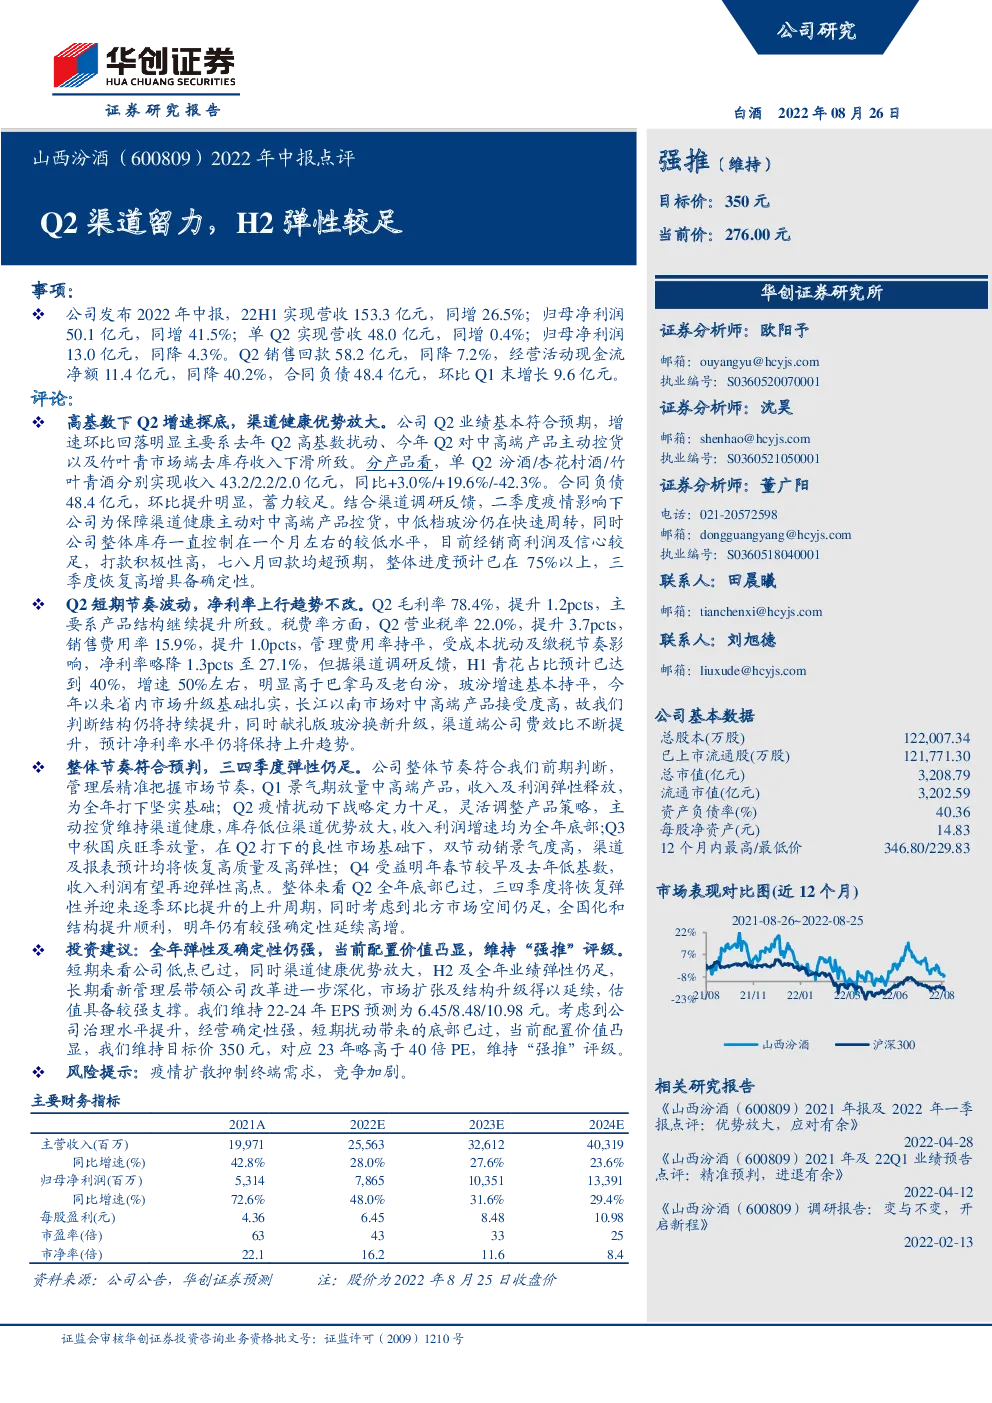
事项: 公司发布2022年中报,22H1实现营收153.3亿元,同增26.5%;归母净利润50.1亿元,同增41.5%;单Q2实现营收48.0亿元,同增0.4%;归母净利润13.0亿元,同降4.3%。Q2销售回款58.2亿元,同降7.2%,经营活动现金流净额11.4亿元,同降40.2%,合同负债48.4亿元,环比Q1末增长9.6亿元。 评论: 高基数下Q2增速探底,渠道健康优势放大。公司Q2业绩基本符合预期,增速环比回落明显主要系去年Q2高基数扰动、今年Q2对中高端产品主动控货以及竹叶青市场端去库存收入下滑所致。分产品看,单Q2汾酒/杏花村酒/竹叶青酒分别实现收入43.2/2.2/2.0亿元,同比+3.0%/+19.6%/-42.3%。合同负债48.4亿元,环比提升明显,蓄力较足。结合渠道调研反馈,二季度疫情影响下公司为保障渠道健康主动对中高端产品控货,中低档玻汾仍在快速周转,同时公司整体库存一直控制在一个月左右的较低水平,目前经销商利润及信心较足,打款积极性高,七八月回款均超预期,整体进度预计已在75%以上,三季度恢复高增具备确定性。 Q2短期节奏波动,净利率上行趋势不改。Q2毛利率78.4%,提升1.2pcts,主要系产品结构继续提升所致。税费率方面,Q2营业税率22.0%,提升3.7pcts,销售费用率15.9%,提升1.0pcts,管理费用率持平,受成本扰动及缴税节奏影响,净利率略降1.3pcts至27.1%,但据渠道调研反馈,H1青花占比预计已达到40%,增速50%左右,明显高于巴拿马及老白汾,玻汾增速基本持平,今年以来省内市场升级基础扎实,长江以南市场对中高端产品接受度高,故我们判断结构仍将持续提升,同时献礼版玻汾换新升级,渠道端公司费效比不断提升,预计净利率水平仍将保持上升趋势。 整体节奏符合预判,三四季度弹性仍足。公司整体节奏符合我们前期判断,管理层精准把握市场节奏,Q1景气期放量中高端产品,收入及利润弹性释放,为全年打下坚实基础;Q2疫情扰动下战略定力十足,灵活调整产品策略,主动控货维持渠道健康,库存低位渠道优势放大,收入利润增速均为全年底部;Q3中秋国庆旺季放量,在Q2打下的良性市场基础下,双节动销景气度高,渠道及报表预计均将恢复高质量及高弹性;Q4受益明年春节较早及去年低基数,收入利润有望再迎弹性高点。整体来看Q2全年底部已过,三四季度将恢复弹性并迎来逐季环比提升的上升周期,同时考虑到北方市场空间仍足,全国化和结构提升顺利,明年仍有较强确定性延续高增。 投资建议:全年弹性及确定性仍强,当前配置价值凸显,维持“强推”评级。 短期来看公司低点已过,同时渠道健康优势放大, H2 及全年业绩弹性仍足,长期看新管理层带领公司改革进一步深化,市场扩张及结构升级得以延续,估值具备较强支撑。我们维持22-24年EPS预测为6.45/8.48/10.98元。考虑到公司治理水平提升,经营确定性强,短期扰动带来的底部已过,当前配置价值凸显,我们维持目标价350元,对应23年略高于40倍PE,维持“强推”评级。 风险提示:疫情扩散抑制终端需求,竞争加剧。 主要财务指标 图表1山西汾酒分季度拆分表(百万,%) 图表2山西汾酒PE-Band 图表3山西汾酒PB-Band