板块分化明显,供需逻辑切换
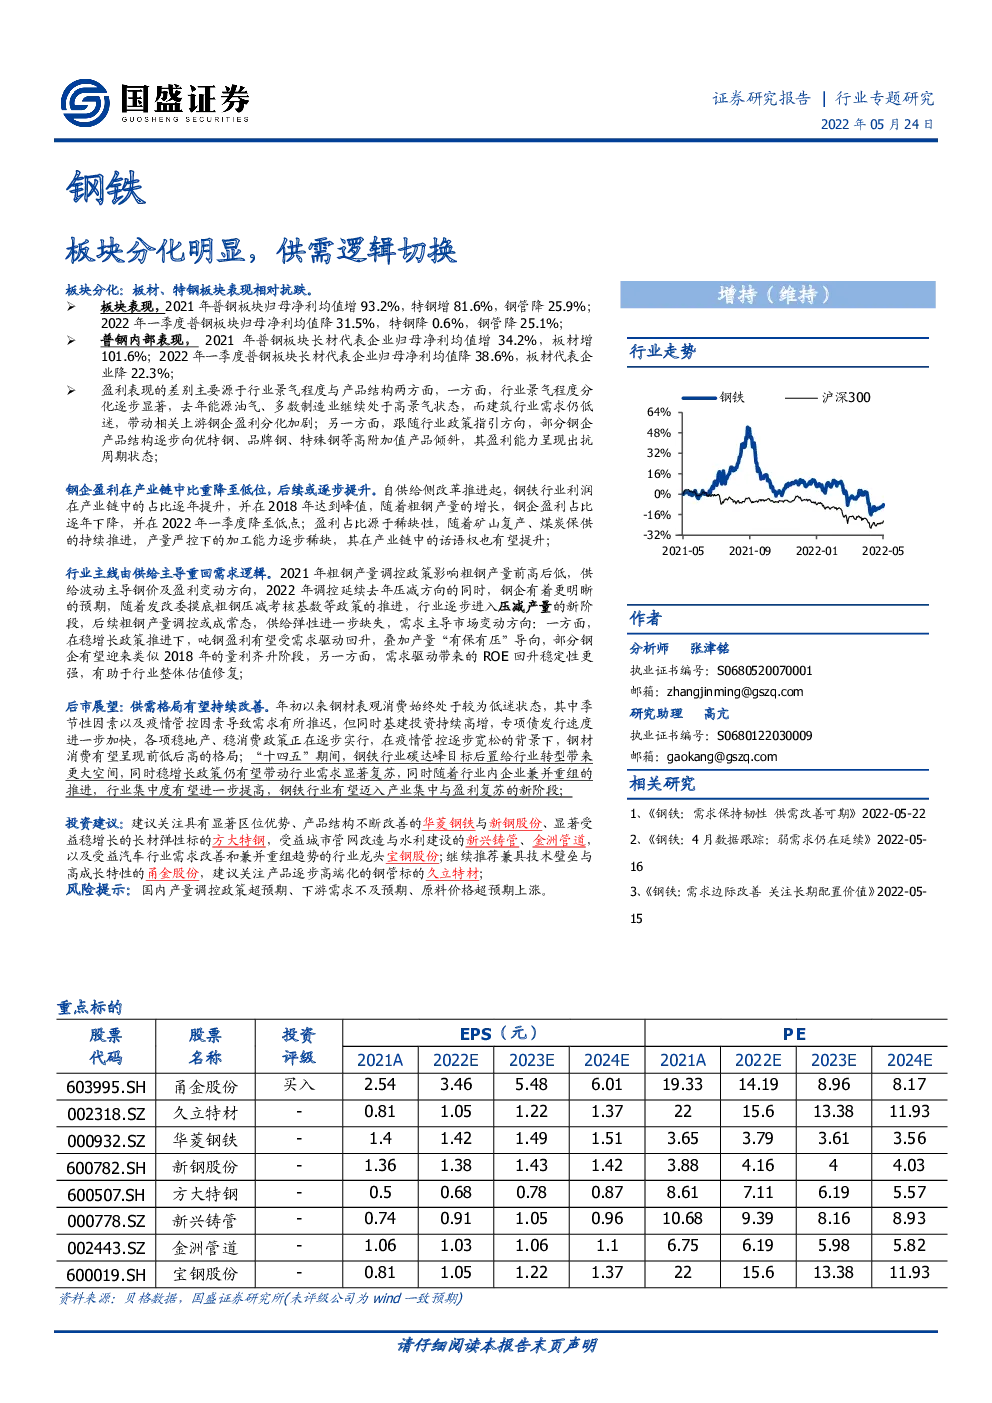
板块分化:板材、特钢板块表现相对抗跌。 板块表现,2021年普钢板块归母净利均值增93.2%,特钢增81.6%,钢管降25.9%; 2022年一季度普钢板块归母净利均值降31.5%,特钢降0.6%,钢管降25.1%; 普钢内部表现,2021年普钢板块长材代表企业归母净利均值增34.2%,板材增101.6%;2022年一季度普钢板块长材代表企业归母净利均值降38.6%,板材代表企业降22.3%; 盈利表现的差别主要源于行业景气程度与产品结构两方面,一方面,行业景气程度分化逐步显著,去年能源油气、多数制造业继续处于高景气状态,而建筑行业需求仍低迷,带动相关上游钢企盈利分化加剧;另一方面,跟随行业政策指引方向,部分钢企产品结构逐步向优特钢、品牌钢、特殊钢等高附加值产品倾斜,其盈利能力呈现出抗周期状态; 钢企盈利在产业链中比重降至低位,后续或逐步提升。自供给侧改革推进起,钢铁行业利润在产业链中的占比逐年提升,并在2018年达到峰值,随着粗钢产量的增长,钢企盈利占比逐年下降,并在2022年一季度降至低点;盈利占比源于稀缺性,随着矿山复产、煤炭保供的持续推进,产量严控下的加工能力逐步稀缺,其在产业链中的话语权也有望提升; 行业主线由供给主导重回需求逻辑。2021年粗钢产量调控政策影响粗钢产量前高后低,供给波动主导钢价及盈利变动方向,2022年调控延续去年压减方向的同时,钢企有着更明晰的预期,随着发改委摸底粗钢压减考核基数等政策的推进,行业逐步进入压减产量的新阶段,后续粗钢产量调控或成常态,供给弹性进一步缺失,需求主导市场变动方向:一方面,在稳增长政策推进下,吨钢盈利有望受需求驱动回升,叠加产量“有保有压”导向,部分钢企有望迎来类似2018年的量利齐升阶段,另一方面,需求驱动带来的ROE回升稳定性更强,有助于行业整体估值修复; 后市展望:供需格局有望持续改善。年初以来钢材表观消费始终处于较为低迷状态,其中季节性因素以及疫情管控因素导致需求有所推迟,但同时基建投资持续高增,专项债发行速度进一步加快,各项稳地产、稳消费政策正在逐步实行,在疫情管控逐步宽松的背景下,钢材消费有望呈现前低后高的格局;“十四五”期间,钢铁行业碳达峰目标后置给行业转型带来更大空间,同时稳增长政策仍有望带动行业需求显著复苏,同时随着行业内企业兼并重组的推进,行业集中度有望进一步提高,钢铁行业有望迈入产业集中与盈利复苏的新阶段; 投资建议:建议关注具有显著区位优势、产品结构不断改善的华菱钢铁与新钢股份、显著受益稳增长的长材弹性标的方大特钢,受益城市管网改造与水利建设的新兴铸管、金洲管道,以及受益汽车行业需求改善和兼并重组趋势的行业龙头宝钢股份;继续推荐兼具技术壁垒与高成长特性的甬金股份,建议关注产品逐步高端化的钢管标的久立特材; 风险提示:国内产量调控政策超预期、下游需求不及预期、原料价格超预期上涨。 重点标的 股票代码 1.板材、特钢板块相对抗跌 1.1.板块分化明显 从2021年报及2022一季报数据来看,普钢板块有着较好盈利弹性,但其稳定盈利能力不及特钢,钢管行业盈利持续处于低迷状态;2021年普钢板块归母净利均值增93.2%,特钢增81.6%,钢管降25.9%;2022年一季度普钢板块归母净利均值降31.5%,特钢降0.6%,钢管降25.1%; 图表1:细分板块盈利汇总(亿元) 1.2.普钢板块内部维持板强长弱特征 2021年地产投资逐步下行,制造业景气程度领先,到2022年依旧维持;受此影响,代表企业盈利呈现出不同状态,2021年普钢板块长材代表企业归母净利均值增34.2%,板材增101.6%;2022年一季度普钢板块长材代表企业归母净利均值降38.6%,板材代表企业降22.3%; 图表2:长材与板材代表企业盈利对比(亿元) 钢企盈利表现的差别主要源于行业景气程度与产品结构两方面,一方面,行业景气程度分化逐步显著,去年能源油气、多数制造业继续处于高景气状态,而建筑行业需求低迷,带动相关上游钢企盈利分化加剧;另一方面,跟随行业政策指引方向,部分钢企产品结构逐步向优特钢、品牌钢、特殊钢等高附加值产品倾斜,其盈利能力呈现出抗周期状态; 图表3:制造业与地产投资累计同比增速(%) 图表4:石油煤炭开采与加工行业投资同比增速(%) 图表5:部分钢企逐季归母净利表现(亿元) 2.行业主线有望从供给主导切换至需求逻辑 2.1.2021年产量前高后低,供给端成为行业关键因素 在粗钢压减政策影响下,粗钢产量自2021年7月同比转降,与2021年上半年高增的产量形成鲜明对比,供给波动主导钢价及盈利变动方向,具体如下所示(现货价格采用上海地区螺纹钢、焦炭价格及青岛港铁矿价格): 上半年钢价冲高回落,同时铁矿价格以更大幅度拉升,期间焦炭价格处于低迷状态,在产量高增的助力下,上半年行业盈利规模整体上行,并在二季度达到阶段盈利高点; 下半年粗钢压减政策逐步执行,钢价再度冲高回落,矿价大幅下跌,综合吨钢利润达到了年内峰值水平,但整体产量大幅回落,在量减利增的综合影响下,下半年行业盈利规模较二季度显著下滑; 图表6:螺纹与原料价格指数及华东螺纹钢即期利润(价格以2020年1月4日价格为基数,利润单位为元/吨) 图表7:粗钢月度产量、同比变动幅度以及季度行业利润规模(万吨,%,万元) 2.2.粗钢产量调控或持续,行业供需格局有望长期扭转 发改委4月19日表示,为保持政策的连续性稳定性,巩固好粗钢产量压减成果,在2022年将继续开展全国粗钢产量压减工作,引导钢铁企业摒弃以量取胜的粗放发展方式,促进钢铁行业高质量发展;本次政策明确提出“连续性稳定性”以及巩固成果,后续粗钢产量调控或将持续;整体来看,今年粗钢产量调控政策与去年相比有如下区别: 去年钢材需求相对旺盛,钢价与矿价出现大幅波动,对行业生产节奏和盈利均产生较大影响,今年年初以来,下游需求显著偏弱,特别是地产投资与开工面积持续下行,带动建筑钢材需求同比大幅回落,偏弱需求的背景下紧缩产量对行业冲击相对有限; 今年发改委将坚持“一个总原则,突出两个重点”,其中关于“有保有压,避免“一刀切””的表述明确将压减任务重点指向部分区域和相对落后钢厂,利好南方区域以及高附加值钢企的产量释放; 经过去年压减的执行,今年钢企对产量压减幅度与节奏有着更加明确的预期,在对应压减任务指标执行的同时,可以进行更加合理的生产节奏安排; 随着发改委摸底粗钢压减考核基数等政策的推进,行业逐步迈入压减产量的新阶段,后续粗钢产量调控或成常态,供给弹性进一步缺失,需求主导市场变动方向:一方面,在稳增长政策推进下,吨钢盈利有望受需求驱动回升,叠加产量“有保有压”导向,部分钢企有望进入类似2018年量价齐升阶段,另一方面,需求驱动带来的ROE回升稳定性更强,有助于行业整体估值修复; 图表8:季度粗钢产量、钢价指数均值以及部分钢企年化ROE变动情况对比(万吨,%) 2.3.钢企在产业链中盈利占比或触底回升 自供给侧改革推进起,钢铁行业利润在产业链中的占比逐年提升,并在2018年达到峰值58.3%,随着粗钢产量的快速增加,其占比逐年下降,并在2022年一季度达到十年来最低水平15.9%;盈利占比源于稀缺性,随着矿山复产、煤炭保供的持续推进,后续钢企在产业链中的话语权有望逐步提升; 图表9:钢铁行业盈利占比逐年下降 3.后市展望:供需改善持续,双条线选择配置标的 3.1.供需格局有望持续改善 年初以来钢材表观消费始终处于较为低迷状态,其中季节性因素以及疫情管控因素导致需求有所推迟,但同时基建投资持续高增,专项债发行速度进一步加快,各项稳地产、稳消费政策正在逐步实行,在疫情管控逐步宽松的背景下,钢材消费有望呈现前低后高的格局;“十四五”期间,钢铁行业碳达峰目标后置给行业转型带来更大空间,同时稳增长政策仍有望带动行业需求显著复苏,同时随着行业内企业兼并重组的推进,行业集中度有望进一步提高,钢铁行业有望迈入产业集中与盈利复苏的新阶段; 图表10:国内粗钢供需平衡表(万吨) 3.2.投资策略 当前普钢板块整体产能受限,主要受益于需求回升带来的吨钢盈利的改善,而特钢和钢管板块则兼具盈利能力提升及产能扩张的逻辑,具体策略如下: 普钢长流程企业产能趋于稳定,产量受限,同时盈利能力分化局面延续,优质企业能够在行业周期下行阶段保持稳定盈利,并在行业周期景气阶段保持向上弹性;建议关注具有显著区位优势、产品结构不断改善的华菱钢铁与新钢股份、显著受益稳增长的长材弹性标的方大特钢,受益城市管网改造与水利建设的新兴铸管、金洲管道,以及受益汽车行业需求改善和兼并重组趋势的行业龙头宝钢股份; 特殊钢和钢管企业盈利能力受周期影响有限,产品结构改善与产能的扩张构成了增长的两级,重点关注产能增速高,产品结构高端化,市场空间大的标的;继续推荐兼具技术壁垒与高成长特性的甬金股份,建议关注产品逐步高端化的钢管标的久立特材。 4.风险提示 国内产量调控政策超预期。 受发改委产量调控政策影响,粗钢供给端收缩程度尚未确定,存在超预期压减的可能性,带来产量更大幅度的下降,从而影响钢企业绩。 下游需求不及预期。 疫情防控政策持续时间可能延长,带来的需求回落影响程度加大,地产投资与基建投资的实物需求形成有推迟或者较预期偏弱的风险。 原料价格超预期上涨。 海外铁矿供应可能受到突发因素影响而收缩,国内外焦炭与焦煤供给偏紧,原料价格出现超预期涨幅,影响钢企的利润实现。