外销增长超预期,盈利水平修复可期
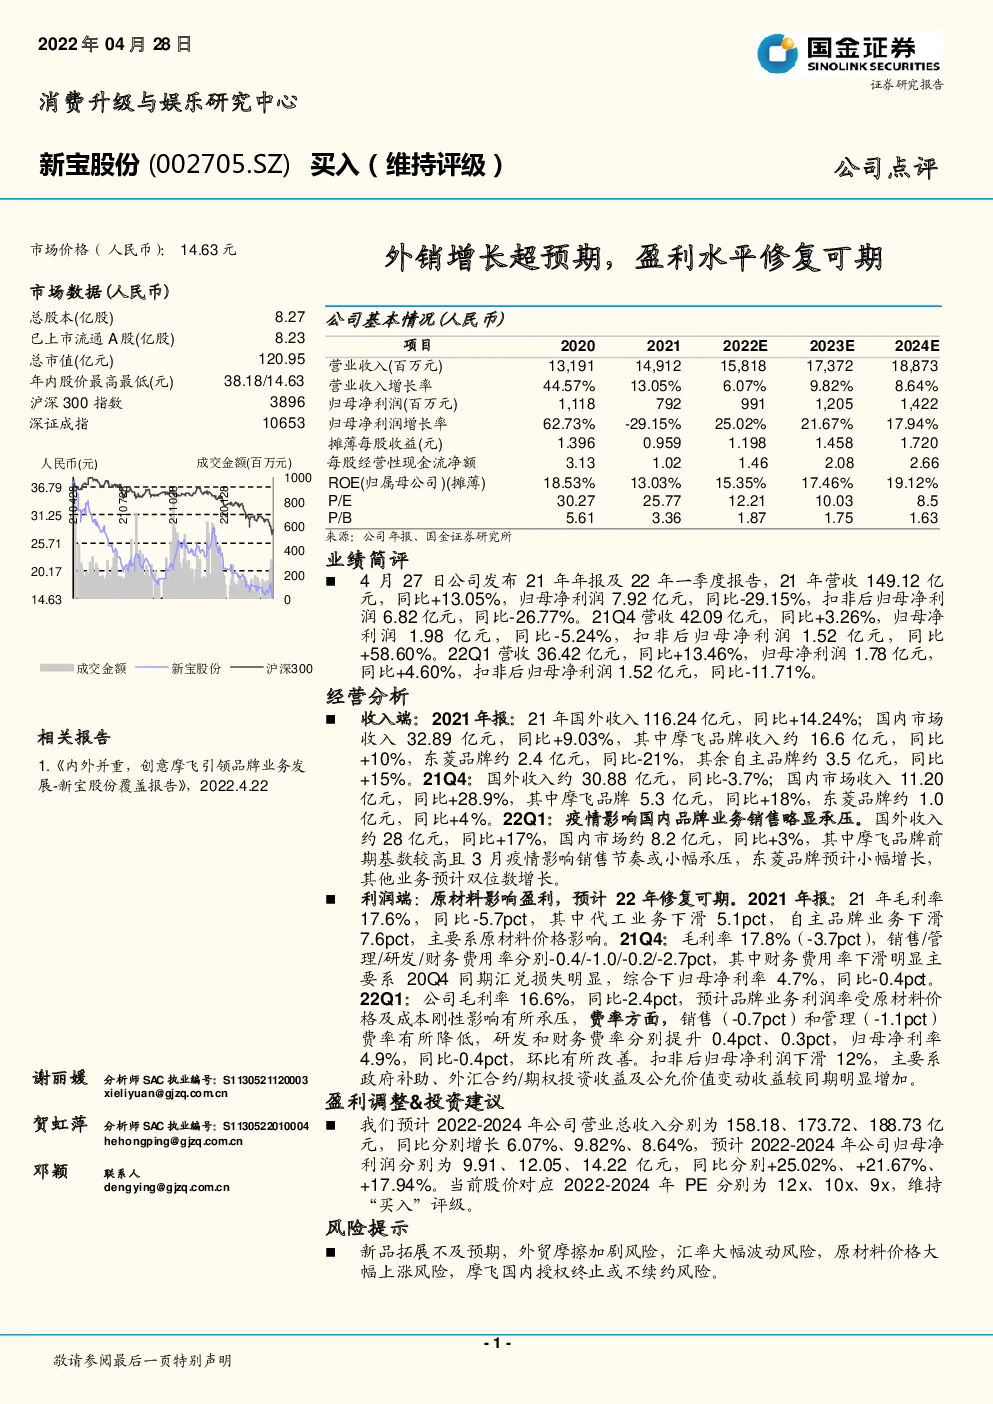
公司基本情况(人民币) 业绩简评 4月27日公司发布21年年报及22年一季度报告,21年营收149.12亿元,同比+13.05%,归母净利润7.92亿元,同比-29.15%,扣非后归母净利润6.82亿元,同比-26.77%。21Q4营收42.09亿元,同比+3.26%,归母净利润1.98亿元 , 同比-5.24%, 扣非后归母净利润1.52亿元 , 同比+58.60%。22Q1营收36.42亿元,同比+13.46%,归母净利润1.78亿元,同比+4.60%,扣非后归母净利润1.52亿元,同比-11.71%。 经营分析 收入端:2021年报:21年国外收入116.24亿元,同比+14.24%;国内市场收入32.89亿元,同比+9.03%,其中摩飞品牌收入约16.6亿元,同比+10%,东菱品牌约2.4亿元,同比-21%,其余自主品牌约3.5亿元,同比+15%。21Q4:国外收入约30.88亿元,同比-3.7%;国内市场收入11.20亿元,同比+28.9%,其中摩飞品牌5.3亿元,同比+18%,东菱品牌约1.0亿元,同比+4%。22Q1:疫情影响国内品牌业务销售略显承压。国外收入约28亿元,同比+17%,国内市场约8.2亿元,同比+3%,其中摩飞品牌前期基数较高且3月疫情影响销售节奏或小幅承压,东菱品牌预计小幅增长,其他业务预计双位数增长。 利润端:原材料影响盈利,预计22年修复可期。2021年报:21年毛利率17.6%, 同比-5.7pct, 其中代工业务下滑5.1pct, 自主品牌业务下滑7.6pct,主要系原材料价格影响。21Q4:毛利率17.8%(-3.7pct),销售/管理/研发/财务费用率分别-0.4/-1.0/-0.2/-2.7pct,其中财务费用率下滑明显主要系20Q4同期汇兑损失明显,综合下归母净利率4.7%,同比-0.4pct。 22Q1:公司毛利率16.6%,同比-2.4pct,预计品牌业务利润率受原材料价格及成本刚性影响有所承压,费率方面,销售(-0.7pct)和管理(-1.1pct)费率有所降低,研发和财务费率分别提升0.4pct、0.3pct,归母净利率4.9%,同比-0.4pct,环比有所改善。扣非后归母净利润下滑12%,主要系政府补助、外汇合约/期权投资收益及公允价值变动收益较同期明显增加。 盈利调整&投资建议 我们预计2022-2024年公司营业总收入分别为158.18、173.72、188.73亿元,同比分别增长6.07%、9.82%、8.64%,预计2022-2024年公司归母净利润分别为9.91、12.05、14.22亿元,同比分别+25.02%、+21.67%、+17.94%。当前股价对应2022-2024年PE分别为12x、10x、9x,维持“买入”评级。 风险提示 新品拓展不及预期,外贸摩擦加剧风险,汇率大幅波动风险,原材料价格大幅上涨风险,摩飞国内授权终止或不续约风险。