产品结构升级,业绩稳健高增
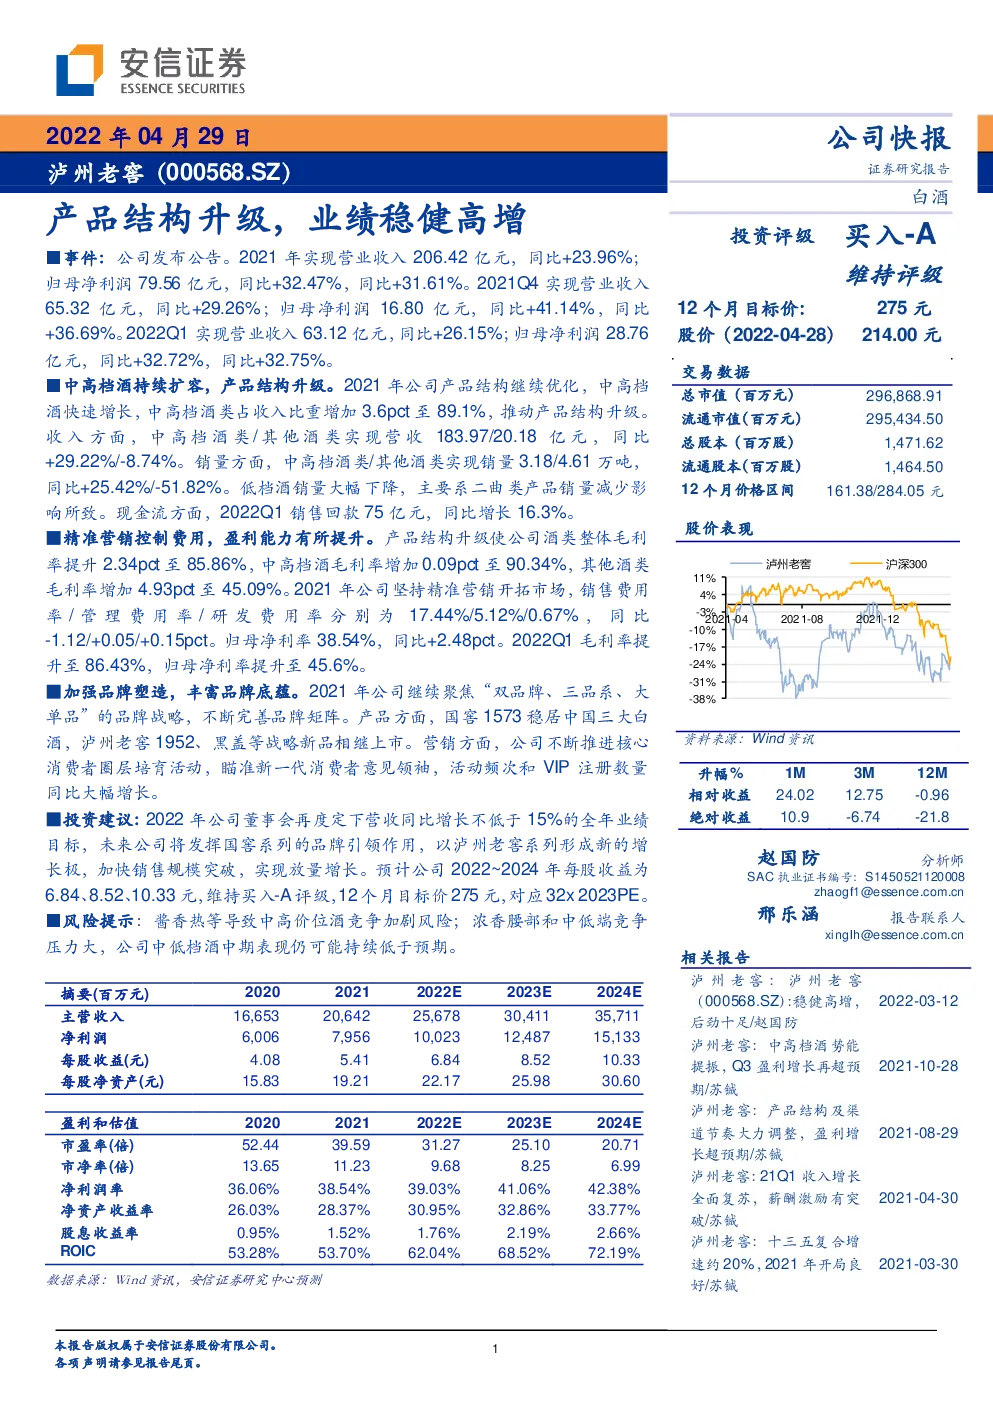
事件:公司发布公告。2021年实现营业收入206.42亿元,同比+23.96%; 归母净利润79.56亿元,同比+32.47%,同比+31.61%。2021Q4实现营业收入65.32亿元,同比+29.26%;归母净利润16.80亿元,同比+41.14%,同比+36.69%。2022Q1实现营业收入63.12亿元,同比+26.15%;归母净利润28.76亿元,同比+32.72%,同比+32.75%。 中高档酒持续扩容,产品结构升级。2021年公司产品结构继续优化,中高档酒快速增长,中高档酒类占收入比重增加3.6pct至89.1%,推动产品结构升级。 收入方面 ,中高档酒类/其他酒类实现营收183.97/20.18亿元 , 同比+29.22%/-8.74%。销量方面,中高档酒类/其他酒类实现销量3.18/4.61万吨,同比+25.42%/-51.82%。低档酒销量大幅下降,主要系二曲类产品销量减少影响所致。现金流方面,2022Q1销售回款75亿元,同比增长16.3%。 精准营销控制费用,盈利能力有所提升。产品结构升级使公司酒类整体毛利率提升2.34pct至85.86%,中高档酒毛利率增加0.09pct至90.34%,其他酒类毛利率增加4.93pct至45.09%。2021年公司坚持精准营销开拓市场,销售费用率/管理费用率/研发费用率分别为17.44%/5.12%/0.67%, 同比-1.12/+0.05/+0.15pct。归母净利率38.54%,同比+2.48pct。2022Q1毛利率提升至86.43%,归母净利率提升至45.6%。 加强品牌塑造,丰富品牌底蕴。2021年公司继续聚焦“双品牌、三品系、大单品”的品牌战略,不断完善品牌矩阵。产品方面,国窖1573稳居中国三大白酒,泸州老窖1952、黑盖等战略新品相继上市。营销方面,公司不断推进核心消费者圈层培育活动,瞄准新一代消费者意见领袖,活动频次和VIP注册数量同比大幅增长。 投资建议:2022年公司董事会再度定下营收同比增长不低于15%的全年业绩目标,未来公司将发挥国窖系列的品牌引领作用,以泸州老窖系列形成新的增长极,加快销售规模突破,实现放量增长。预计公司2022~2024年每股收益为6.84、8.52、10.33元,维持买入-A评级,12个月目标价275元,对应32x 2023PE。 风险提示:酱香热等导致中高价位酒竞争加剧风险;浓香腰部和中低端竞争压力大,公司中低档酒中期表现仍可能持续低于预期。 财务报表预测和估值数据汇总 利润表 资产负债表 现金流量表