2022年一季报:电动车产销两旺,盈利亮眼
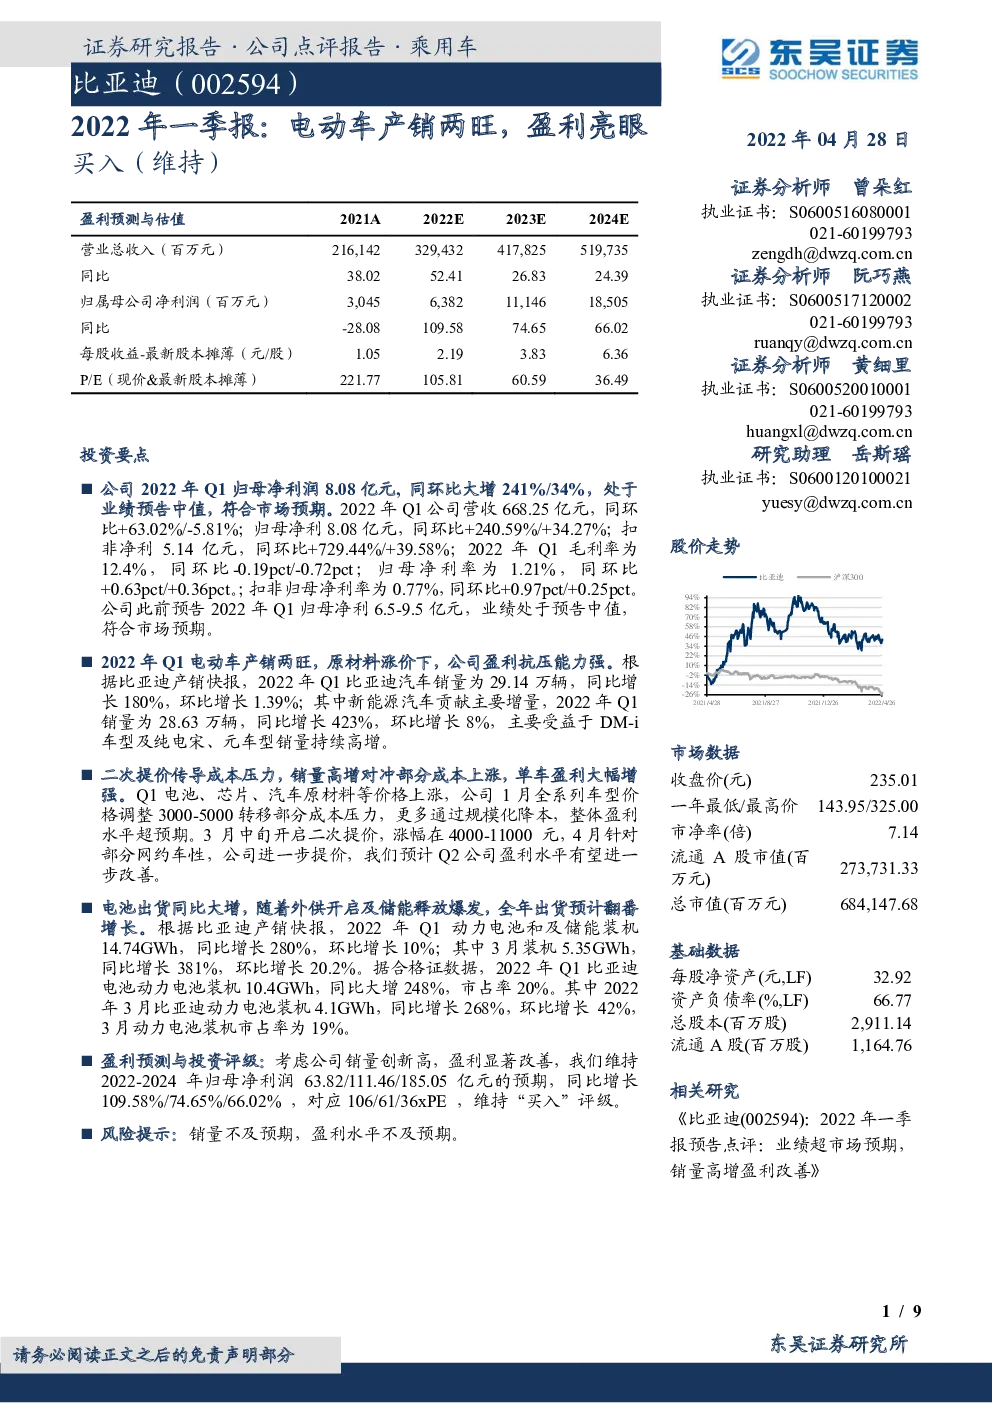
公司2022年Q1归母净利润8.08亿元,同环比大增241%/34%,处于业绩预告中值,符合市场预期。2022年Q1公司营收668.25亿元,同环比+63.02%/-5.81%;归母净利8.08亿元,同环比+240.59%/+34.27%;扣非净利5.14亿元,同环比+729.44%/+39.58%;2022年Q1毛利率为12.4%, 同环比-0.19pct/-0.72pct; 归母净利率为1.21%, 同环比+0.63pct/+0.36pct。;扣非归母净利率为0.77%,同环比+0.97pct/+0.25pct。 公司此前预告2022年Q1归母净利6.5-9.5亿元,业绩处于预告中值,符合市场预期。 2022年Q1电动车产销两旺,原材料涨价下,公司盈利抗压能力强。根据比亚迪产销快报,2022年Q1比亚迪汽车销量为29.14万辆,同比增长180%,环比增长1.39%;其中新能源汽车贡献主要增量,2022年Q1销量为28.63万辆,同比增长423%,环比增长8%,主要受益于DM-i车型及纯电宋、元车型销量持续高增。 二次提价传导成本压力,销量高增对冲部分成本上涨,单车盈利大幅增强。Q1电池、芯片、汽车原材料等价格上涨,公司1月全系列车型价格调整3000-5000转移部分成本压力,更多通过规模化降本,整体盈利水平超预期。3月中旬开启二次提价,涨幅在4000-11000元,4月针对部分网约车性,公司进一步提价,我们预计Q2公司盈利水平有望进一步改善。 电池出货同比大增,随着外供开启及储能释放爆发,全年出货预计翻番增长。根据比亚迪产销快报,2022年Q1动力电池和及储能装机14.74GWh,同比增长280%,环比增长10%;其中3月装机5.35GWh,同比增长381%,环比增长20.2%。据合格证数据,2022年Q1比亚迪电池动力电池装机10.4GWh,同比大增248%,市占率20%。其中2022年3月比亚迪动力电池装机4.1GWh,同比增长268%,环比增长42%,3月动力电池装机市占率为19%。 盈利预测与投资评级:考虑公司销量创新高,盈利显著改善,我们维持2022-2024年归母净利润63.82/111.46/185.05亿元的预期,同比增长109.58%/74.65%/66.02%,对应106/61/36xPE,维持“买入”评级。 风险提示:销量不及预期,盈利水平不及预期。 公司2022年Q1归母净利润8.08亿元,同环比大增241%/34%,处于业绩预告中值,符合市场预期。2022年Q1公司营收668.25亿元,同环比+63.02%/-5.81%;归母净利8.08亿元,同环比+240.59%/+34.27%;扣非净利5.14亿元,同环比+729.44%/+39.58%; 2022年Q1毛利率为12.4%,同环比-0.19pct/-0.72pct;归母净利率为1.21%,同环比+0.63pct/+0.36pct。;扣非归母净利率为0.77%,同环比+0.97pct/+0.25pct。公司此前预告2022年Q1归母净利6.5-9.5亿元,业绩处于预告中值,符合市场预期。 图1:比亚迪分季度业绩情况(百万元) 图2:比亚迪分季度毛利率和销售净利率 2022年Q1电动车产销两旺,原材料涨价下,公司盈利抗压能力强。根据比亚迪产销快报,2022年Q1比亚迪汽车销量为29.14万辆,同比增长180%,环比增长1.39%; 其中新能源汽车贡献主要增量,2022年Q1销量为28.63万辆,同比增长423%,环比增长8%,主要受益于DM-i车型及纯电宋、元车型销量持续高增;其中纯电动乘用车14.32万辆,同比增长271%,插混销量14.15万辆,同比增长857%。燃油车2022年Q1销量0.5万辆,同比下滑90%,环比下滑76%,比亚迪3月起停售燃油车,电动化率提升至100%。公司在手订单超40万辆,2022年为公司新车型周期大年,随着Dm-i、海洋系列、军舰系列新车型陆续推出,全年电动车销量目标有望超150万辆,同比增150%+。 图3:比亚迪汽车销售情况(辆) 图4:比亚迪分车型销量(辆) 二次提价传导成本压力,销量高增对冲部分成本上涨,单车盈利大幅增强。Q1电池、芯片、汽车原材料等价格上涨,公司1月全系列车型价格调整3000-5000转移部分成本压力,更多通过规模化降本,整体盈利水平超预期。3月中旬开启二次提价,涨幅在4000-11000元,4月针对部分网约车性,公司进一步提价,我们预计Q2公司盈利水平有望进一步改善。同时,公司加强锂电上游资源布局、加强中游材料供应商合作,通过股权方式,锁定产能,后续有望进一步降低成本。 图5:比亚迪分车型涨价信息(元) 电池出货同比大增,随着外供开启及储能释放爆发,全年出货预计翻番增长。根据比亚迪产销快报,2022年Q1动力电池和及储能装机14.74GWh,同比增长280%,环比增长10%;其中3月装机5.35GWh,同比增长381%,环比增长20.2%。据合格证数据,2022年Q1比亚迪电池动力电池装机10.4GWh,同比大增248%,市占率20%。其中2022年3月比亚迪动力电池装机4.1GWh,同比增长268%,环比增长42%,3月动力电池装机市占率为19%。下游需求旺盛,随着外供开启及储能释放爆发,我们预计比亚迪2022年电池产量为70-80GWh,同比翻番以上增长。 图6:比亚迪动力电池装机量(GWh) 图7:比亚迪动力及储能装机量(GWh) 图8:比亚迪电池产能规划(GWh) 受行业需求疲弱影响,手机部件及组装业务盈利承压。比亚迪电子公告2022年Q1实现营收209.32亿元人民币,同比增长5.24%,归母净利润1.80亿元人民币,同比下降77.7%。主要原因系行业需求疲弱,导致产能利用率偏低,盈利能力同比大幅下滑。我们预计后续有望逐步恢复。 2022年Q1期间费用环比略降,费用控制良好。2022Q1期间费用合计59.6亿元,同环比41.14%/-13.9%,期间费用率为8.92%,同环比-1.38/-0.84pct;销售费用19.78亿元,销售费用率2.96%,同环比-0.08/0.39pct;管理费用17.02亿元,管理费用率2.55%,同环比-0.29/-0.17pct;财务费用-0.81亿元,财务费用率-0.12%,同环比-1.57/-0.71pct; 研发费用23.61亿元,研发费用率3.53%,同环比0.56/-0.35pct。公司2022Q1计提资产减值损失2.33亿元;计提信用减值损失0.37亿元。 图9:公司季度费用情况 2022Q1经营性活动现金流大幅增长,资本开支大幅提升。2022年Q1公司存货为534.33亿元,较年初增长23.25%;应收账款349.95亿元,较年初下降3.47%;期末公司合同负债219.22亿元,较年初增长46.81%。2021年Q1公司经营活动净现金流净额为119.33亿元,同比上升8312.29%;投资活动净现金流出125.96亿元,同比上升162.55%; 资本开支为133.8亿元,同比上升223.42%;账面现金为421.82亿元,较年初下降16.4%,短期借款54.81亿元,较年初下降46.28%。 盈利预测与投资评级:考虑公司销量创新高,盈利显著改善,我们维持2022-2024年归母净利润63.82/111.46/185.05亿元的预期,同比增长109.58%/74.65%/66.02%,对应106/61/36xPE,维持“买入”评级。 风险提示:销量不及预期,盈利水平不及预期。