提价叠加降本,2022年弹性凸显
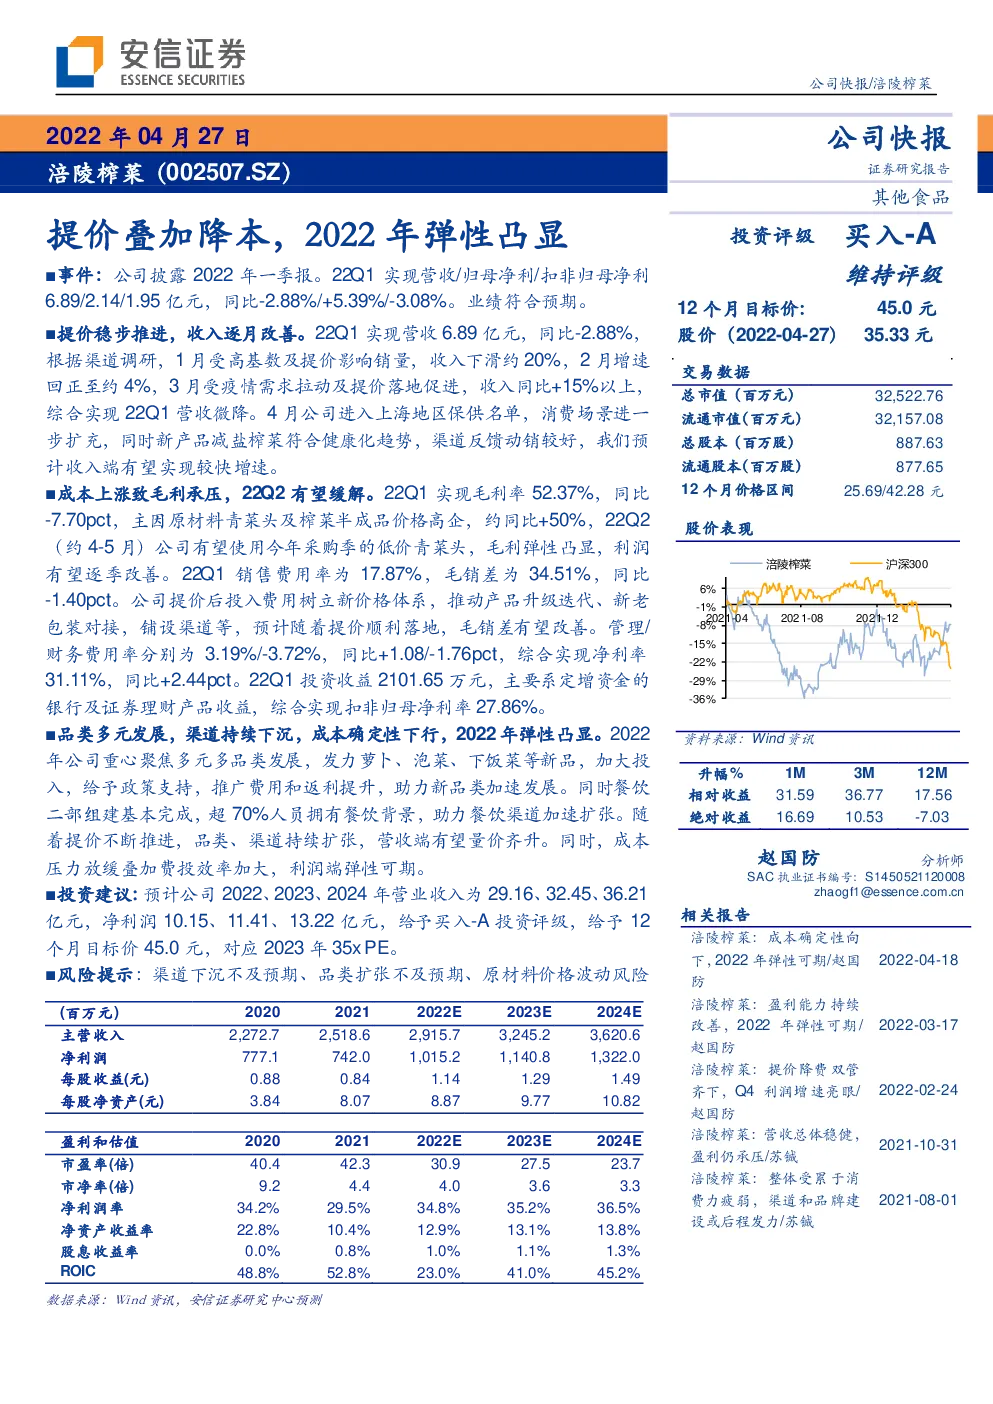
事件:公司披露2022年一季报。22Q1实现营收/归母净利/扣非归母净利6.89/2.14/1.95亿元,同比-2.88%/+5.39%/-3.08%。业绩符合预期。 提价稳步推进,收入逐月改善。22Q1实现营收6.89亿元,同比-2.88%,根据渠道调研,1月受高基数及提价影响销量,收入下滑约20%,2月增速回正至约4%,3月受疫情需求拉动及提价落地促进,收入同比+15%以上,综合实现22Q1营收微降。4月公司进入上海地区保供名单,消费场景进一步扩充,同时新产品减盐榨菜符合健康化趋势,渠道反馈动销较好,我们预计收入端有望实现较快增速。 成本上涨致毛利承压,22Q2有望缓解。22Q1实现毛利率52.37%,同比-7.70pct,主因原材料青菜头及榨菜半成品价格高企,约同比+50%,22Q2(约4-5月)公司有望使用今年采购季的低价青菜头,毛利弹性凸显,利润有望逐季改善。22Q1销售费用率为17.87%,毛销差为34.51%,同比-1.40pct。公司提价后投入费用树立新价格体系,推动产品升级迭代、新老包装对接,铺设渠道等,预计随着提价顺利落地,毛销差有望改善。管理/财务费用率分别为3.19%/-3.72%,同比+1.08/-1.76pct,综合实现净利率31.11%,同比+2.44pct。22Q1投资收益2101.65万元,主要系定增资金的银行及证券理财产品收益,综合实现扣非归母净利率27.86%。 品类多元发展,渠道持续下沉,成本确定性下行,2022年弹性凸显。2022年公司重心聚焦多元多品类发展,发力萝卜、泡菜、下饭菜等新品,加大投入,给予政策支持,推广费用和返利提升,助力新品类加速发展。同时餐饮二部组建基本完成,超70%人员拥有餐饮背景,助力餐饮渠道加速扩张。随着提价不断推进,品类、渠道持续扩张,营收端有望量价齐升。同时,成本压力放缓叠加费投效率加大,利润端弹性可期。 投资建议:预计公司2022、2023、2024年营业收入为29.16、32.45、36.21亿元,净利润10.15、11.41、13.22亿元,给予买入-A投资评级,给予12个月目标价45.0元,对应2023年35x PE。 风险提示:渠道下沉不及预期、品类扩张不及预期、原材料价格波动风险 (百万元) 2020 2021 2022E 2023E 2024E 财务报表预测和估值数据汇总 利润表 资产负债表 现金流量表