年报业绩稳步增长,研发投入提升显著
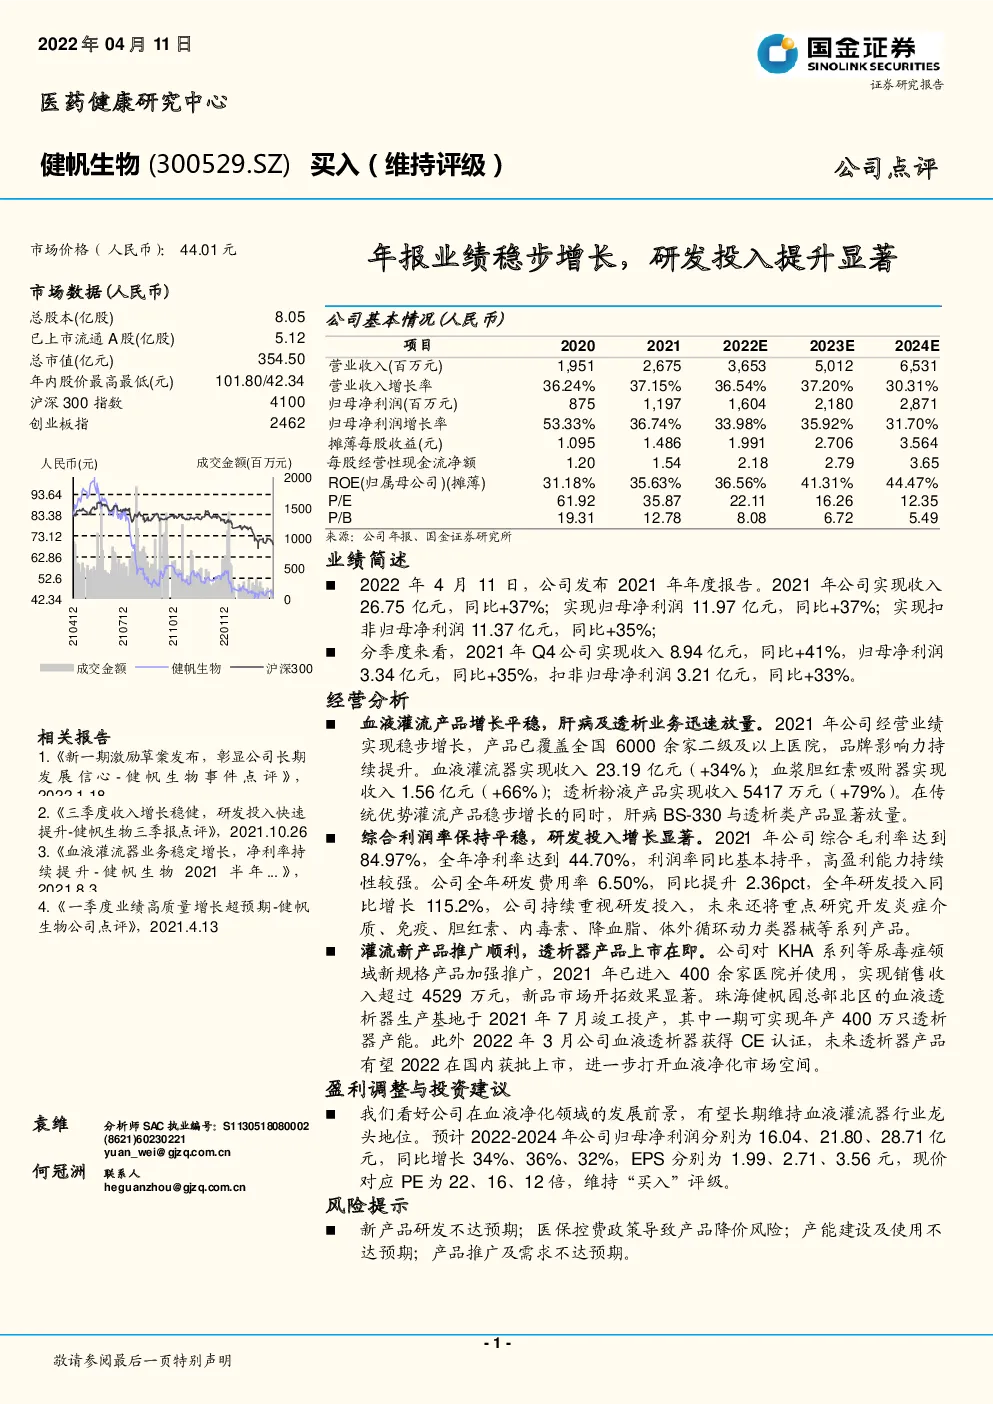
公司基本情况(人民币) 业绩简述 2022年4月11日,公司发布2021年年度报告。2021年公司实现收入26.75亿元,同比+37%;实现归母净利润11.97亿元,同比+37%;实现扣非归母净利润11.37亿元,同比+35%; 分季度来看,2021年Q4公司实现收入8.94亿元,同比+41%,归母净利润3.34亿元,同比+35%,扣非归母净利润3.21亿元,同比+33%。 经营分析 血液灌流产品增长平稳,肝病及透析业务迅速放量。2021年公司经营业绩实现稳步增长,产品已覆盖全国6000余家二级及以上医院,品牌影响力持续提升。血液灌流器实现收入23.19亿元(+34%);血浆胆红素吸附器实现收入1.56亿元(+66%);透析粉液产品实现收入5417万元(+79%)。在传统优势灌流产品稳步增长的同时,肝病BS-330与透析类产品显著放量。 综合利润率保持平稳,研发投入增长显著。2021年公司综合毛利率达到84.97%,全年净利率达到44.70%,利润率同比基本持平,高盈利能力持续性较强。公司全年研发费用率6.50%,同比提升2.36pct,全年研发投入同比增长115.2%,公司持续重视研发投入,未来还将重点研究开发炎症介质、免疫、胆红素、内毒素、降血脂、体外循环动力类器械等系列产品。 灌流新产品推广顺利,透析器产品上市在即。公司对KHA系列等尿毒症领域新规格产品加强推广,2021年已进入400余家医院并使用,实现销售收入超过4529万元,新品市场开拓效果显著。珠海健帆园总部北区的血液透析器生产基地于2021年7月竣工投产,其中一期可实现年产400万只透析器产能。此外2022年3月公司血液透析器获得CE认证,未来透析器产品有望2022在国内获批上市,进一步打开血液净化市场空间。 盈利调整与投资建议 我们看好公司在血液净化领域的发展前景,有望长期维持血液灌流器行业龙头地位。预计2022-2024年公司归母净利润分别为16.04、21.80、28.71亿元,同比增长34%、36%、32%,EPS分别为1.99、2.71、3.56元,现价对应PE为22、16、12倍,维持“买入”评级。 风险提示 新产品研发不达预期;医保控费政策导致产品降价风险;产能建设及使用不达预期;产品推广及需求不达预期。 血液灌流产品增长平稳,肝病及透析业务迅速放量 2021年公司经营业绩实现稳步增长,虽然国内外疫情对公司业务拓展造成一定阻碍,但最终公司产品销售依然呈现快速增长趋势,产品已覆盖全国6000余家二级及以上医院,品牌影响力持续提升。 在主营业务中,公司血液灌流器实现收入23.19亿元,同比增长+34%;血浆胆红素吸附器实现收入1.56亿元,同比增长+66%;血液净化设备实现收入7508万元,同比增长+77%;透析粉液产品实现收入5417万元,同比增长+79%。在传统优势灌流产品稳步增长的同时,肝病BS-330与透析类产品显著放量。 分应用领域来看,公司肾病领域产品实现收入17.24亿元,同比增长+28%; 肝病领域产品实现收入3.10亿元,同比增长+69%;危重症领域产品实现收入1.73亿元,同比增长+64%。 分地区来看,国内业务实现收入25.48亿元,占总收入比例达到95.2%,同比+34%;国际业务实现收入1.28亿元,占总收入比例达到4.8%,同比+138%。目前公司已累积在80+个国家实现销售,危重症产品海外放量前景乐观。 图表1:2017-2021公司营业收入及增速 图表2:2017-2021公司归母净利润及增速 从公司产品结构来看,肝病领域血浆胆红素吸附器BS-330和危重症领域HA-380等产品收入占比呈现上升趋势,国内HA-380实现销售收入6568万元,同比增长532%。 图表3:2016-2021公司核心产品增长情况 图表4:2017-2021血液灌流器毛利率变化 综合利润率保持平稳,研发投入增长显著 2021年公司综合毛利率达到84.97%,全年净利率达到44.70%,利润率同比基本持平,高盈利能力持续性较强。公司全年销售费用率22.37%,同比下降1.64pct;管理费用率4.90%,同比下降1.20pct;研发费用率6.50%,同比提升2.36pct,全年研发投入同比增长115.2%,公司持续重视研发投入,未来还将重点研究开发炎症介质、免疫、胆红素、内毒素、降血脂、体外循环动力类器械等系列产品。 图表5:2017-2021公司利润率变化 图表6:2018-2021公司费用率变化 灌流新产品推广顺利,透析器产品上市在即 公司对KHA系列等尿毒症领域新规格产品加强推广,2021年已进入400余家医院并使用,实现销售收入超过4529万元,新品市场开拓效果显著。 珠海健帆园总部北区的血液透析器生产基地于2021年7月竣工投产,其中一期可实现年产400万只透析器产能。此外2022年3月公司血液透析器获得CE认证,进一步丰富了公司血液净化产业链的产品种类。高通系列的中空纤维血液透析器共13个品规,低通系列的中空纤维血液透析器共11个品规,覆盖了该产品的市场通用规格,且透析器能与公司现有的血液灌流器等产品产生协同作用,能更好地满足血透患者多样化的治疗需求。 未来透析器产品有望2022在国内获批上市,进一步打开血液净化市场空间。 风险提示 新产品研发不达预期:若公司不同板块在研产品推进缓慢,或研发项目失败而中止,将可能存在研发投入无法达到预期回报的风险。 医保控费政策导致产品降价风险:若未来公司部分产品纳入带量采购等医保控费政策,出现公司产品价格下降幅度过大或公司未能完成产品中标的情况,将可能对公司业绩造成负面影响。 产能建设及使用不达预期:若公司产能建设进度缓慢或未来利用率较低,将可能限制公司产品销售增长速度。 产品推广及需求不达预期:如行业竞争程度变得更加激烈或公司核心产品在医院和患者接受度较低,导致产品上市后推广进场缓慢,将可能对公司档期业绩增长造成负面影响。