全年业绩高质量增长,市场化更进一步
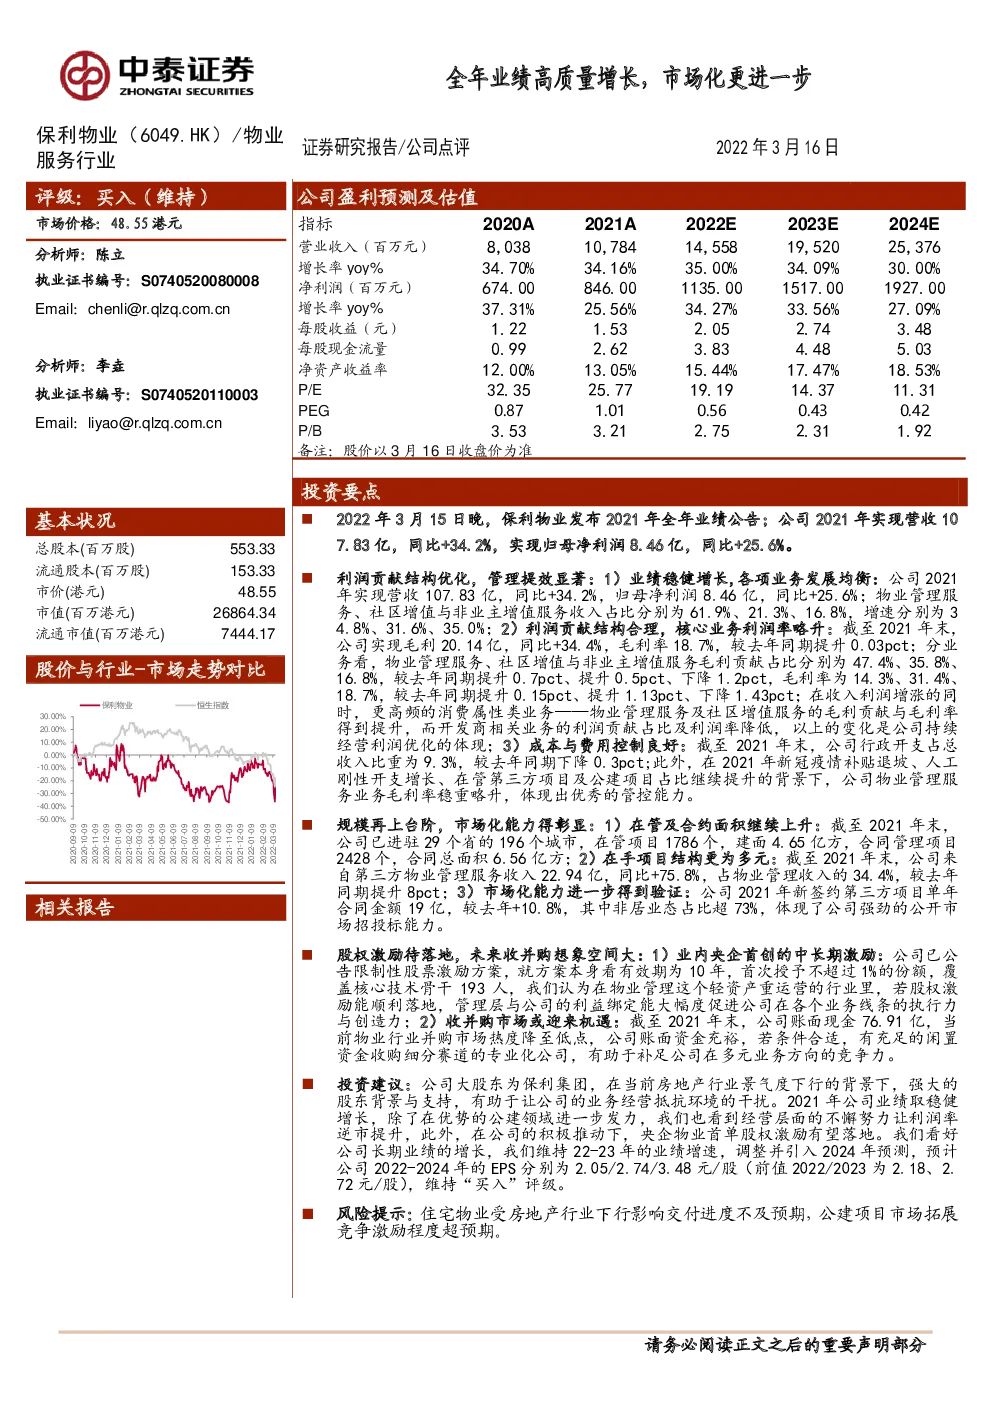
2022年3月15日晚,保利物业发布2021年全年业绩公告;公司2021年实现营收10 7.83亿,同比+34.2%,实现归母净利润8.46亿,同比+25.6%。 利润贡献结构优化,管理提效显著:1)业绩稳健增长,各项业务发展均衡:公司2021年实现营收107.83亿,同比+34.2%,归母净利润8.46亿,同比+25.6%;物业管理服务、社区增值与非业主增值服务收入占比分别为61.9%、21.3%、16.8%,增速分别为3 4.8%、31.6%、35.0%;2)利润贡献结构合理,核心业务利润率略升:截至2021年末,公司实现毛利20.14亿,同比+34.4%,毛利率18.7%,较去年同期提升0.03pct;分业务看,物业管理服务、社区增值与非业主增值服务毛利贡献占比分别为47.4%、35.8%、16.8%,较去年同期提升0.7pct、提升0.5pct、下降1.2pct,毛利率为14.3%、31.4%、18.7%,较去年同期提升0.15pct、提升1.13pct、下降1.43pct;在收入利润增涨的同时,更高频的消费属性类业务——物业管理服务及社区增值服务的毛利贡献与毛利率得到提升,而开发商相关业务的利润贡献占比及利润率降低,以上的变化是公司持续经营利润优化的体现;3)成本与费用控制良好:截至2021年末,公司行政开支占总收入比重为9.3%,较去年同期下降0.3pct;此外,在2021年新冠疫情补贴退坡、人工刚性开支增长、在管第三方项目及公建项目占比继续提升的背景下,公司物业管理服务业务毛利率稳重略升,体现出优秀的管控能力。 规模再上台阶,市场化能力得彰显:1)在管及合约面积继续上升:截至2021年末,公司已进驻29个省的196个城市,在管项目1786个,建面4.65亿方,合同管理项目2428个,合同总面积6.56亿方;2)在手项目结构更为多元:截至2021年末,公司来自第三方物业管理服务收入22.94亿,同比+75.8%,占物业管理收入的34.4%,较去年同期提升8pct;3)市场化能力进一步得到验证:公司2021年新签约第三方项目单年合同金额19亿,较去年+10.8%,其中非居业态占比超73%,体现了公司强劲的公开市场招投标能力。 股权激励待落地,未来收并购想象空间大:1)业内央企首创的中长期激励:公司已公告限制性股票激励方案,就方案本身看有效期为10年,首次授予不超过1%的份额,覆盖核心技术骨干193人,我们认为在物业管理这个轻资产重运营的行业里,若股权激励能顺利落地,管理层与公司的利益绑定能大幅度促进公司在各个业务线条的执行力与创造力;2)收并购市场或迎来机遇:截至2021年末,公司账面现金76.91亿,当前物业行业并购市场热度降至低点,公司账面资金充裕,若条件合适,有充足的闲置资金收购细分赛道的专业化公司,有助于补足公司在多元业务方向的竞争力。 投资建议:公司大股东为保利集团,在当前房地产行业景气度下行的背景下,强大的股东背景与支持,有助于让公司的业务经营抵抗环境的干扰。2021年公司业绩取稳健增长,除了在优势的公建领域进一步发力,我们也看到经营层面的不懈努力让利润率逆市提升,此外,在公司的积极推动下,央企物业首单股权激励有望落地。我们看好公司长期业绩的增长,我们维持22-23年的业绩增速,调整并引入2024年预测,预计公司2022-2024年的EPS分别为2.05/2.74/3.48元/股(前值2022/2023为2.18、2. 72元/股),维持“买入”评级。 风险提示:住宅物业受房地产行业下行影响交付进度不及预期,公建项目市场拓展竞争激励程度超预期。 图表:盈利预测表