电力信息安全小巨人
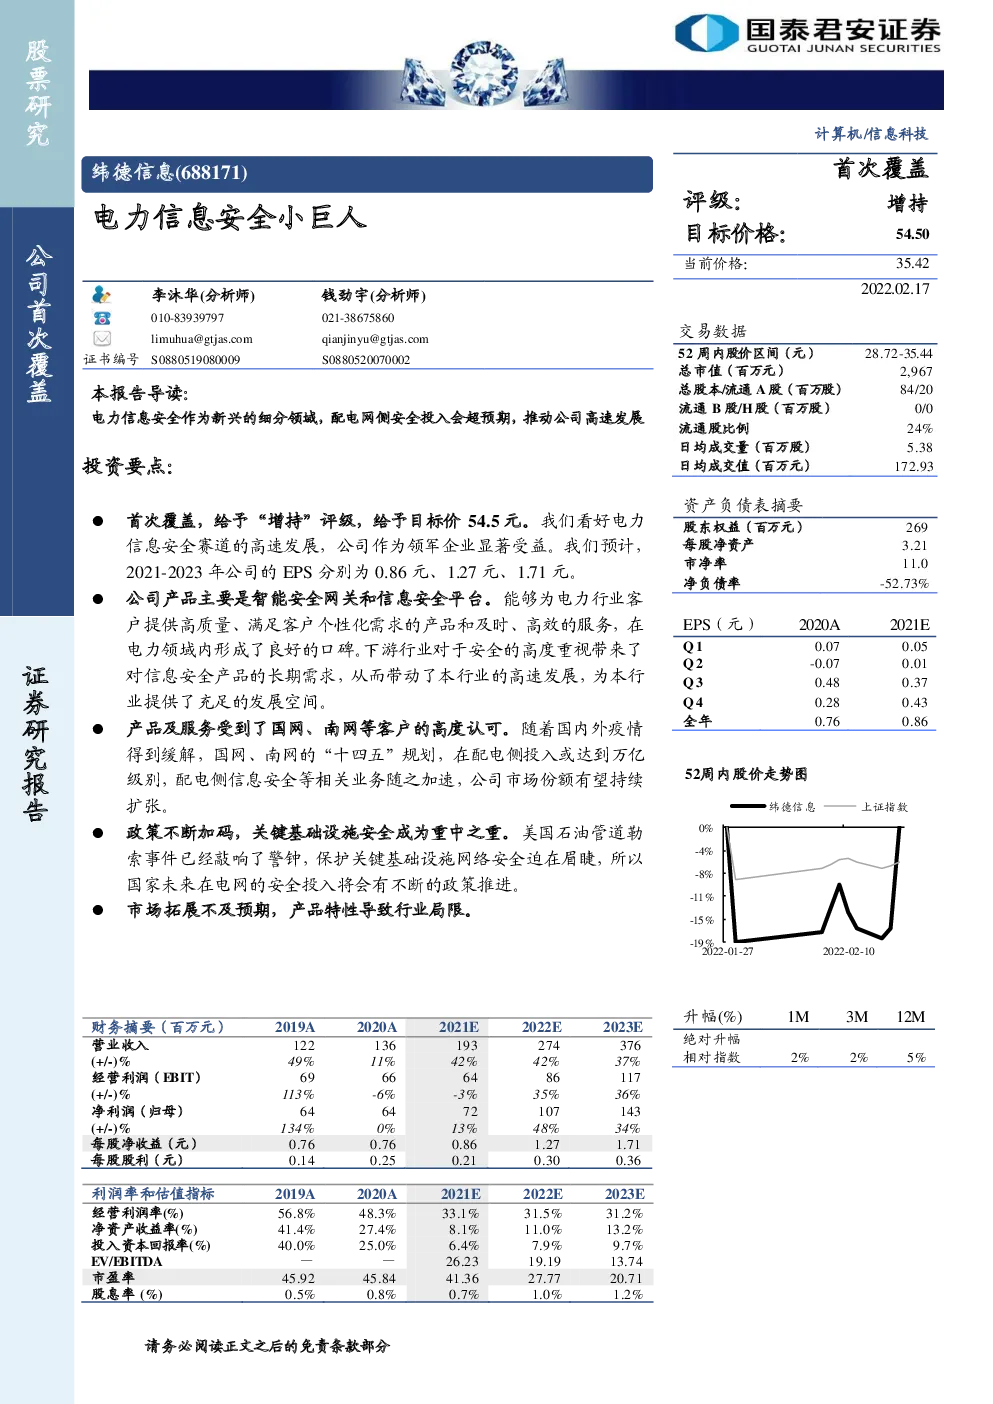
首次覆盖,给予“增持”评级,给予目标价54.5元。我们看好电力信息安全赛道的高速发展,公司作为领军企业显著受益。我们预计,2021-2023年公司的EPS分别为0.86元、1.27元、1.71元。 公司产品主要是智能安全网关和信息安全平台。能够为电力行业客户提供高质量、满足客户个性化需求的产品和及时、高效的服务,在电力领域内形成了良好的口碑。下游行业对于安全的高度重视带来了对信息安全产品的长期需求,从而带动了本行业的高速发展,为本行业提供了充足的发展空间。 产品及服务受到了国网、南网等客户的高度认可。随着国内外疫情得到缓解,国网、南网的“十四五”规划,在配电侧投入或达到万亿级别,配电侧信息安全等相关业务随之加速,公司市场份额有望持续扩张。 政策不断加码,关键基础设施安全成为重中之重。美国石油管道勒索事件已经敲响了警钟,保护关键基础设施网络安全迫在眉睫,所以国家未来在电网的安全投入将会有不断的政策推进。 市场拓展不及预期,产品特性导致行业局限。 财务摘要(百万元) 2019A 2020A 2021E 2022E 2023E 营业收入(+/-)% 122 49%69 113%64 134%0.76 0.14 136 11%66-6%64 0%0.76 0.25 193 42%64-3%72 13%0.86 0.21 274 42%86 35%107 48%1.27 0.30 376 37%117 36%143 34%1.71 0.36 经营利润(EBIT)(+/-)% 净利润(归母)(+/-)% 每股净收益(元)每股股利(元) 利润率和估值指标 2019A 2020A 2021E 2022E 2023E 经营利润率(%)净资产收益率(%)投入资本回报率(%)EV/EBITDA市盈率 56.8%41.4%40.0%—45.92 0.5% 48.3%27.4%25.0%—45.84 0.8% 33.1%8.1%6.4%26.23 41.36 0.7% 31.5%11.0%7.9%19.19 27.77 1.0% 31.2%13.2%9.7%13.74 20.71 1.2% 股息率(%) 1.电力配电网信息安全领域专家 1.1.电力安全领军企业,产品依托成就市场龙头 电力信息安全行业先行者。公司成立于2012年,是国家科技创新领军人才。企业专注于工业互联网信息安全领域,形成工业互联网信息采集、信息传输、大数据分析及展示、安全保障等系列产品。公司依托电力配电网信息安全领域的关键技术,主要从事智能安全设备和信息安全云平台的研发、生产和销售。公司的客户则为电力设备提供商和电网公司,通过智能安全设备(核心为嵌入式软件)和信息安全云平台,为之提供配电网领域的解决方案。 图1公司客户遍布全国 智能安全设备是公司的核心业务。公司的主要产品包括智能安全设备和信息安全云平台两大类。1)智能安全设备。主要包括智能安全网关、无线通信及其他智能设备,其中智能安全网关是公司成熟的核心业务产品,主要应用于电力行业的配网领域。公司向电网公司及电力设备提供商销售的产品主要为有壳体的外挂式产品。少部分电网公司或电力设备提供商客户由于其设备结构原因向公司采购内嵌式产品。 公司自主研发了智能安全设备中的嵌入式软件,软件主要搭载于硬件中加密芯片与控制芯片上,公司在硬件中烧录嵌入式软件后向客户整体销售。2)无线通信及其他智能设备。公司无线通信及其他智能设备产品包括无线通信产品和态势感知产品。无线通信产品采用高防护、多接口、低功耗、信号增益等硬件设计,适用于复杂多变、环境苛刻的工业终端现场环境,主要应用于电网配电领域。 图2安全网关集中在配电网侧 公司另一块核心业务是信息安全云平台。公司还主要提供信息安全云平台的核心软件,代表性的信息安全云平台产品有多业务运维保障云平台、数据安全管理展示平台和测试验证及攻防演练平台等。 图3信息安全云平台架构 1.2.电力是最大客户,政策法规不断出台 下游客户的需求非常旺盛。随着各行业信息化的逐步深入,电力等下游工业行业对信息安全产品的需求不断增强,公司产品市场销量不断提升。 公司能够为电力行业客户提供高质量、满足客户个性化需求的产品和及时、高效的服务,在电力领域内形成了良好的口碑。下游行业对于安全的高度重视带来了对信息安全产品的长期需求,从而带动了本行业的高速发展,为本行业提供了充足的发展空间。 图4公司所处产业链中游 行业发展趋势向好,市场前景广阔。多项驱动因素推动市场以及公司蓬勃发展,未来该领域市场不可小觑。1)我国电力配电网信息安全产业基础相对薄弱,配电网相关信息安全问题突出,亟待解决。2)政策出台:国家在产业政策上持续推动电力行业融合创新,对信息安全行业给予鼓励与支持,对于作为民生基础行业的电力行业的信息安全尤为重视。 3)市场集中度将逐步提升:行业准入门槛高。我国电力系统2002年就已进行网络安全防护研究,并率先在国内工业控制领域推出《电力二次系统安全防护总体方案》,具有较高的准入门槛,需要厂商具备较强的技术实力与现场环境的运行经验,普通厂商难以获得准入资质。同时,电力系统采用严格的招标管理体系,对产品质量、安全性、可靠性、适用性等方面提出了严格要求。 图5多项政策法规推动电力行业信息安全发展 图6电力是公司最大客户 2.新兴蓝海市场,未来可期 2.1.技术引领奠定坚实财务基础 “技术引领、需求导向”。配电网信息安全作为一个新兴的行业,整体起步时间较晚。但公司在该行业深耕多年,以技术为基础、以客户需求为导向,持续多年注资研发投入,拥有多项核心技术产品。其核心技术产品收入做出的贡献也十分亮眼。截至2021年6月30日,公司有39名研发人员,占总员工数比例的30%。公司坚持自主创新,在2020年研发投入占营业收入的比例为11.14%。为了满足公司具备持续创新能力的战略,公司拥有创新的研发机制和人才的吸纳及激励机制以更好地帮助公司研发新产品、巩固护城河。 图7研发投入占比稳定 智能安全设备收入占总收入比最高。2020年达到84.69%,为公司主要收入来源,但信息安全云平台业务增速非常迅猛,收入占比提升非常快。 图8智能安全设备收入为主要收入 2.2.直销为主、经销为辅 直销为主要销售模式。公司的直销模式为直接向终端客户如电网公司和电力设备提供商提供产品,而经销模式为向经销商销售产品。由于公司所在行业的原因,最终端的客户相似,因此公司不太需要经销模式去广泛的拓展渠道。其他软件公司的业务通常为金额较小而客户多,但纬德信息的特点为金额较大且客户精。对于终端客户公司主要采用招投标模式,根据公司需求提供相对应的产品和解决方案。18-19年间,公司直销收入占比超过90%,由于采用招投标模式可侧面反映出公司商誉和产品性能以及价格在同类产品中的优势。2020年起虽然直销占比有所下降但是其原因为经销商可取得项目合同,比例虽有改变但对公司实际财务表现没有影响。 两大主要终端客户来看,电力设备提供商销售产品收入略高于电网公司。 2018年起,电力设备提供商销售产品收入在50%上下稳定浮动。 图9直销收入占大量比重 2020年来,最大客户为国家电网。20、21年1-6月占总收入比例分别为26.91%、22.58%。自2018年起,前五大客户的销售收入占总比持续下降,在单客户收入上升的情况下表现出客户多元化的特点。 图10前5大客户占比50%左右 除了2020年受疫情影响外,公司近年来营业收入与净利润保持迅速增长。从招股书中披露的2021年年报预告保持40%左右的收入增速。 图11公司收入增速非常快 图12净利润也同步提高 3.投资建议 首次覆盖,给予“增持”评级,给予目标价54.5元。电力信息安全行业受到国家政策的高度重视,市场蓬勃发展。公司深耕此领域多年,产品及服务受到了国网、南网等客户的高度认可。随着国内外疫情得到缓解,国网、南网的“十四五”规划,配电侧安全等相关业务随之加速,公司市场份额有望持续扩张。我们预计,2021-2023年公司营业收入分别为1.93亿元、2.74亿元和3.76亿元,归母净利润分别为0.72亿、1.07亿、1.43亿,对应的EPS分别为0.86元、1.27元、1.71元 表1公司未来三年收入预测及收入拆分(单位:百万) PE估值法:公司是电力信息安全的领导企业,由于A股缺乏同细分子领域上市公司,故选取同样是网络安全龙头公司深信服、安恒信息作为可比公司。平均PE为55倍,我们预测公司2022年EPS为1.27元,给予2022年55倍PE的估值,合理估值为每股69.86元。 表2可比公司PE估值 PS估值法:公司是电力信息安全的领导企业,由于A股缺乏同细分子领域上市公司,故选取同样是网络安全龙头公司深信服、安恒信息作为可比公司。2022年平均PS为5.70倍,但由于电力信息安全是新兴的网络安全子领域,增速会比整体网安更快,且公司净利润率显著高于行业平均水平,所以我们给予公司2022年PS 12倍,预测公司2022年营业总收入为2.74亿元,合理估值为每股39.14元。 表3可比公司PS估值 综合PE和PS估值法,我们给予公司目标价54.5元,首次覆盖,给予“增持”评级。 4.风险提示 市场开拓不及预期。电力网络安全行业是一个新兴产业,公司虽然深耕多年,但任存在客户面小,客户要求高的可能,将有可能导致市场推广进度放缓、不及预期的风险。 产品特性导致行业局限。公司专注以电力行业为主的软硬件开发,转战其他行业领域可能存在业务、产品不适配,转型困难的情况,因此可能出现经营业绩不达预期的风险。