浙石化二期有望继续推动公司业绩增长
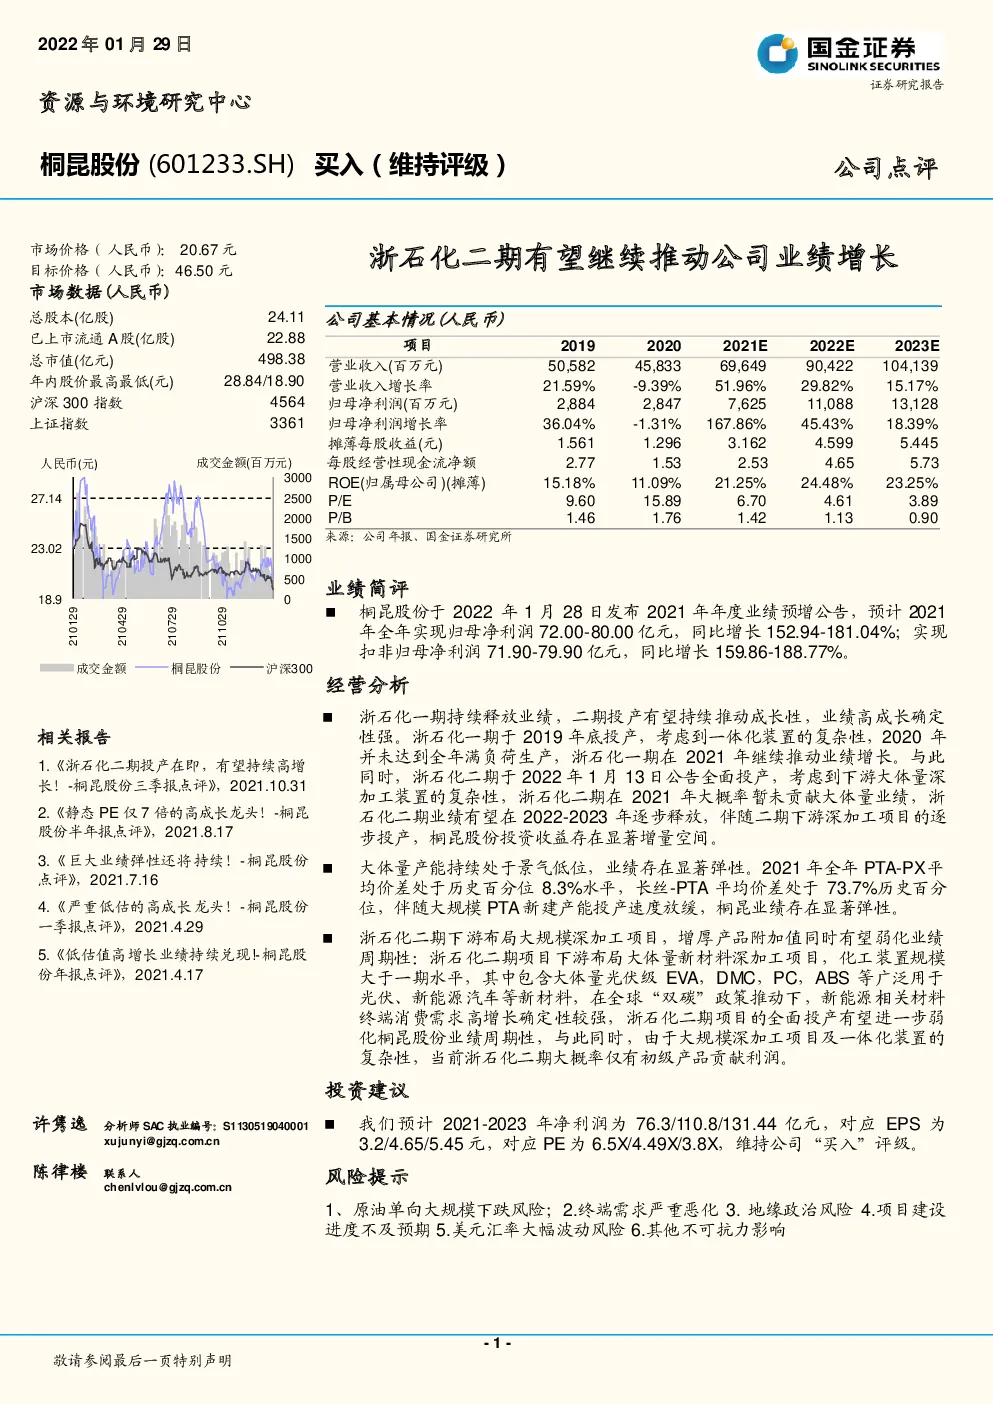
公司基本情况(人民币) 业绩简评 桐昆股份于2022年1月28日发布2021年年度业绩预增公告,预计2021年全年实现归母净利润72.00-80.00亿元,同比增长152.94-181.04%;实现扣非归母净利润71.90-79.90亿元,同比增长159.86-188.77%。 经营分析 浙石化一期持续释放业绩,二期投产有望持续推动成长性,业绩高成长确定性强。浙石化一期于2019年底投产,考虑到一体化装置的复杂性,2020年并未达到全年满负荷生产,浙石化一期在2021年继续推动业绩增长。与此同时,浙石化二期于2022年1月13日公告全面投产,考虑到下游大体量深加工装置的复杂性,浙石化二期在2021年大概率暂未贡献大体量业绩,浙石化二期业绩有望在2022-2023年逐步释放,伴随二期下游深加工项目的逐步投产,桐昆股份投资收益存在显著增量空间。 大体量产能持续处于景气低位,业绩存在显著弹性。2021年全年PTA-PX平均价差处于历史百分位8.3%水平,长丝-PTA平均价差处于73.7%历史百分位,伴随大规模PTA新建产能投产速度放缓,桐昆业绩存在显著弹性。 浙石化二期下游布局大规模深加工项目,增厚产品附加值同时有望弱化业绩周期性:浙石化二期项目下游布局大体量新材料深加工项目,化工装置规模大于一期水平,其中包含大体量光伏级EVA,DMC,PC,ABS等广泛用于光伏、新能源汽车等新材料,在全球“双碳”政策推动下,新能源相关材料终端消费需求高增长确定性较强,浙石化二期项目的全面投产有望进一步弱化桐昆股份业绩周期性,与此同时,由于大规模深加工项目及一体化装置的复杂性,当前浙石化二期大概率仅有初级产品贡献利润。 投资建议 我们预计2021-2023年净利润为76.3/110.8/131.44亿元,对应EPS为3.2/4.65/5.45元,对应PE为6.5X/4.49X/3.8X,维持公司“买入”评级。 风险提示 1、原油单向大规模下跌风险;2.终端需求严重恶化3.地缘政治风险4.项目建设进度不及预期5.美元汇率大幅波动风险6.其他不可抗力影响 1、产品尚未达到景气顶点,浙石化持续释放业绩 桐昆股份于2022年1月28日发布2021年年度业绩预增公告,公司预计2021年全年实现归母净利润72.00-80.00亿元,同比增长152.94-181.04%; 实现扣非归母净利润71.90-79.90亿元,同比增长159.86-188.77%。 产品尚未达到景气顶点,浙石化持续释放业绩 大体量产能持续处于景气低位,业绩存在显著弹性。通过对主营产品价差数据追踪,2021年全年PTA-PX平均价差处于历史百分位8.3%水平,涤纶长丝-PTA全年平均价差处于73.7%历史百分位,桐昆股份自有大体量产能2021年尚未达到景气顶点,伴随大规模PTA新建产能投产速度放缓,桐昆PTA-聚酯产业链盈利能力有望提升,业绩存在显著弹性。 桐昆参股公司浙石化一期项目于2019年12月进行投产,考虑到2000万吨一体化炼化项目装置复杂性,浙石化一期项目在2020年并未达到满负荷生产,因而在2021年业绩持续释放,继续推动业绩增长。 浙石化二期于2022年1月13日公告全面投产,浙石化二期项目含有2000万吨/年炼油能力,660万吨/年芳烃和140万吨/年乙烯及配套的下游大体量深加工产能。浙石化二期在2021年大概率暂未大规模释放业绩,且考虑下游多品种深加工装置及一体化项目开车复杂性,现阶段业绩大概率由初级产品贡献,伴随二期下游深加工项目的逐步投产,浙石化二期有望在2022-2023年逐步释放业绩,桐昆股份投资收益增长确定性强。 浙石化二期项目下游化工产品包含大体量光伏级EVA,DMC,PC,ABS等广泛用于光伏、新能源汽车等新材料,在全球“双碳”政策推动下,新能源相关材料终端消费需求高增长确定性较强,在增厚产品附加值同时有望弱化公司业绩周期性。与此同时,浙石化新材料产能均为一体化规划,相较于单环节企业,成本优势以及规模优势较为显著。 图表1:桐昆股份全产业链价差 图表2:桐昆股份及浙石化产业链布局及潜在延伸方向 风险提示 1.原油单向大规模下跌风险:原油价格单向大规模下跌将计提大量的存货损失且炼化产业链产品价格与原油价格存在较强的关联性,原油价格单向下跌将很大概率影响企业盈利水平; 2.终端需求严重需求恶化:浙石化及桐昆股份自有产品大多为大宗类化工产品,受制于产业链的供求关系的超预期变动。需要考虑油价的同时,下游消费,包装,汽车,基建等宏观经济需求也会对化工品的需求造成影响; 3.地缘政治风险:原料端包括但不限于突发事件造成的原油供应中断,或者突发事件造成原油供应大幅度增加等,终端销售包含但不限于中美贸易战对中国出口纺服产品加税,东南亚国家对中国长丝进行反倾销调查等; 4.项目建设进度不及预期:浙石化二期项目终端化工深加工装置以及桐昆自有长丝、PTA等项目目前处于持续建设及投产过程中,如项目建设进度不及预期,或对盈利预测产生影响; 5.美元汇率大幅波动风险:原油采购使用美元,而收入端结算以人民币为主,日常经营需要买入美元,卖出人民币,完成结算,美元汇率大幅波动或对公司业绩产生负面影响; 6.其他不可抗力影响;