业绩高增长,动态新品顺利推进
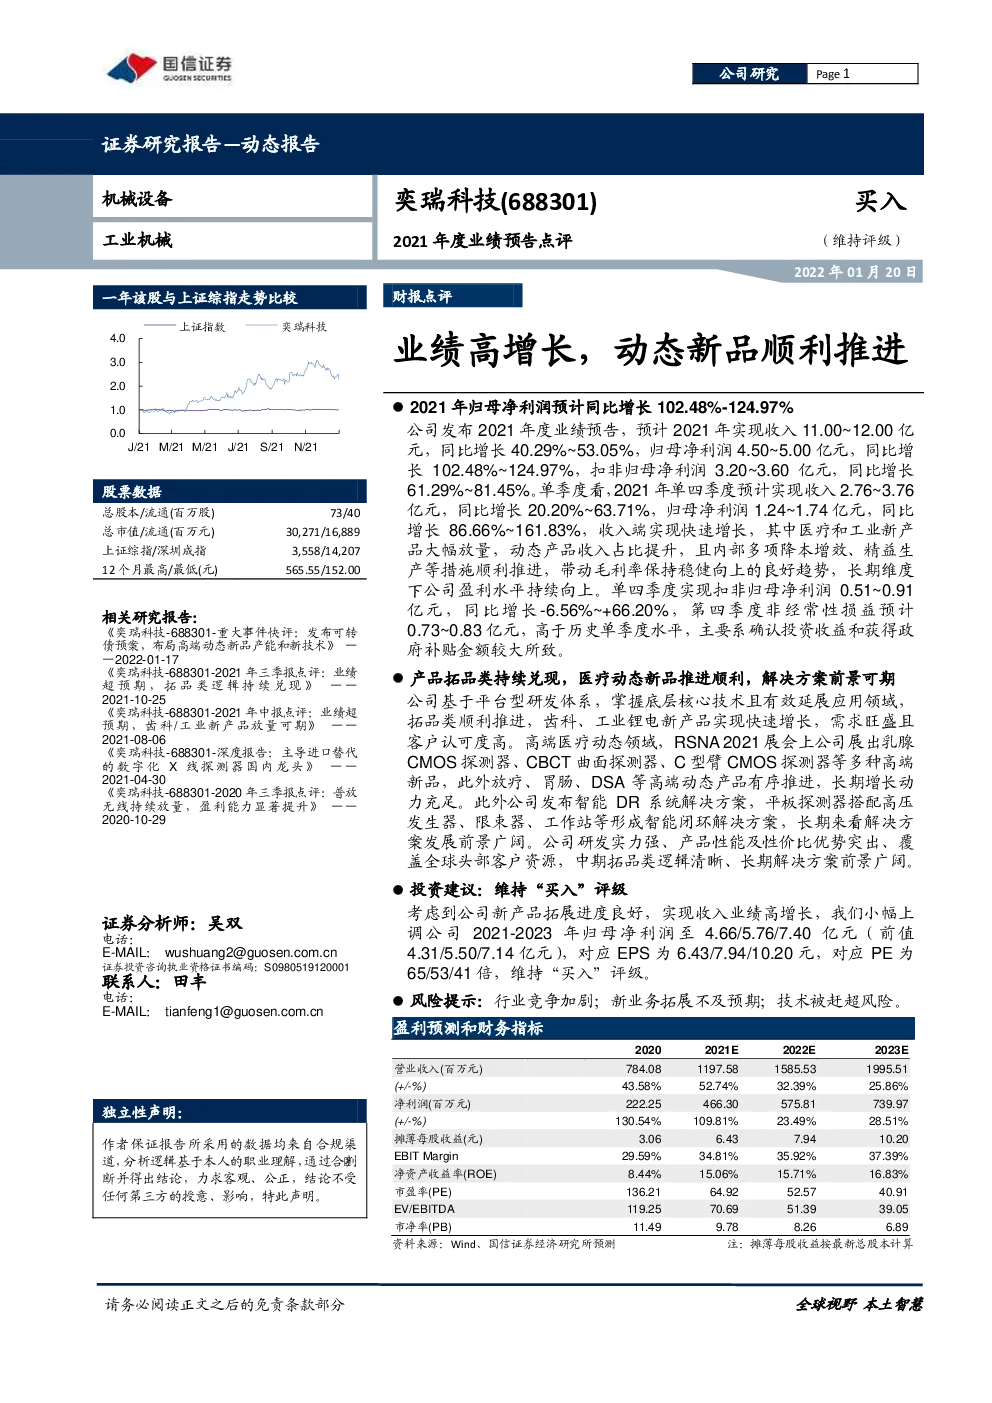
2021年归母净利润预计同比增长102.48%-124.97% 公司发布2021年度业绩预告,预计2021年实现收入11.00~12.00亿元,同比增长40.29%~53.05%,归母净利润4.50~5.00亿元,同比增长102.48%~124.97%,扣非归母净利润3.20~3.60亿元,同比增长61.29%~81.45%。单季度看,2021年单四季度预计实现收入2.76~3.76亿元,同比增长20.20%~63.71%,归母净利润1.24~1.74亿元,同比增长86.66%~161.83%,收入端实现快速增长,其中医疗和工业新产品大幅放量,动态产品收入占比提升,且内部多项降本增效、精益生产等措施顺利推进,带动毛利率保持稳健向上的良好趋势,长期维度下公司盈利水平持续向上。单四季度实现扣非归母净利润0.51~0.91亿元 , 同比增长-6.56%~+66.20%, 第四季度非经常性损益预计0.73~0.83亿元,高于历史单季度水平,主要系确认投资收益和获得政府补贴金额较大所致。 产品拓品类持续兑现,医疗动态新品推进顺利,解决方案前景可期公司基于平台型研发体系,掌握底层核心技术且有效延展应用领域,拓品类顺利推进,齿科、工业锂电新产品实现快速增长,需求旺盛且客户认可度高。高端医疗动态领域,RSNA 2021展会上公司展出乳腺CMOS探测器、CBCT曲面探测器、C型臂CMOS探测器等多种高端新品,此外放疗、胃肠、DSA等高端动态产品有序推进,长期增长动力充足。此外公司发布智能DR系统解决方案,平板探测器搭配高压发生器、限束器、工作站等形成智能闭环解决方案,长期来看解决方案发展前景广阔。公司研发实力强、产品性能及性价比优势突出、覆盖全球头部客户资源,中期拓品类逻辑清晰、长期解决方案前景广阔。 投资建议:维持“买入”评级 考虑到公司新产品拓展进度良好,实现收入业绩高增长,我们小幅上调公司2021-2023年归母净利润至4.66/5.76/7.40亿元( 前值4.31/5.50/7.14亿元),对应EPS为6.43/7.94/10.20元,对应PE为65/53/41倍,维持“买入”评级。 风险提示:行业竞争加剧;新业务拓展不及预期;技术被赶超风险。 盈利预测和财务指标 图1:奕瑞科技2021前三季度营业收入同比增长48.6% 图2:奕瑞科技2021前三季度归母净利润同比增长109% 图3:奕瑞科技盈利能力显著提升 图4:奕瑞科技期间费用率整体下降 图5:奕瑞科技研发费用维持高位 图6:奕瑞科技ROE有所下滑 表1:可比公司估值 附表:财务预测与估值 资产负债表(百万元) 利润表(百万元) 现金流量表(百万元)