你可能感兴趣
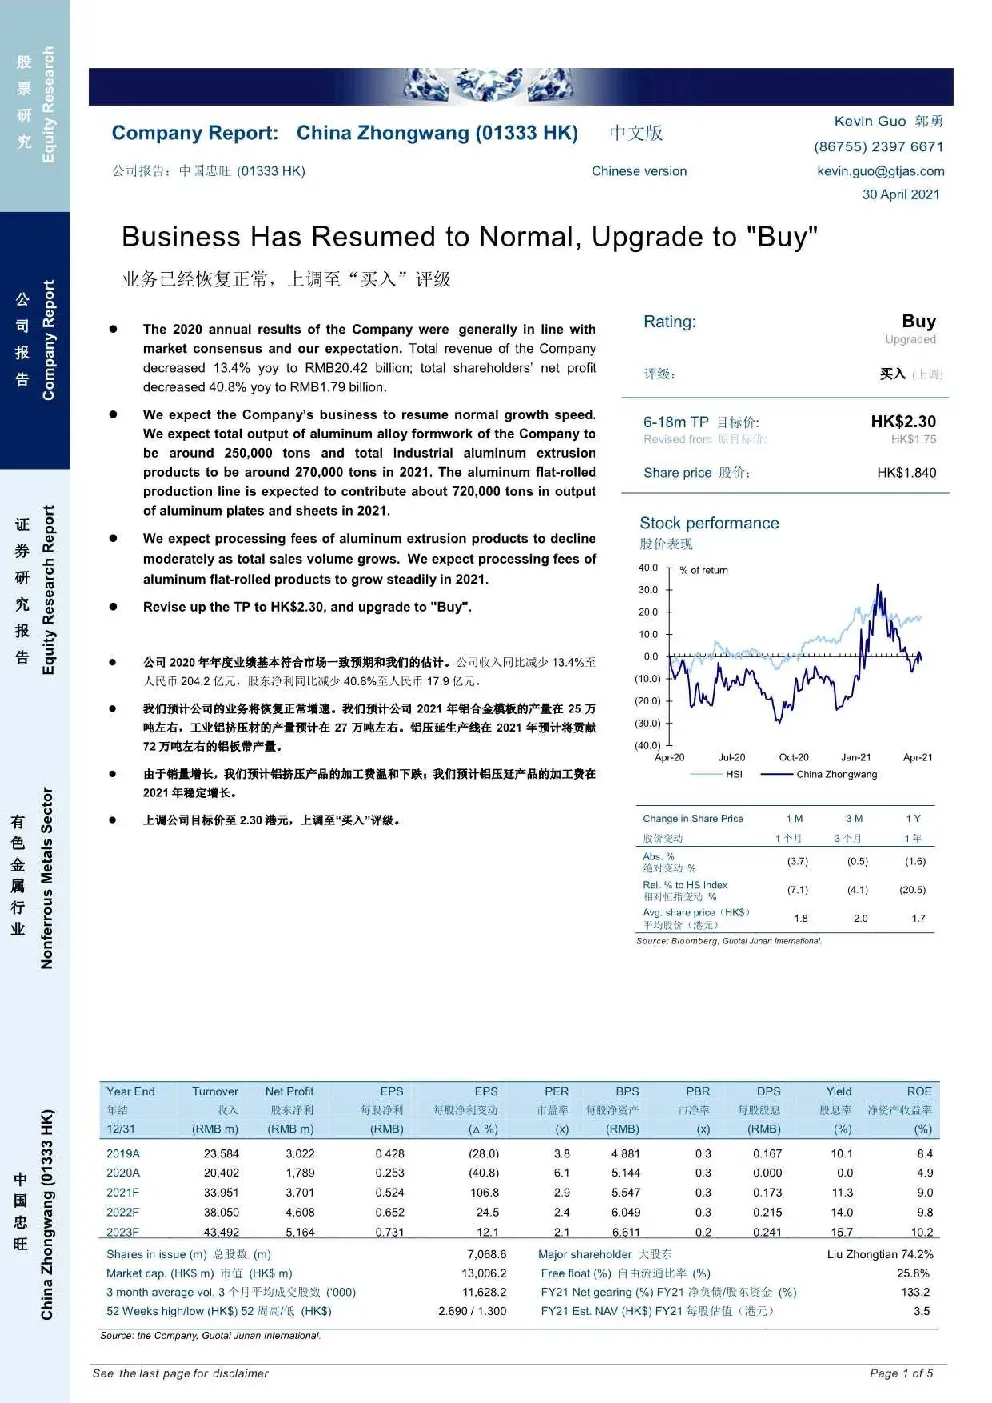
燃气销售恢复正常,上调至“收集”评级
国泰君安证券2021-03-29
浙江高速公路:改善交通结构和强大的证券业务评级上调至买入
美银美林2013-03-15
电商竞争缓和,游戏业务复苏,上调至“买入”评级
浦银国际2024-05-23
规模效应下毛利率提升,动力电池业务增速强劲;上调至买入评级
交银国际2025-03-27
高盛看好新易盛维持新易盛买入评级将其12个月目标价上调至518元较当
未知机构2026-03-23
维持“买入”评级,目标价上调至138.53港
交银国际2026-04-01
升评级至“买入”,目标价上调至58港元
大和证券2025-06-25
恩德萨(ELE SM):买入评级,目标价上调至28.80欧元
汇丰银行2025-05-20
德哈维里(DELHIVER IN):买入评级,目标价上调至420卢比
汇丰银行2025-05-18
卡尔贝法玛(KLBF):买入评级,目标价上调至IDR1,625
汇丰银行2025-05-20