猜你想问
10月家电社零同比增长2.5%意味着什么?
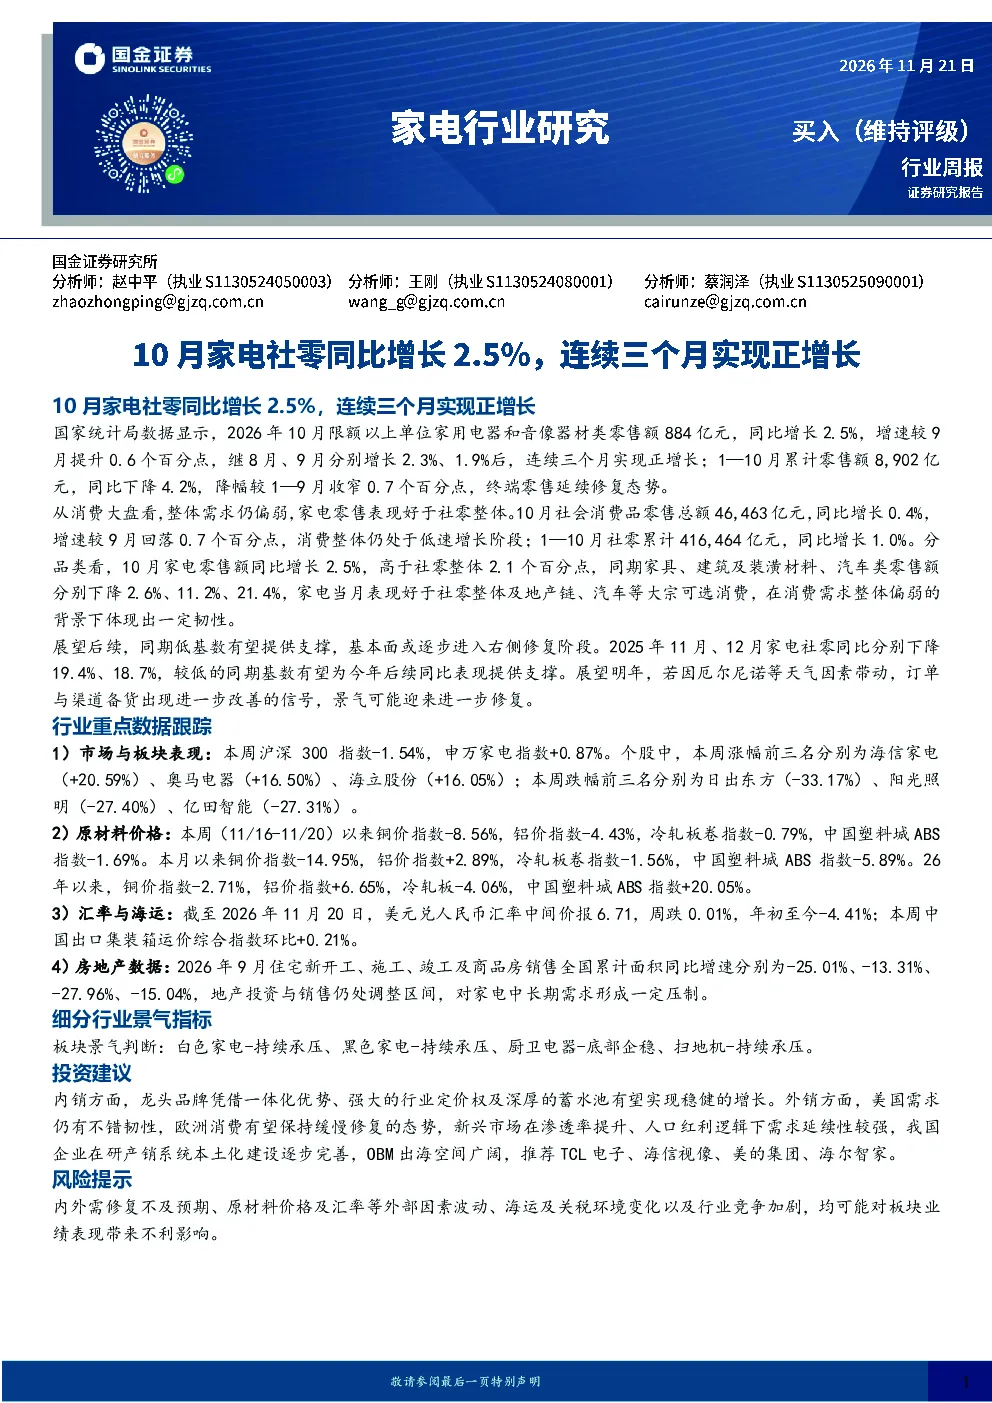
10月家电社会消费品零售总额同比增长2.5%,连续三个月实现正增长,表明家电市场终端零售持续修复。尽管1—10月累计同比下降4.2%,但降幅收窄0.7个百分点,显示市场韧性。家电零售增速高于社零整体2.1个百分点,好于家具、建筑装潢材料、汽车等大宗可选消费,体现家电行业相对较强的恢复态势。低基数或为后续增长提供支撑,若厄尔尼诺等因素带动订单与备货改善,景气度可能进一步修复。
家电行业当前发展趋势如何?
家电行业当前呈现分化态势。白色家电和黑色家电持续承压,而厨卫电器已底部企稳,扫地机则面临持续压力。整体看,家电零售表现好于社零,显示一定韧性。行业基本面或逐步进入右侧修复阶段,外销方面,美国需求韧性较好,欧洲缓慢修复,新兴市场需求延续性强,OBM出海空间广阔。但需关注房地产数据对中长期需求的压制影响。
报告重点分析了哪些方面?
报告重点分析了家电市场与板块表现、原材料价格变动、汇率与海运情况以及房地产数据影响。具体包括申万家电指数本周表现、个股涨跌幅如海信家电、奥马电器等领涨,以及铜价、铝价等原材料价格趋势。同时,报告也关注了美元兑人民币汇率、出口集装箱运价综合指数等,并分析了9月房地产数据对家电中长期需求的潜在影响。
当前家电市场现状如何判断?
当前家电市场现状显示终端零售延续修复态势,但整体仍面临挑战。10月家电社零同比增长2.5%,连续三个月正增长,但1—10月累计同比下降4.2%,降幅收窄。家电零售增速高于社零,体现行业相对韧性。原材料价格如铜价、铝价等有所波动,汇率环境也需关注。房地产数据显示销售和投资仍处调整区间,对家电中长期需求形成压制。
研报提示了哪些风险?
研报提示的主要风险包括内外需修复不及预期、原材料及汇率波动、海运及关税环境变化、行业竞争加剧等。这些因素可能对家电板块业绩带来不利影响。例如,原材料价格上涨会增加企业成本,汇率波动影响出口利润,海运及关税环境变化则可能影响供应链稳定性。行业竞争加剧也可能压缩企业利润空间。