猜你想问
沪光股份的核心业务是什么?
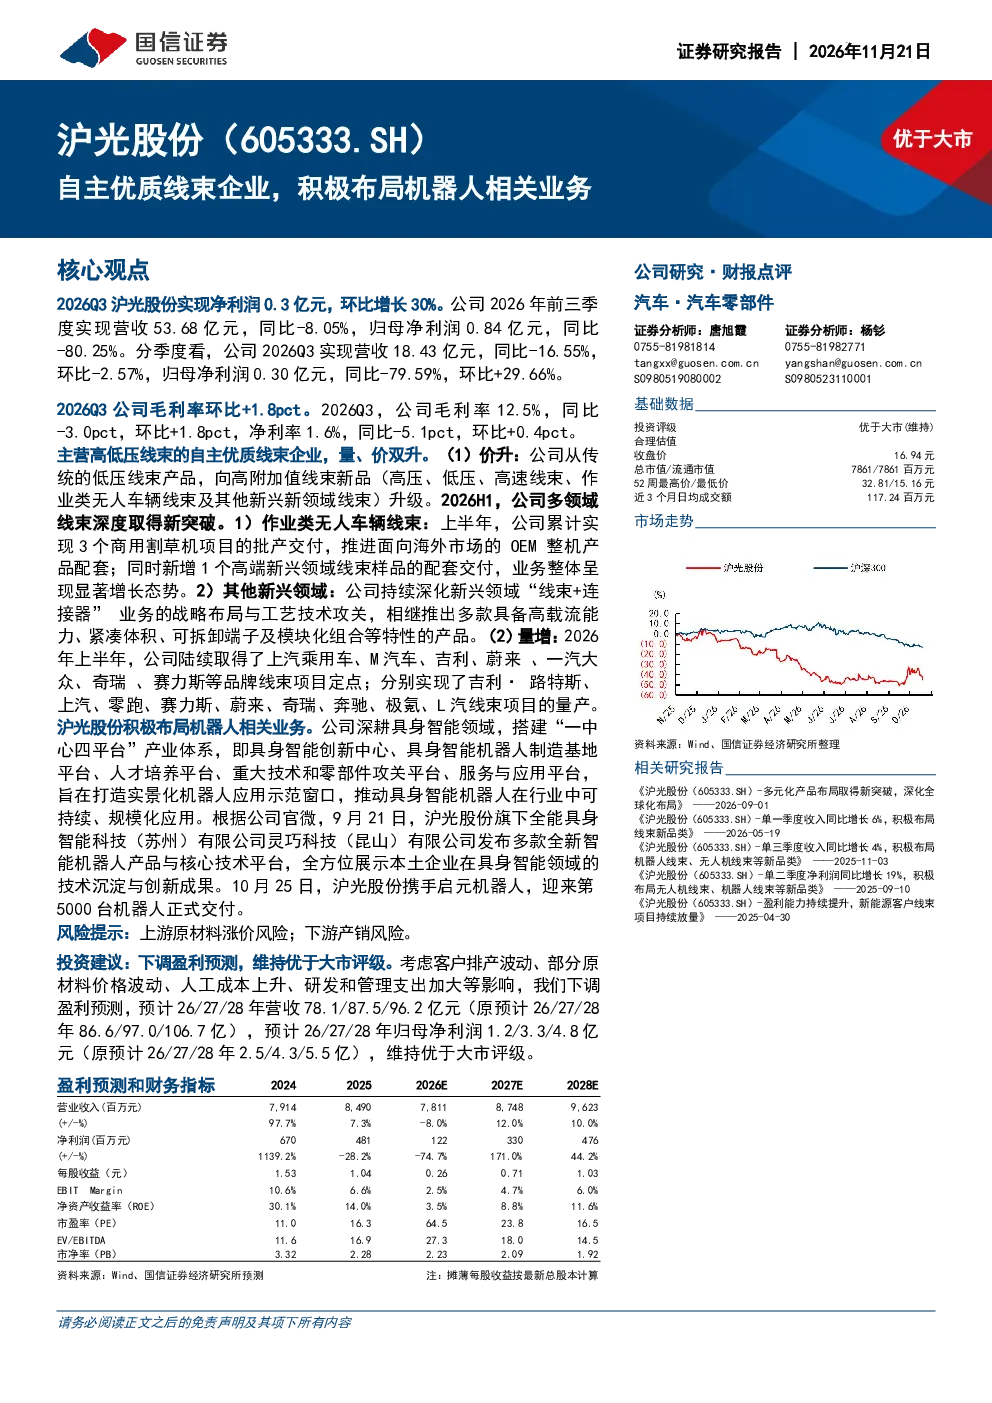
沪光股份作为汽车线束自主龙头,专注于汽车线束的研发、生产和销售。公司积极布局机器人相关业务,搭建“一中心四平台”产业体系,推动具身智能机器人在行业中可持续、规模化应用。通过产品升级和客户拓展实现“量增价升”,并深化“线束+连接器”协同“整卷”交付模式,构建第二增长曲线。
汽车线束行业发展趋势如何?
汽车线束行业正经历智能化、电动化转型带来的高速发展。随着新能源汽车渗透率提升,对高压连接器需求激增,推动行业向高载流、紧凑体积等特性产品升级。同时,汽车线束企业积极拓展机器人等新赛道,通过多元化战略布局应对传统汽车市场波动风险。行业竞争加剧促使企业加速技术创新和全球化布局。
沪光股份报告重点分析了哪些方面?
报告重点分析了沪光股份的产品升级策略、客户结构多元化进展以及“线束+连接器”协同交付模式。公司通过持续迭代高压连接器产品线,成功配套赛力斯、L汽车、蔚来汽车等新势力客户。报告还关注了公司全球化布局,如拟在突尼斯建设生产基地,推动企业向全球化领先企业转型。
当前汽车线束市场状况如何?
当前汽车线束市场面临汽车市场承压和原材料价格上涨的双重挑战。2026年前三季度,沪光股份营收同比-8.05%,毛利率11.9%,净利率1.6%。但公司通过产品升级实现“量增价升”,并积极拓展新客户。高压连接器需求受新能源汽车驱动持续增长,行业整体仍处于快速发展阶段。
研报提示了哪些风险?
研报提示的主要风险包括上游原材料涨价风险和下游产销波动风险。原材料价格波动直接影响公司毛利率水平,而汽车市场排产不确定性则影响公司营收稳定性。此外,人工成本上升也对公司盈利能力构成压力。公司需密切关注原材料价格走势和汽车市场景气度变化。
你可能感兴趣
单三季度净利润同比增长13%,积极布局机器人领域相关业务-财报点评
国信证券2025-11-01
沪光股份智元链重视沪光股份机器人线束稀缺标的太阳人形机器人的
未知机构2025-03-13
单二季度净利润同比增长19%,积极布局无人机线束、机器人线束等新品类
国信证券2025-09-10
单三季度收入同比增长4%,积极布局机器人线束、无人机线束等新品类
机械设备国信证券2025-11-03
单二季度收入同比减少6%,积极布局机器人相关业务
国信证券2026-09-02
聚焦汽车智能化与轻量化,积极布局AI、机器人等相关业务
国信证券2026-07-23
星宇股份(601799.SH)单三季度净利润同比增长 13%,积极布局机器人领域相关业务
国信证券2025-11-01
单二季度收入同比减少6%,积极布局机器人相关业务
国信证券2026-08-28
单三季度收入同比增长23%,积极布局AI、机器人相关业务
国信证券2026-11-10
单三季度收入同比增长23%,积极布局AI、机器人相关业务
国信证券2026-11-03