猜你想问
PVC日报核心内容是什么?
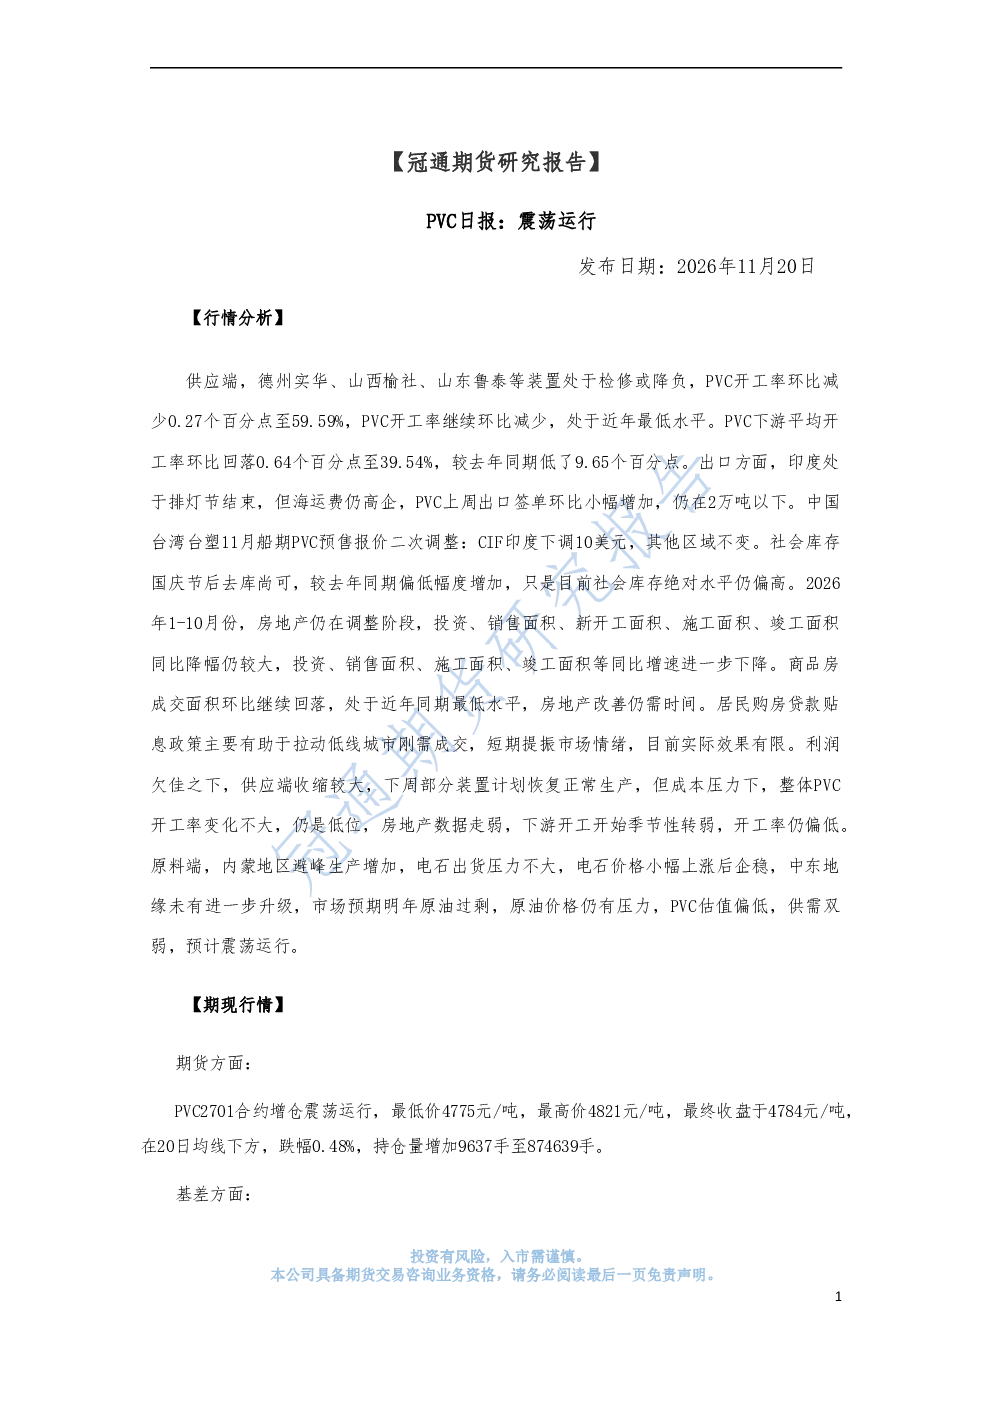
本报告分析PVC震荡运行行情,涵盖供应端德州实华等装置检修导致开工率下降至59.59%,需求端下游开工率回落至39.54%,出口签单小幅增加但低于2万吨,库存较去年同期减少14.73%但仍偏高,原料端电石价格企稳。期现方面,PVC2701合约增仓震荡,收盘4784元/吨,基差14元/吨。研究结论指出供需双弱,PVC估值偏低预计震荡运行。
PVC行业发展趋势如何?
PVC行业呈现供需双弱格局,供应端虽新增产能投产但整体开工率低位运行,需求端受房地产投资、销售、开工、施工、竣工面积同比降幅较大影响持续走弱。未来改善仍需时间,行业整体面临季节性转弱压力。
报告重点分析了哪些方向?
报告重点分析了供应端装置检修与新增产能影响,需求端房地产数据持续走弱,出口端印度排灯节后签单变化,库存端国庆节后去库情况,以及原料端电石价格与中东地缘风险。这些因素共同决定了PVC震荡运行的行情。
当前PVC市场现状如何判断?
当前PVC市场处于供需双弱状态,供应端开工率处于近年最低水平,需求端下游开工季节性转弱,库存绝对水平偏高但环比有所减少。期现行情显示PVC2701合约增仓震荡,基差走弱,整体处于中性水平。
PVC研报存在哪些风险提示?
PVC研报提示的风险包括供应端新增产能可能带来的压力,需求端房地产投资持续负增长可能导致的持续疲软,以及库存绝对水平偏高可能引发的下行风险。此外,原料端电石价格波动与中东地缘政治风险也需关注。
你可能感兴趣
PVC日报:低开后震荡运行
冠通期货2026-03-20
PVC日报:高开后震荡运行
冠通期货2026-03-13
PVC日报:震荡运行
冠通期货2026-01-28
PVC日报:震荡运行
冠通期货2026-01-20
PVC日报:震荡运行
冠通期货2025-10-17
PVC日报:震荡运行
冠通期货2025-10-21
PVC日报:低开后震荡运行
冠通期货2026-07-07
PVC日报:高开后震荡运行
冠通期货2026-07-09
PVC日报:复苏预期仍存,PVC震荡运行
华泰期货2023-03-07
PVC日报:低开后震荡运行
冠通期货2026-08-12