猜你想问
这份研报的核心内容是什么?
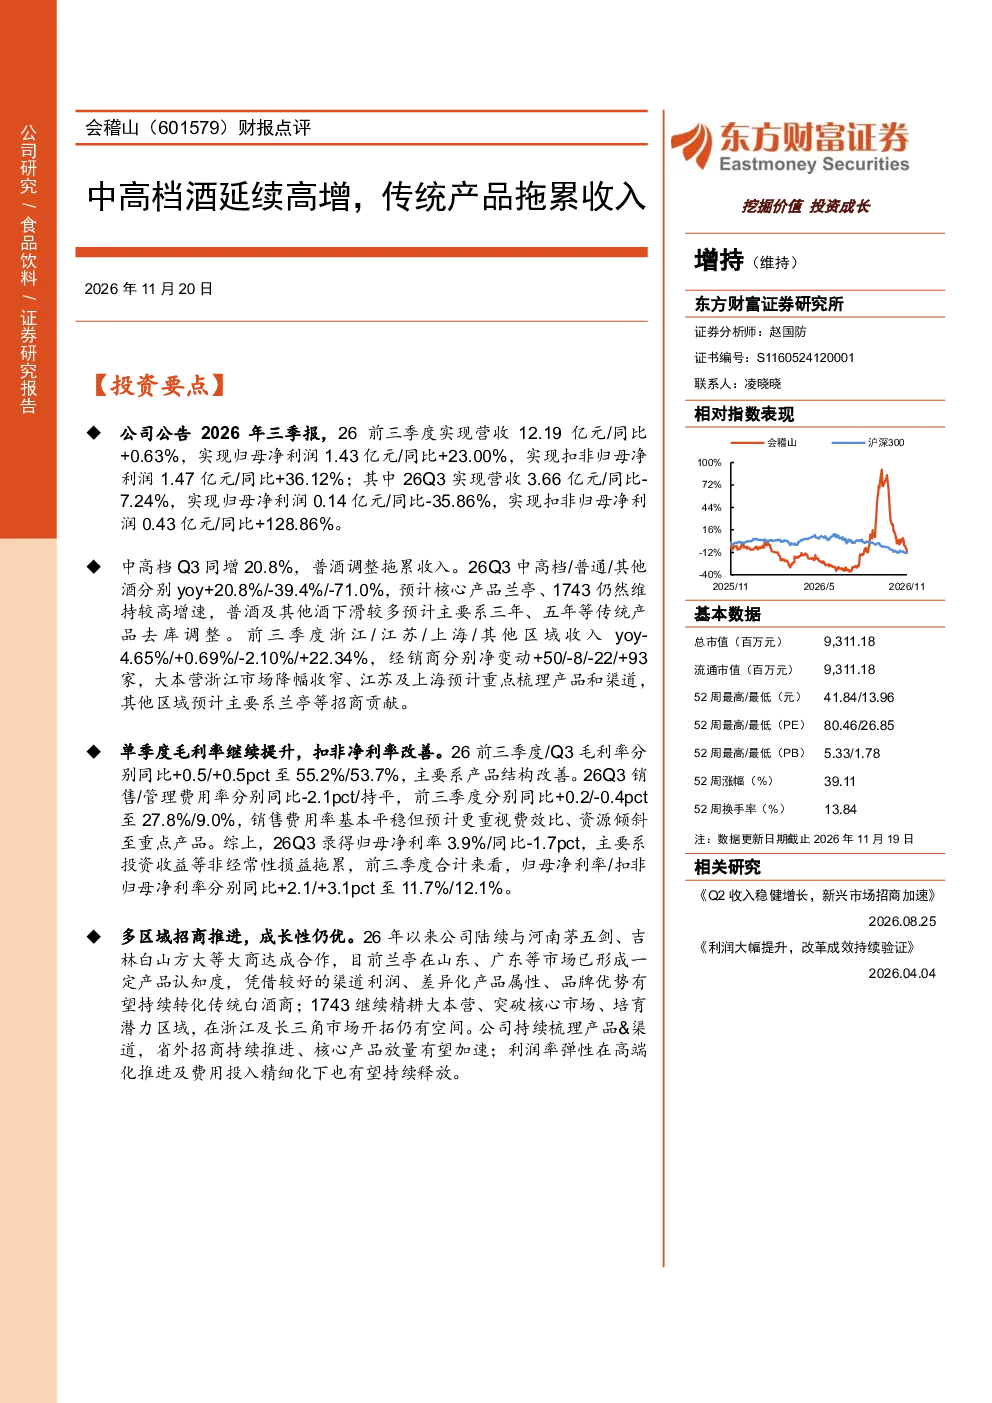
这份研报点评了会稽山2026年三季报,指出公司中高档酒延续高增,但传统产品拖累收入。前三季度营收12.19亿元,同比+0.63%;归母净利润1.43亿元,同比+23.00%。Q3营收3.66亿元,同比-7.24%;归母净利润0.14亿元,同比-35.86%。中高档酒Q3同比增长20.8%,普通酒下滑39.4%,其他酒下滑71.0%。
白酒行业发展趋势如何?
白酒行业正经历高端化转型,中高档酒增长强劲,传统产品面临去库存调整。会稽山核心产品兰亭、1743保持高增速,而普通酒及其他酒下滑主要因传统产品去库。多区域招商推进,省外市场潜力大,高端化及精细化费用投入有望持续提升利润率。
研报重点分析了哪些方向?
研报重点分析了会稽山产品结构改善、毛利率提升、扣非净利率改善等方面。Q3中高档酒增长20.8%,产品结构优化推动毛利率提升至53.7%。公司持续梳理产品和渠道,省外招商及核心产品放量有望加速。
当前市场现状如何判断?
会稽山大本营浙江市场降幅收窄,江苏及上海市场预计重点梳理产品和渠道,其他区域主要因兰亭等招商贡献。公司持续推进多区域招商,与河南茅五剑、吉林白山方大等大商合作,兰亭在山东、广东等市场形成认知度。1743精耕核心市场,浙江及长三角市场开拓空间大。
研报提到了哪些风险提示?
研报提示白酒需求复苏不及预期、行业竞争加剧、产业政策风险等。公司面临传统产品去库存调整压力,需关注高端化推进及费用投入精细化管理。投资需关注白酒行业整体复苏情况、竞争格局变化及政策影响。
你可能感兴趣
会稽山 兰亭等核心产品高增 传统产品拖累收入 对于节奏的判断今
未知机构2026-10-28
2024年半年报点评:中高档产品驱动收入增长,新厂投产拖累成本
食品饮料国联证券2024-08-16
公司简评报告:业绩延续高增长,中高档酒价增显著
食品饮料东海证券2024-05-08
2025 财报点评:收入延续高增,利润率创新高
财通证券2026-03-07
名创优品(09896)财报点评:收入延续高增,海外利润率仍待修复
东方财富2026-09-14
石头科技2025年三季报点评:收入延续高增,自补或拖累利润
国联民生证券2025-11-04
2024年三季报点评:收入延续高增,非核心业务调整拖累利润
家用电器华创证券2024-10-28
影石创新2026年三季报点评:收入延续高增,原材料成本上涨及竞争拖累业绩
国信证券2026-11-06
加盟稳步扩张,传统黄金产品收入高增
商贸零售财通证券2024-09-05
2016年财报点评:传统业务业绩高增,稳步推进互联网家装
建筑建材东兴证券2017-03-10