猜你想问
杰华特深度研究报告核心内容是什么?
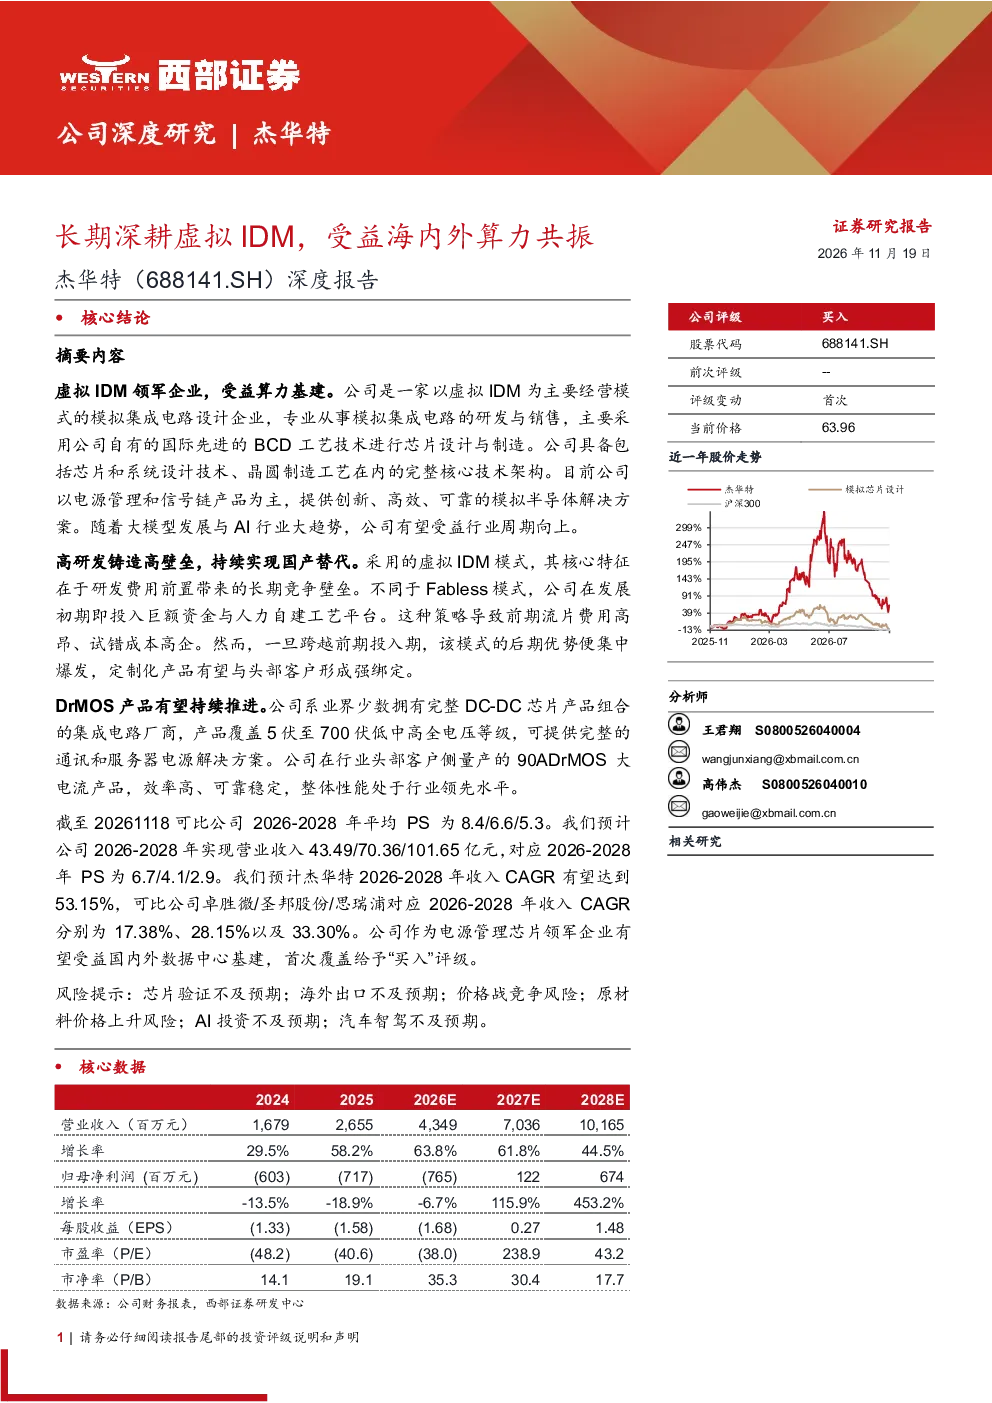
杰华特是一家以虚拟IDM模式为主的模拟集成电路设计企业,专注于电源管理和信号链产品,采用自研BCD工艺技术。公司受益于大模型发展和AI行业趋势,有望受益于行业周期向上。高研发投入构筑了长期竞争壁垒,实现国产替代。DrMOS产品线持续推进,覆盖全电压等级,提供完整通讯和服务器电源解决方案。公司预计2026-2028年收入CAGR达53.15%,高于可比公司,首次覆盖给予“买入”评级。
报告对AI与智驾行业发展趋势有何分析?
AI支出持续提升,智驾渗透率快速提升,带动芯片需求上行。通讯基站、智驾升级、工业智能化大趋势推动公司产品需求增长。公司产品覆盖5伏至700伏全电压等级,应用于通讯、服务器、新能源汽车等领域,车规级产品满足严苛需求。
报告重点分析了杰华特的哪些业务布局?
杰华特业务布局包括电源管理芯片、信号链芯片、功率产品和技术服务费。电源管理芯片覆盖通讯、服务器等领域,车规级产品满足新能源汽车需求;信号链芯片应用于通讯电子、汽车电子、工业控制等领域;功率产品积极布局GaN相关产品,覆盖几瓦到几百瓦功率范围;技术服务费随产品规模提升稳定增长。
报告对市场现状有何判断?
公司股权结构稳定,实控人ZHOU XUN WEI与黄必亮合计持有50.49%股份,股权集中,降低治理风险。发展历程历经奠基期、拓展期、引领期,虚拟IDM模式构筑长期竞争壁垒。公司产品覆盖全电压等级,提供完整通讯和服务器电源解决方案,实现国产替代。
研报提示了哪些风险?
研报提示的风险包括芯片验证不及预期、海外出口不及预期、价格战竞争风险、原材料价格上升风险、AI投资不及预期、汽车智驾发展不及预期。公司需关注芯片验证进度,确保产品符合市场需求;海外市场拓展需应对地缘政治风险;行业竞争加剧可能影响盈利能力;原材料价格波动影响生产成本;AI和汽车智驾行业发展存在不确定性。
你可能感兴趣
【电子】杰华特(688141.SH)深度报告:长期深耕虚拟IDM,受益海内外算力共振;【北交所】北交所日报一 20261118:北交所板块个股普跌,专精特新专板建设持续推进
西部证券2026-11-20
【中泰电子|杰华特】大陆稀缺虚拟IDM玩家,率先布局服务器DCDCr
未知机构2023-01-17
IPO专题:新股精要—国内领先的虚拟IDM模式模拟芯片企业杰华特
国泰君安证券2022-12-08
[烟花][庆祝]【中航科技电子】杰华特:虚拟IDM赋能,模拟芯片平台多点开花
未知机构2023-01-17
风电深度系列(二):海内外需求共振,龙头核心受益
电气设备国联证券2024-07-15
半导体行业产业深度:模拟芯片企业的成长之路(二),虚拟IDM
电子设备国泰君安证券2021-12-10
深度研究报告:国内虚拟IDM模拟芯片龙头,布局高端打开成长空间
华创证券2023-12-31
深度研究:国产AI算力建设基石,深耕电子互联技术
电子设备东方财富2025-04-29
【深度|捷捷微电】晶闸管龙头的蜕变,MOS爆发深耕IDM更上层楼
未知机构2022-12-05
海外AI研究系列(三):美光科技深度报告:存储周期与算力需求共振,AI时代大展宏图
电子设备民生证券2024-07-18