猜你想问
杰华特深度报告的核心内容是什么?
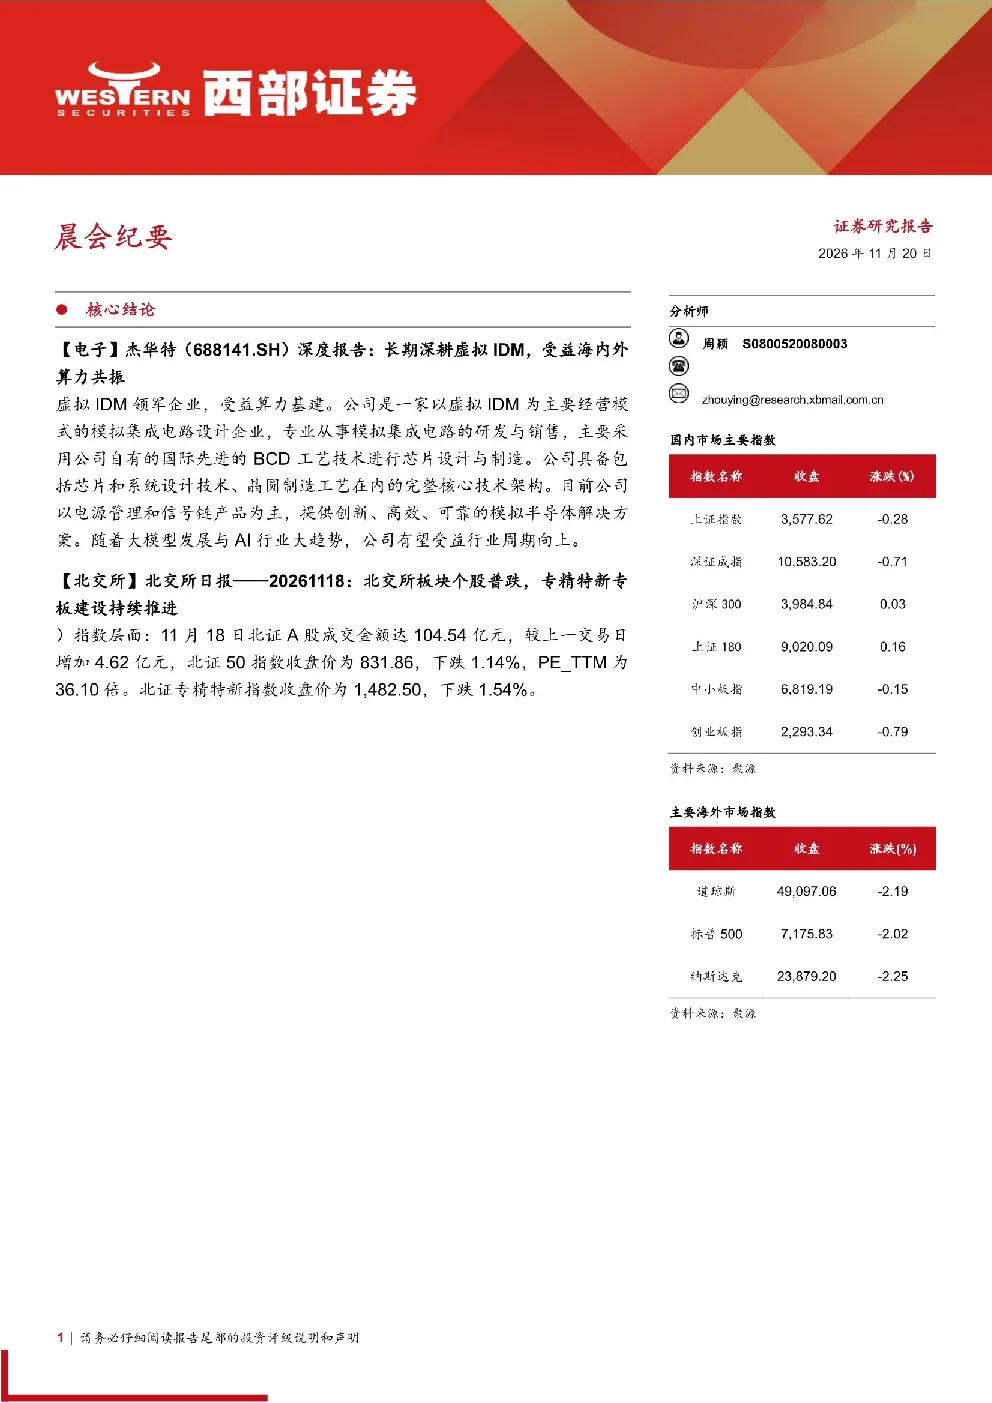
杰华特作为虚拟IDM领军企业,长期深耕模拟集成电路设计领域,主要采用自研BCD工艺技术,提供电源管理和信号链产品。公司具备完整的核心技术架构,受益于大模型发展与AI行业趋势,有望实现业绩高速增长。报告指出,公司以虚拟IDM模式为核心,通过前期巨额研发投入构建长期竞争壁垒,其DrMOS产品覆盖全电压等级,在头部客户侧表现优异。
虚拟IDM赛道的发展趋势如何?
虚拟IDM赛道受益于大模型发展与AI行业趋势,展现出广阔的发展前景。随着AI技术的快速发展,对高性能、低功耗的模拟集成电路需求持续增长。杰华特等虚拟IDM企业通过自研BCD工艺技术,提供电源管理和信号链产品,能够满足AI应用场景下的多样化需求。同时,行业竞争加剧,但头部企业凭借技术壁垒和客户资源优势,有望保持领先地位。
报告重点分析了杰华特的哪些方面?
报告重点分析了杰华特的核心技术架构、产品布局及市场竞争力。公司采用自研BCD工艺技术,提供覆盖全电压等级的DrMOS产品,并在头部客户侧表现优异。此外,报告还分析了公司通过前期巨额研发投入构建的长期竞争壁垒,以及其在AI行业趋势下的增长潜力。报告预测,杰华特2026-2028年收入CAGR达53.15%,显著高于可比公司。
当前市场对虚拟IDM企业的判断如何?
当前市场对虚拟IDM企业持积极关注态度,认为该赛道受益于AI行业发展趋势,具有长期增长潜力。虚拟IDM企业通过自研BCD工艺技术,能够提供高性能、低功耗的模拟集成电路产品,满足AI应用场景的多样化需求。然而,市场竞争也日趋激烈,企业需持续提升技术实力和产品竞争力,以应对市场变化。
杰华特深度报告中提示了哪些风险?
杰华特深度报告提示了多项风险,包括芯片验证不及预期、海外出口不及预期、价格战竞争、原材料价格上升、AI投资不及预期、汽车智驾不及预期等。这些风险可能对公司业绩产生不利影响。例如,芯片验证不及预期可能导致产品性能不达标,海外出口不及预期可能影响收入增长,价格战竞争可能压缩利润空间,原材料价格上升可能增加生产成本,AI投资不及预期可能影响行业整体发展,汽车智驾不及预期可能影响相关产品需求。投资者需关注这些风险因素,谨慎评估投资风险。