猜你想问
今日银行间债券市场主要交易情况如何?
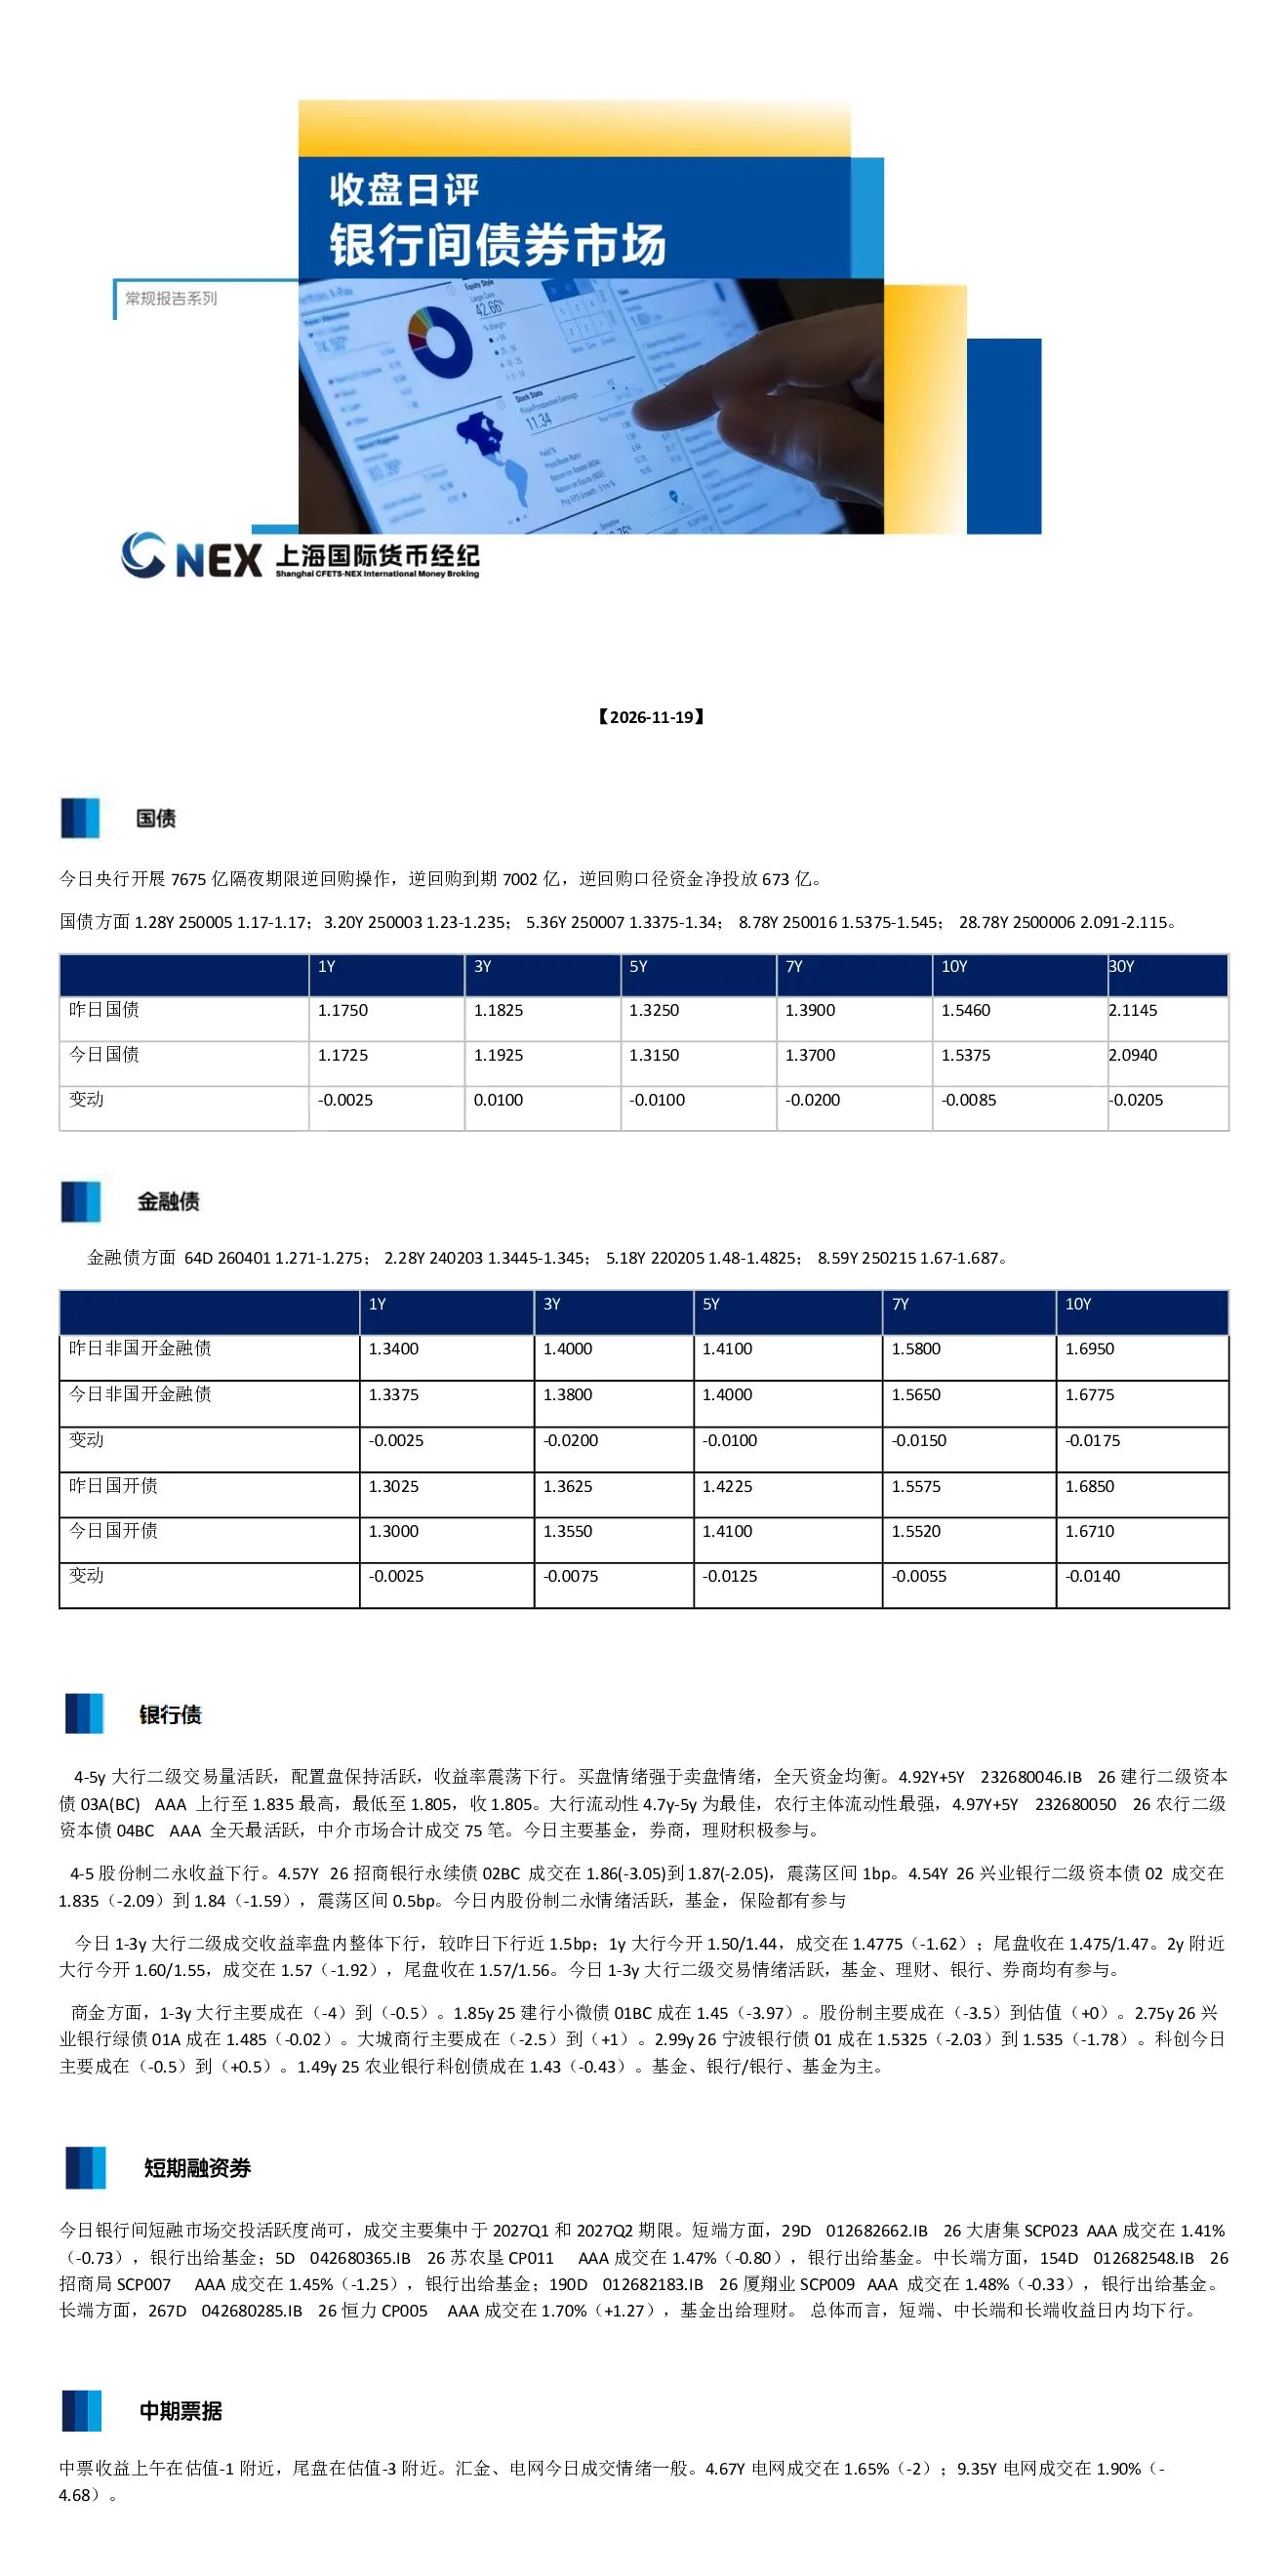
今日央行开展7675亿隔夜期限逆回购操作,逆回购到期7002亿,逆回购口径资金净投放673亿。国债收益率震荡下行,金融债收益率亦整体下行。4-5年期大行二级交易量活跃,配置盘保持活跃,买盘情绪强于卖盘情绪。1-3年期大行二级成交收益率盘内整体下行,较昨日下行近1.5bp,交易情绪活跃。银行间短融市场交投活跃度尚可,成交主要集中于2027Q1和2027Q2期限,短端、中长端和长端收益日内均下行。交易所信用债全天交投较为活跃,基金、券商、保险、理财、银行均有参与。
债券市场各期限段表现有何特点?
4-5年期大行二级交易量活跃,买盘情绪强于卖盘情绪,大行流动性4.7y-5y为最佳,农行主体流动性最强。4-5年期股份制二永收益下行,内股份制二永情绪活跃,基金、保险参与度高。1-3年期大行二级成交收益率整体下行,交易情绪活跃。商金方面,1-3年期大行主要成交在(-4)到(-0.5),股份制主要成交在(-3.5)到估值(+0),大城商行主要成交在(-2.5)到(+1)。中票收益上午在估值-1附近,尾盘在估值-3附近。交易所信用债中,1年内券商债成交一般,1-3年券商债成交尚可,3-5年券商债成交寥寥,5年期以上非券商债成交活跃。
报告对债券市场发展趋势有何分析?
国债收益率震荡下行,金融债收益率整体下行,显示市场流动性相对宽松。4-5年期大行二级交易活跃,配置盘积极,表明中长期配置需求仍存。短融市场交投活跃,集中于2027年短期限,反映市场对短期资金流转的关注。交易所信用债各期限段参与度分化,5年期以上非券商债成交活跃,显示长期资金对高流动性主体的偏好。城投板块华发小幅反弹,高收益券有少量买盘,但地产板块变化不大,表明市场风险偏好整体平稳。
报告重点分析了哪些债券品种?
报告重点分析了4-5年期大行二级、股份制二永、1-3年期大行二级、商金、银行间短融、中票、交易所信用债等品种。其中,4-5年期大行二级和股份制二永交易活跃,收益下行但买盘积极;1-3年期大行二级成交收益率下行近1.5bp,交易情绪活跃;短融市场集中于2027年短期限,收益下行;交易所信用债中,5年期以上非券商债成交活跃,而1年内券商债成交一般。此外,报告还关注了城投板块华发和高收益券的零星买盘。
投资债券市场需注意哪些风险?
当前市场整体平稳,但需关注流动性风险,特别是短期资金流转的波动可能影响短融市场表现。各期限段债券成交收益率分化,需根据自身风险偏好选择配置。交易所信用债中,1年内券商债成交一般,需警惕部分券种信用风险。长期债券对利率变化敏感,5年期以上非券商债成交虽活跃,但需关注其信用资质和利率风险。城投板块虽有小幅反弹,但整体仍需关注其偿债能力变化。地产板块变化不大,需持续关注其行业风险。