猜你想问
贝壳-W 26Q3财报核心内容是什么?
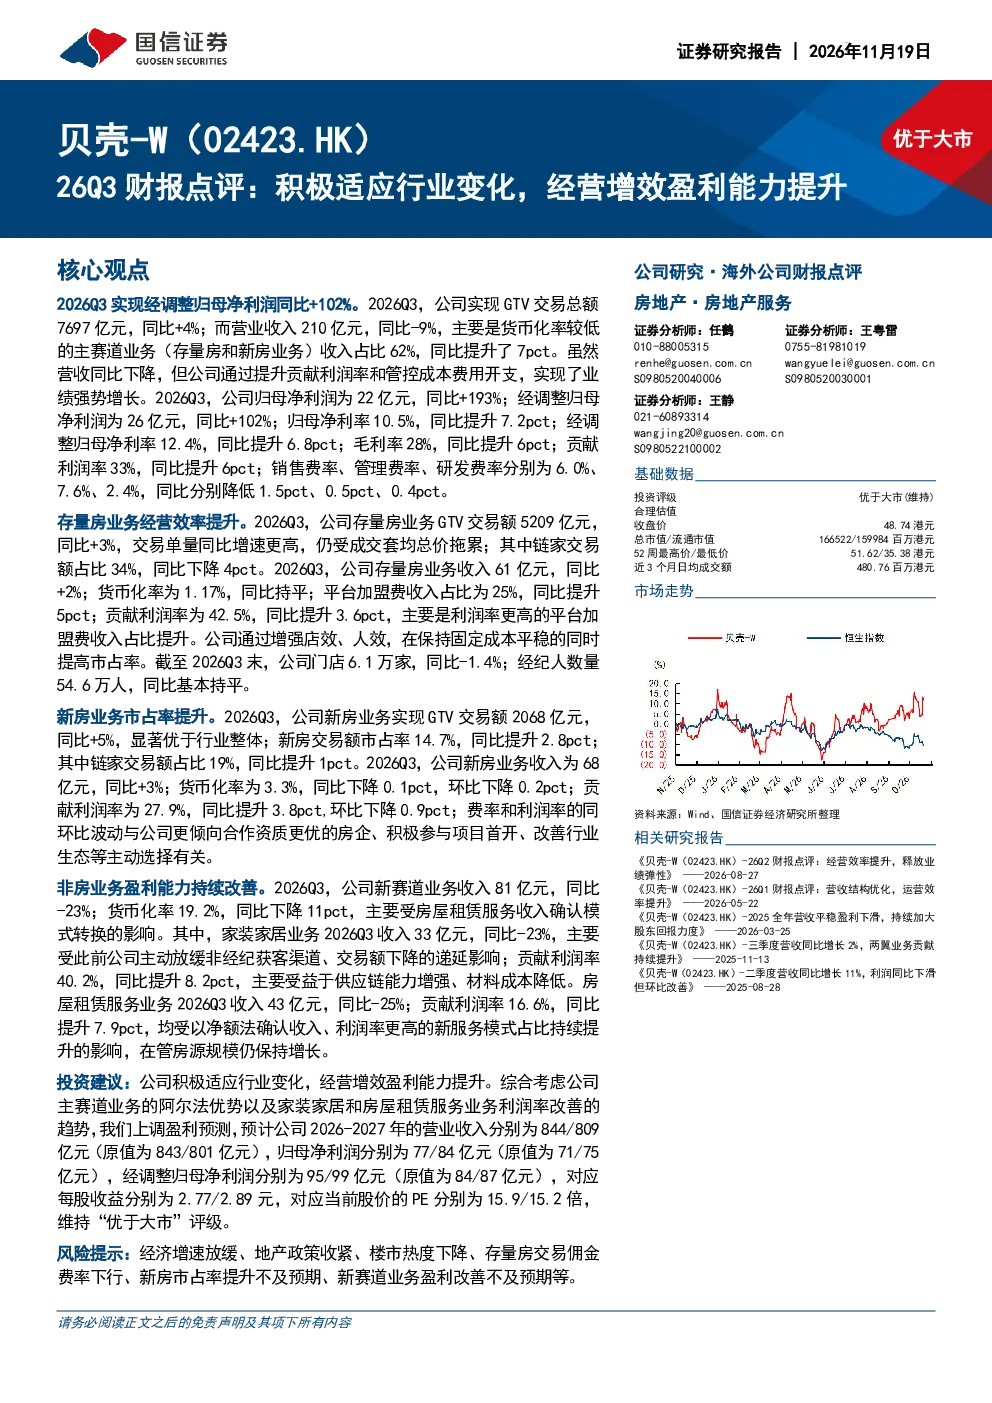
贝壳-W(02423.HK)26Q3财报显示,公司积极适应行业变化,经营增效显著,盈利能力大幅提升。Q3归母净利润同比劲增193%至22亿元,经调整归母净利润同比增长102%至26亿元。毛利率提升6个百分点至28%,贡献利润率提升6个百分点至33%。销售、管理、研发费率分别下降1.5、0.5、0.4个百分点,显示成本管控成效。
贝壳-W所在行业发展趋势如何?
贝壳-W所处行业正经历深刻变革,公司通过多元化业务布局和精细化运营积极应对。存量房和新房业务均实现稳健增长,Q3交易额同比分别增长3%和5%,市占率持续提升。非房业务虽收入略降,但盈利能力改善明显,家装家居和租赁业务利润率分别提升8.2和7.9个百分点,显示新赛道转型逐步见效。
贝壳-W财报重点分析了哪些方向?
贝壳-W财报重点分析了经营效率提升和盈利能力改善两大方向。通过增强店效和人效,存量房业务在固定成本稳定下实现市占率提升。新房业务市占率同比提升2.8个百分点,显著优于行业。非房业务虽面临收入压力,但通过业务结构优化,家装家居和租赁业务利润率实现双升,展现转型韧性。
当前贝壳-W市场现状如何判断?
当前贝壳-W市场现状表现为增长与结构优化的结合。公司整体业绩强势增长,Q3归母净利率达10.5%,贡献利润率高达33%,行业领先。业务结构持续优化,存量房和新房业务稳健发展,非房业务盈利能力逐步改善。公司通过降本增效和业务创新,展现出较强的市场适应能力和发展潜力。
贝壳-W财报存在哪些风险提示?
贝壳-W财报提示多重风险,包括宏观经济放缓可能影响地产销售热度,政策收紧可能限制行业扩张空间。存量房交易佣金费率下行压力、新房市占率提升不及预期,以及新赛道业务盈利改善缓慢等均可能影响公司业绩。此外,楼市热度下降也可能对业务发展构成挑战,需持续关注市场变化和政策动向。
你可能感兴趣
贝壳-W(02423.HK)半年报点评:营收稳步增长,扩大回购规模
中泰证券2025-08-27
贝壳-W经营质效持续提升,盈利业绩大幅增长
长城证券2026-11-18
哔哩哔哩-W港股公司点评:广告增长超预期,盈利能力持续提升
国金证券2025-08-21
三季度行业需求疲弱致收入小幅下滑,盈利能力延续提升-财报点评
国信证券2025-10-26
积极备货应对原材料市场变化,盈利能力大幅提升
电子设备信达证券2021-08-19
2023年报点评报告:盈利能力提升业绩超预期,提质增效资产质量持续优化
建筑建材华龙证券2024-03-30
公司事件点评报告:提质增效战略成效显著,盈利能力持续提升
机械设备华鑫证券2024-10-21
广电计量2022年中报点评:重心前移助力增效,盈利能力显著提升
国泰君安证券2022-08-26
歌尔股份2026年半年报点评:智能声学整机提质增效盈利能力大幅提升,AI眼镜核心卡位构筑公司长期壁垒
华创证券2026-08-25
财报点评:盈利能力持续加强,积极备货Q4旺季
电子设备国信证券2020-10-28