猜你想问
本周汽车板块表现如何?
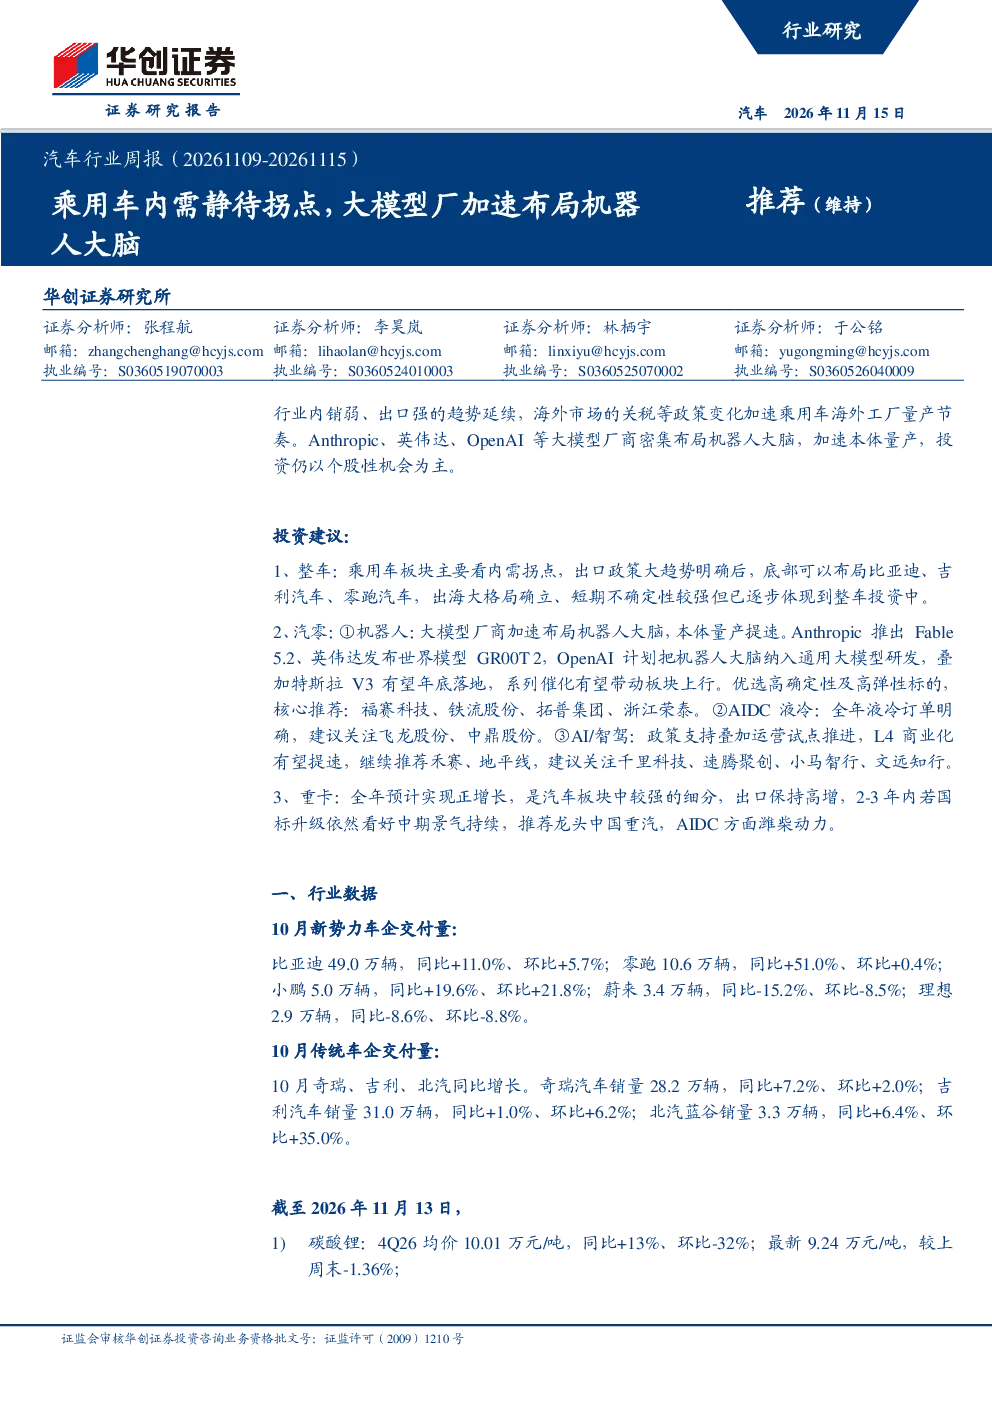
本周汽车板块整体涨幅为-0.25%,板块排名8/29。乘用车板块表现疲软,而零部件板块表现相对较好,显示出结构性分化。这种表现可能与乘用车内需尚未出现明显拐点、市场对海外工厂量产节奏的预期调整有关。
大模型厂商在汽车领域的最新布局有哪些?
大模型厂商正加速布局机器人大脑,推动相关本体量产提速。这一趋势在汽车零部件领域尤为明显,特别是机器人领域,福赛科技、铁流股份、拓普集团、浙江荣泰等企业受到关注。这种布局旨在提升汽车智能化水平,但当前投资仍以个股性机会为主,需谨慎评估。
报告对整车行业的投资建议是什么?
报告建议关注乘用车内需的潜在拐点,底部布局比亚迪、吉利汽车、零跑汽车等整车企业。同时指出,出海大格局已确立,但短期不确定性仍较强,相关投资机会已逐步体现到整车板块中。投资者需结合企业出海进展和内需恢复情况综合判断。
汽车行业当前面临的主要市场现状是什么?
当前汽车行业面临乘用车内需增长放缓、新能源乘用车渗透率虽高但增速放缓的挑战。10月数据显示,新势力车企交付量环比有所波动,传统车企表现相对稳定。同时,原材料价格如碳酸锂、铜等虽有回落,但仍处于高位,对成本控制提出要求。
研报提示的主要风险有哪些?
研报提示的风险包括乘用车内需恢复不及预期、大模型技术落地存在不确定性、海外市场政策变化可能影响工厂量产节奏等。此外,零部件领域如机器人、AI/智驾等新兴赛道的竞争加剧也可能带来挑战。投资者需关注这些潜在风险,做好风险管理。
你可能感兴趣
全球顶尖AI大模型公司加速布局机器人 通用大模型赋能机器人大脑持续突破20261110 浙商新
未知机构2026-11-10
中泰汽车:26Q3汽车行业总结:行业出口持续景气,内需承压静待拐点
交运设备中泰证券2026-11-10
汽车行业周报19年08期:1月行业库存去化加速,静待行业拐点
交运设备国联证券2019-02-25
汽车行业周报:静待需求拐点 长期成长加速
交运设备华西证券2023-03-19
世界模型与通用大模型加速演进机器人大脑泛化能力有望提升
未知机构2026-10-30
汽车行业周报:政策落地实施,静待乘用车销量增长提速
交运设备国泰君安证券2024-05-05
汽车行业跟踪周报:物理AI周报:大模型厂商加速入局机器人,继续看好物理AI
交运设备东吴证券2026-11-09
汽车行业周报:静待乘用车销量复苏,大排量摩托出口继续高增
交运设备国泰君安证券2024-05-12
汽车行业周报:乘用车底部向上 静待金九银十
交运设备华西证券2019-09-07
汽车行业双周报:静待乘用车需求改善,自主品牌进一步发力
国泰君安证券2023-03-29