猜你想问
史丹利财报显示磷复肥业务为何承压?
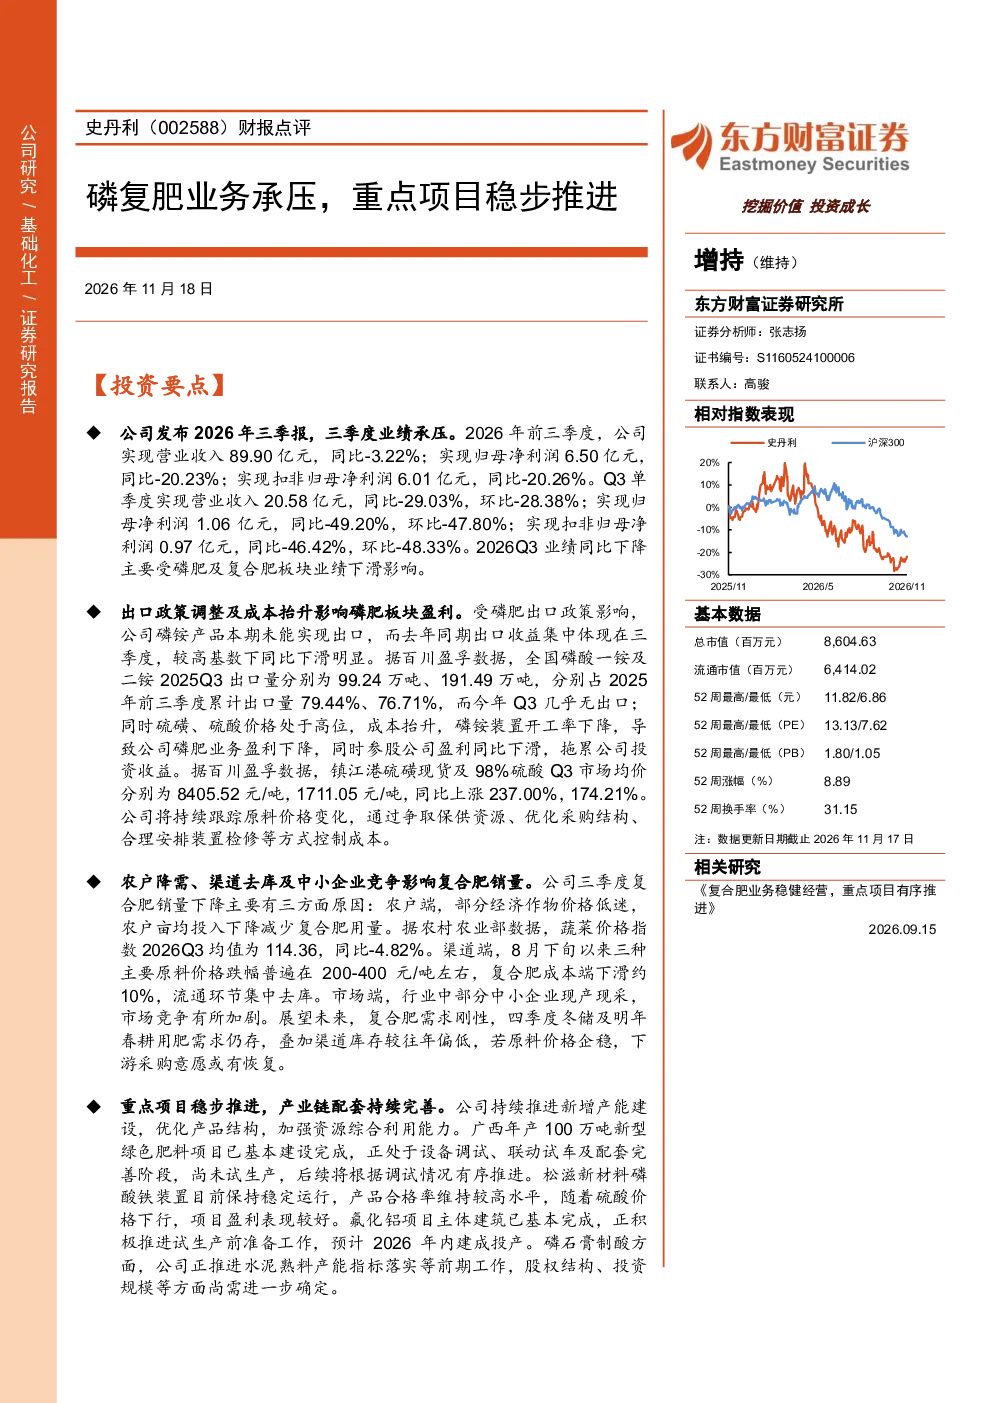
公司2026年前三季度业绩承压,主要受磷肥及复合肥板块下滑影响。磷肥板块因出口政策调整及成本抬升导致盈利下降;复合肥销量受农户降需、渠道去库及中小企业竞争影响。长期来看,重点项目逐步投产及新型肥料业务增长有望带动公司业绩提升。
史丹利未来几年业绩预测如何?
调整2026-2028年营业收入预测分别为120.64亿元、141.19亿元和157.90亿元,归母净利润预测分别为8.08亿元、9.66亿元和11.07亿元,对应EPS分别为0.70元、0.84元和0.96元,PE分别为10.64倍、8.90倍和7.78倍。
史丹利有哪些重点项目在推进?
公司重点项目稳步推进,包括广西年产100万吨新型绿色肥料项目、松滋新材料磷酸铁装置、氟化铝项目及磷石膏制酸项目。这些项目逐步投产有望带动公司业绩提升。
磷肥及复合肥行业未来发展趋势怎样?
磷肥板块面临出口政策调整及成本抬升挑战;复合肥销量受农户降需、渠道去库及中小企业竞争影响。但长期来看,新型肥料需求增长及行业整合或带来发展机遇。
投资史丹利需注意哪些风险?
需关注下游需求不及预期、新项目建设不及预期、原材料和产品价格大幅波动及地缘政治反复扰动等风险。这些因素可能影响公司业绩表现及项目推进进度。
你可能感兴趣
史丹利(002588)财报点评 磷复肥业务承压,重点项目稳步推进
东方财富2026-11-18
史丹利(002588)财报点评:复合肥业务稳健经营,重点项目有序推进
东方财富2026-09-15
磷复肥板块表现亮眼,产业链一体化稳步推进-2025年半年报点评
西部证券2025-08-10
2019年三季报点评:受三磷整治影响公司下半年业绩承压,看好一铵复产及新型肥增长
基础化工华创证券2019-10-24
2017年度财报点评:磷复肥产品量价齐升,一体化优势突出
基础化工东兴证券2018-04-03
财报点评:磷复肥上下游双向扩张,大健康双主业有望突破
基础化工东兴证券2017-04-19
2024年第三季度财报点评:业绩短期承压,研学文旅业务稳步推进
文化传媒东吴证券2024-11-01
磷复肥业务稳健发展,一体化布局不断完善
国信证券2025-03-23
2024年三季报点评:磷复肥价格回暖,产业链布局持续完善
基础化工华创证券2024-10-26
财报点评:2021年净利短期承压,种鸡与种猪双驱战略稳步推进
国信证券2022-03-02