猜你想问
史丹利2026年财报核心内容是什么?
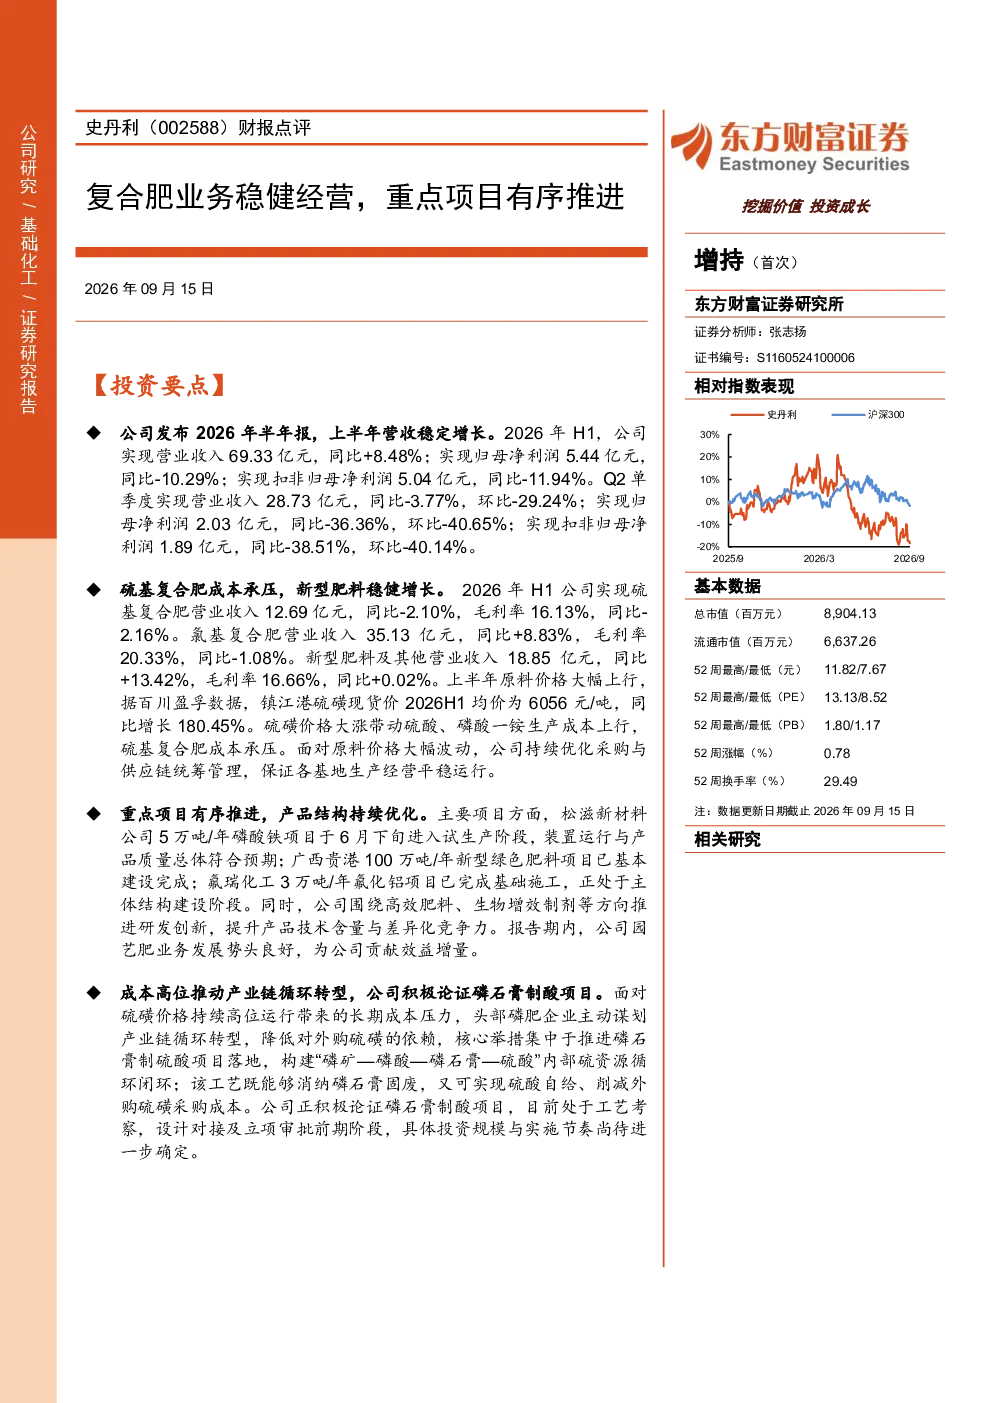
史丹利2026年上半年营收稳定增长,主要得益于新型肥料业务的稳健表现,但净利润有所下滑。主要原因是硫基复合肥成本受硫磺价格上涨影响而承压。公司重点项目有序推进,包括松滋新材料公司磷酸铁项目进入试生产阶段、广西贵港新型绿色肥料项目基本完成建设等。公司正积极论证磷石膏制酸项目以应对硫磺价格高企的长期成本压力。
复合肥行业发展趋势如何?
复合肥行业正经历转型升级,硫基复合肥面临成本压力,而新型肥料如氯基复合肥及缓控释肥需求增长较快。行业集中度提升,头部企业通过技术创新和项目布局增强竞争力。硫磺价格波动是行业主要风险之一,企业需积极寻找替代原料或发展磷石膏制酸等循环经济模式。
研报重点分析了史丹利的哪些方面?
研报重点分析了史丹利2026年上半年的财务表现,特别是硫基复合肥成本压力对净利润的影响,以及新型肥料业务的增长贡献。同时关注公司重点项目的推进情况,如松滋新材料公司磷酸铁项目和广西贵港新型绿色肥料项目。此外,研报还探讨了公司应对硫磺价格上涨的长期策略,如磷石膏制酸项目的论证情况。
当前市场对史丹利有何判断?
当前市场对史丹利的判断显示,公司虽面临硫基复合肥成本压力,但新型肥料业务表现稳健,且重点项目有序推进,未来业绩有望持续增长。公司2026年上半年营收同比增长8.48%,但净利润下滑,主要受硫磺价格上涨影响。预计2026-2028年公司营业收入和归母净利润将保持增长态势。
研报提示了哪些风险?
研报提示了史丹利面临的主要风险包括:下游需求不及预期风险,新项目建设不及预期风险,原材料和产品价格大幅波动风险,以及地缘政治反复扰动风险。特别是硫磺价格的高企给硫基复合肥成本带来持续压力,公司需积极应对。此外,新项目的建设和投产进度也存在不确定性。
你可能感兴趣
财报点评复合肥业务稳健经营,重点项目有序推进
东方财富2026-09-15
云图控股2025年半年报点评:复合肥业务稳健增长,重点项目加速推进
西部证券2025-09-01
主营业务经营稳健,重点项目有序推进
有色金属国信证券2023-08-25
锂价回暖提升锂盐业务盈利能力,在手重点项目有序推进
西部证券2026-09-03
中小盘信息更新:2022Q3经营稳健,多项业务有序推进
信息技术开源证券2022-11-01
公司点评报告:持续深化企业改革,重点项目有序推进
有色金属中原证券2023-05-31
公司事件点评报告:2024H1业绩大幅增长,重点项目有序推进
有色金属华鑫证券2024-09-03
公司事件点评报告:重点项目有序推进,静待铝土矿增量逐步兑现
机械设备华鑫证券2024-11-01
公司事件点评报告:尼龙系列产品产销量实现同比增长,重点项目持续有序推进
基础化工华鑫证券2025-03-20
三季报点评:经营稳健减值收窄,转型HJT有序推进
化石能源国泰君安证券2020-11-01