猜你想问
这份研报的核心内容是什么?
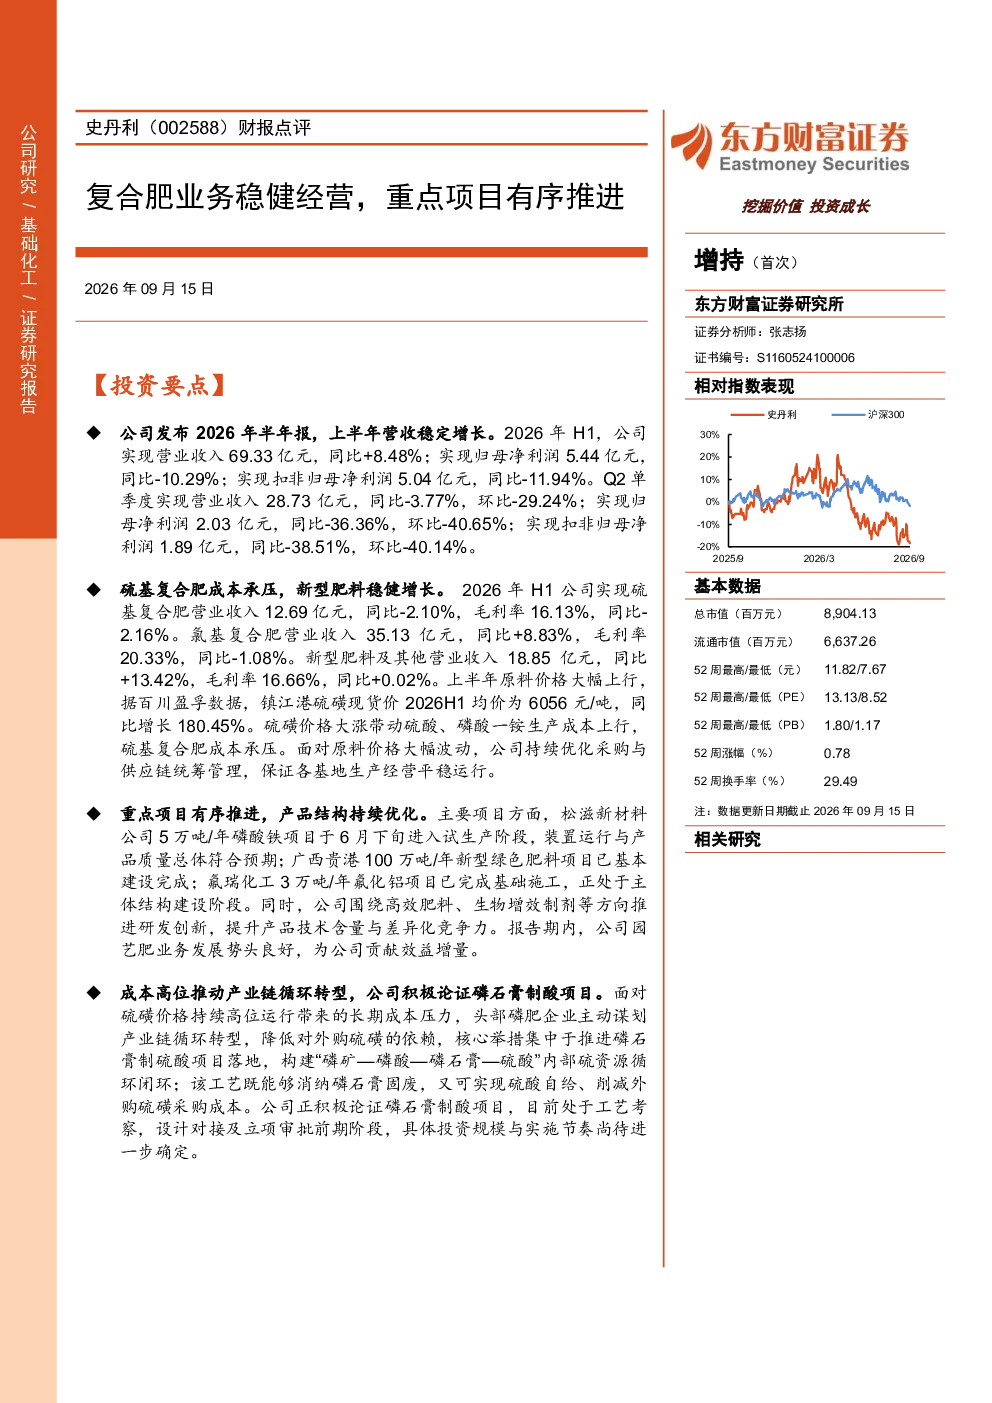
这份研报点评了史丹利2026年半年报,指出公司上半年营收稳定增长但净利润同比下滑。具体数据显示,公司营收69.33亿元,同比+8.48%,但归母净利润5.44亿元,同比-10.29%。报告分析了成本与产品结构,硫基复合肥受硫磺价格上涨影响成本承压,而氯基复合肥和新型肥料业务增长较好。重点项目方面,松滋新材料公司5万吨/年磷酸铁项目进入试生产,广西贵港100万吨/年新型绿色肥料项目基本建设完成。产业链转型方面,公司正积极论证磷石膏制酸项目。
复合肥行业的发展趋势如何?
复合肥行业正经历转型升级。头部磷肥企业如史丹利积极推进磷石膏制酸项目,旨在构建硫资源循环闭环,降低成本并提升环保效益。行业正从传统硫基、氯基复合肥向新型肥料如缓控释肥、水溶肥等方向发展,以满足现代农业对肥料高效、环保的需求。硫磺价格上涨对硫基复合肥成本造成压力,推动企业加快向高附加值产品转型。
报告中重点分析了哪些方向?
报告重点分析了史丹利复合肥业务的成本与产品结构,指出硫磺价格上涨对硫基复合肥毛利率的负面影响,以及氯基复合肥和新型肥料业务的增长潜力。同时,报告关注了公司的重点项目进展,如松滋新材料公司磷酸铁项目、广西贵港新型绿色肥料项目等,这些项目将提升公司产能和产品竞争力。此外,报告还探讨了公司参与的产业链转型,如磷石膏制酸项目的前期论证工作。
当前复合肥市场的现状如何?
当前复合肥市场呈现供需结构性变化。一方面,下游农业需求对肥料品质和环保性提出更高要求,推动市场向高端化、绿色化发展。另一方面,原材料成本波动,特别是硫磺价格大幅上涨,对硫基复合肥生产企业构成压力,促使其调整产品结构和寻找替代原料。市场竞争激烈,企业通过技术创新和项目扩张提升竞争力,如史丹利在建的多个新型肥料项目,反映了行业向多元化、高附加值方向发展的趋势。
研报提到了哪些风险提示?
研报提示了几个主要风险:一是下游需求不及预期,农业种植面积或结构变化可能影响肥料需求;二是新项目建设不及预期,项目延期或成本超支可能影响公司产能扩张和盈利能力;三是原材料和产品价格大幅波动,硫磺、磷矿石等价格变动直接影响公司成本和利润水平;四是地缘政治反复扰动,可能对供应链安全和国际市场环境带来不确定性。这些风险需关注,但报告未对具体影响程度做量化判断。