猜你想问
古井贡酒最新财报核心内容是什么?
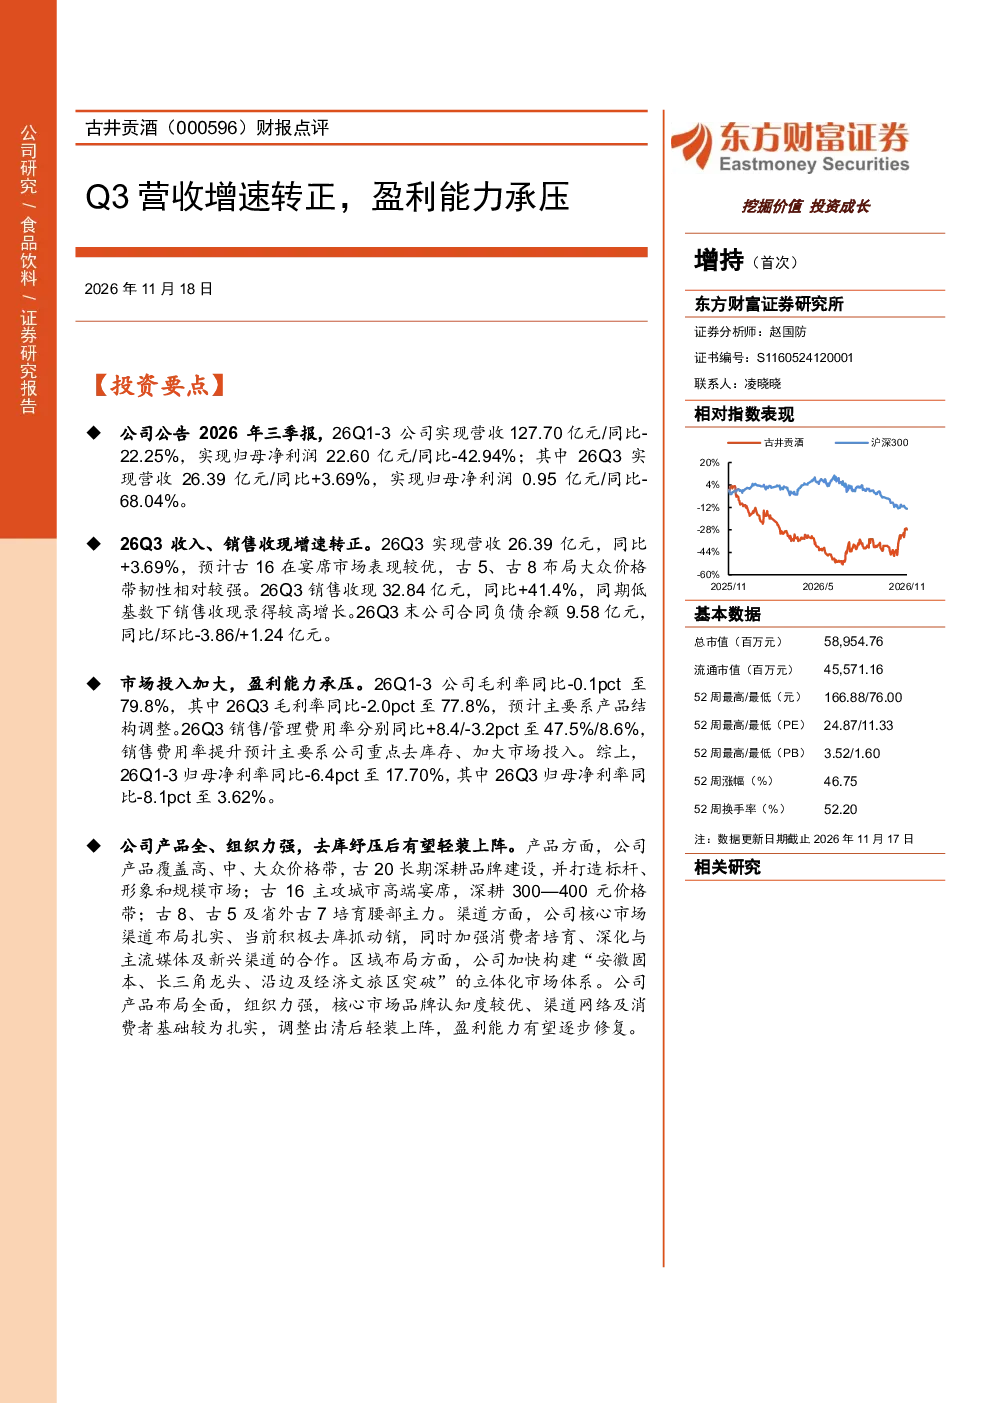
古井贡酒发布2026年三季报,26Q1-3实现营收127.70亿元(同比-22.25%)、归母净利润22.60亿元(同比-42.94%);26Q3营收26.39亿元(同比+3.69%)、归母净利润0.95亿元(同比-68.04%)。报告指出,26Q3收入、销售收现增速转正,主要得益于古16在宴席市场表现优异,古5、古8在大众价格带韧性较强;销售收现同比+41.4%,主要因低基数效应。同时,市场投入加大导致毛利率、净利率承压,26Q1-3归母净利率同比-6.4pct至17.70%,26Q3归母净利率同比-8.1pct至3.62%。合同负债9.58亿元(同比-3.86pct,环比+1.24亿元)。
白酒行业未来发展趋势如何?
白酒行业未来发展趋势呈现多元化特点。高端市场方面,品牌高端化趋势明显,头部企业通过产品升级和品牌建设巩固市场地位。中端市场方面,产品结构持续优化,大众价格带产品竞争力增强。渠道方面,线上线下融合发展,区域市场精耕细作。消费场景多元化,商务宴请、个人消费等场景需求稳定增长。政策层面,行业监管持续加强,推动行业健康有序发展。
古井贡酒财报重点分析了哪些方向?
古井贡酒财报重点分析了产品结构、渠道布局和盈利能力。产品方面,公司覆盖高、中、大众价格带,古20深耕品牌,古16主攻高端宴席,古8/古5培育腰部市场。渠道方面,公司渠道布局扎实,核心市场品牌认知度高,区域布局立体化。盈利能力方面,报告指出市场投入加大导致毛利率、净利率承压,但去库后轻装上阵,盈利能力有望逐步修复。
当前白酒市场现状如何判断?
当前白酒市场现状呈现结构性分化特征。高端白酒市场保持稳健增长,品牌集中度提升。中端白酒市场竞争激烈,产品性价比成为关键因素。大众白酒市场需求稳定,但价格带竞争加剧。渠道方面,线上线下渠道协同发展,但线下渠道仍占主导地位。行业整体处于调整期,但头部企业凭借品牌和渠道优势,表现相对稳健。
古井贡酒财报存在哪些风险提示?
古井贡酒财报存在多重风险提示。白酒需求复苏不及预期可能导致业绩增长放缓。行业竞争加剧将压缩利润空间,尤其在中端市场。产业政策风险可能影响行业准入和营销活动。此外,原材料成本波动、汇率变动等也可能对业绩产生影响。公司需密切关注市场变化,灵活调整经营策略以应对风险。