猜你想问
芯原股份26Q3研报核心内容是什么?
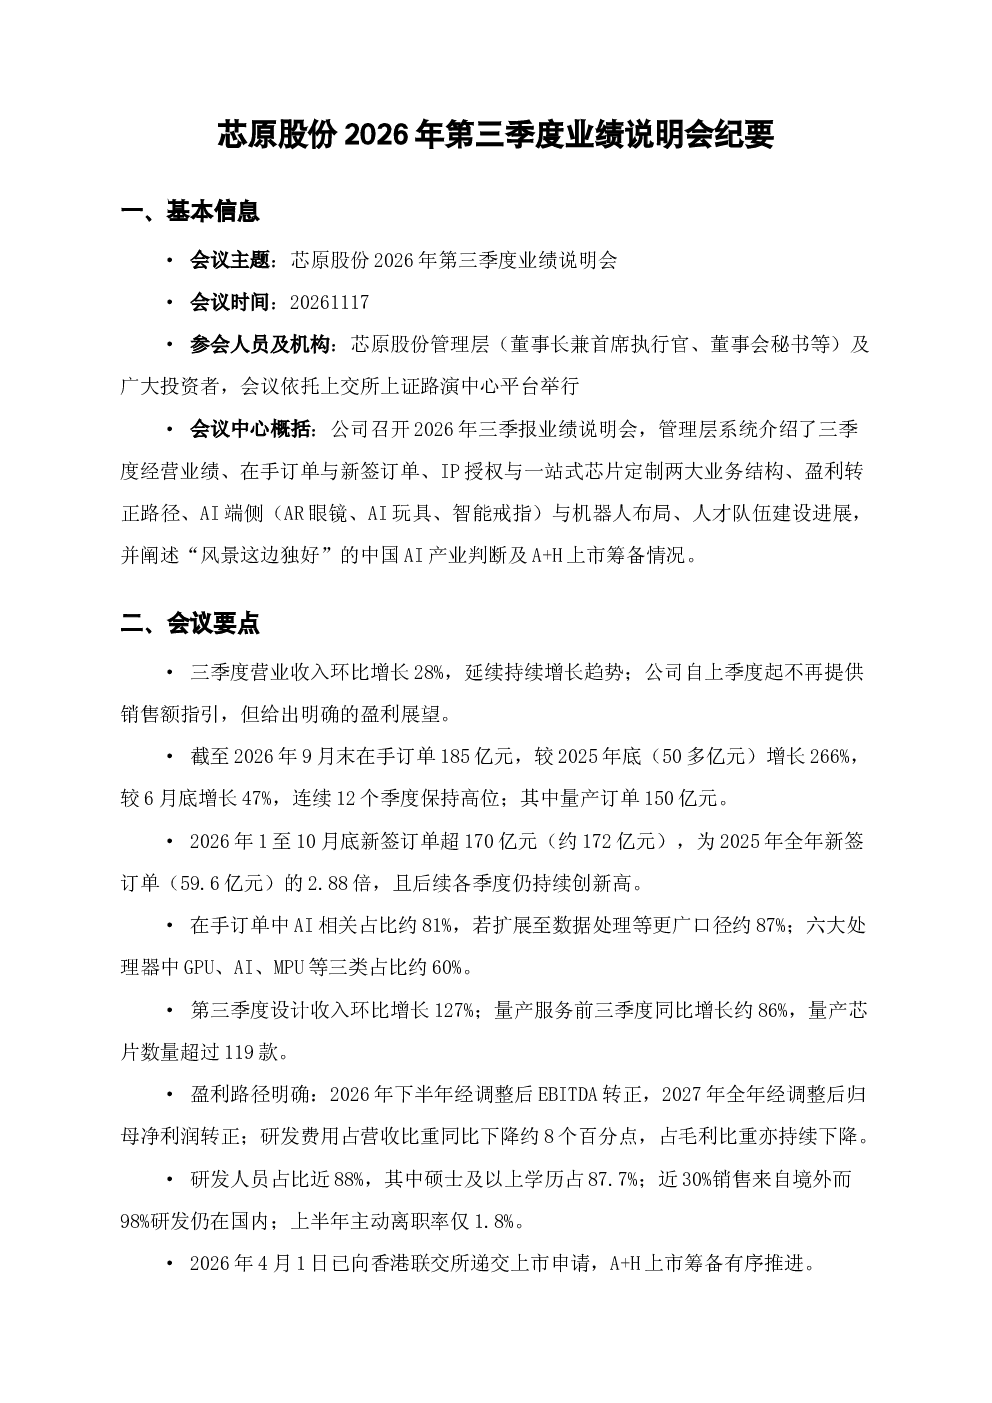
芯原股份2026年第三季度业绩说明会显示,公司第三季度营业收入环比增长28%,在手订单185亿元,较2025年底增长266%,新签订单超170亿元。AI相关订单占比约81%,设计收入环比增长127%,量产服务前三季度同比增长约86%。研发费用占营收比重同比下降约8个百分点,2026年下半年经调整后EBITDA转正,2027年全年经调整后归母净利润转正。
AI专用ASIC赛道发展趋势如何?
AI专用ASIC赛道发展趋势向好,芯原股份作为AI ASIC龙头,其专用ASIC赛道与IP业务组合构成完整的商业模式闭环。中国AI路径的独特性在于端侧制造能力全球独有、应用场景与人口规模庞大,模型开源且先进,产业链最完整。公司AI相关订单占比约81%,聚焦推理与应用的爆发验证了专用ASIC的重要性。
芯原股份报告重点分析了哪些方向?
芯原股份报告重点分析了业绩与订单情况、盈利路径、人才与组织、资本运作等方面。业绩端显示持续增长,订单高位运行,AI相关订单占比突出;盈利端预计2026年下半年EBITDA转正,2027年归母净利润转正;人才端研发人员占比近88%,结构稳定;资本运作方面,已向香港联交所递交上市申请,A+H上市筹备有序推进。
当前AI市场现状如何判断?
当前AI市场现状呈现推理与应用爆发趋势,芯原股份指出大模型最终将少于十个,关注点不应只放在数据中心与训练侧。AI赛道分专用与通用两条线,公司所处的专用ASIC赛道前景广阔。中国AI路径的独特性在于端侧制造能力全球独有、应用场景与人口规模庞大,模型开源且先进,产业链最完整。公司AI相关订单占比约81%,验证了市场对专用ASIC的需求。
阅读芯原股份研报需注意哪些风险?
阅读芯原股份研报需注意订单增长不等于销售额立刻放量,转化节奏因项目大小而异,从半年到十八个月不等。量产订单毛利率较低(约20%左右),IP授权毛利率很高(约90%左右),业务结构存在差异。此外,三季度经调整口径尚未转正,说明四季度需要做得更好,盈利改善仍需持续努力。