猜你想问
这份研报主要分析了什么内容?
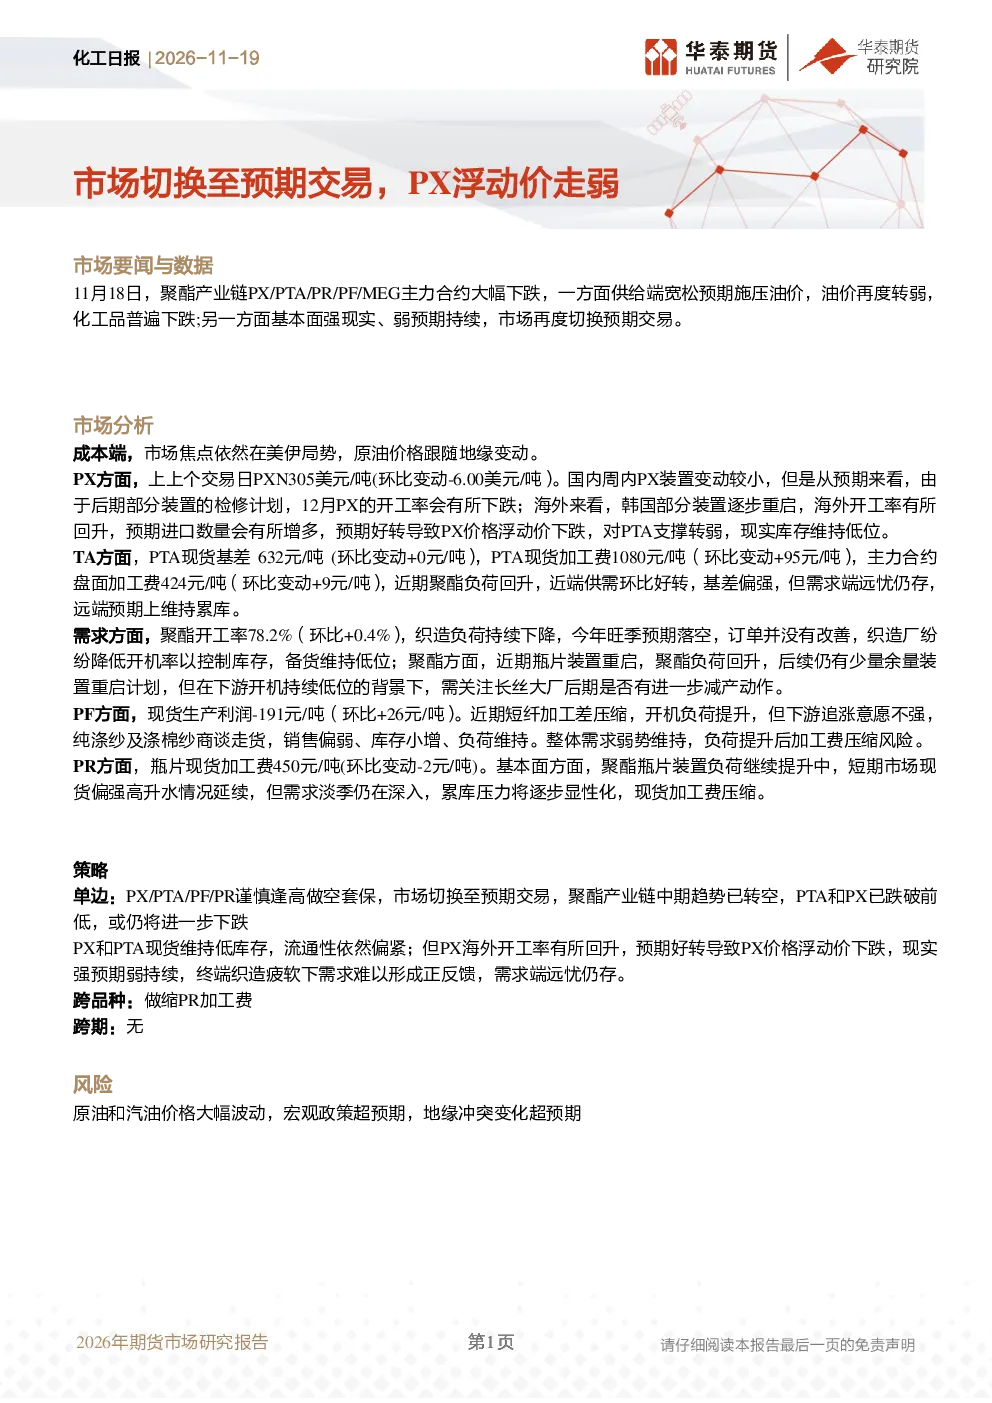
这份研报主要分析了聚酯产业链的市场动态,包括PX、PTA、PR、PF和MEG等主力合约的行情。报告指出,这些合约大幅下跌主要受供给端宽松预期和基本面强现实、弱预期影响。成本端方面,美伊局势影响原油价格,PX价格因预期好转和海外开工率回升而下跌,对PTA支撑转弱,现实库存维持低位。TA方面,PTA现货基差632元/吨,加工费1080元/吨,主力合约盘面加工费424元/吨。聚酯负荷回升,近端供需好转,但需求端远忧仍存,预期累库。需求方面,聚酯开工率78.2%,织造负荷持续下降,旺季预期落空,订单未改善,织造厂降低开机率控制库存。聚酯负荷回升,但下游开机低位,需关注长丝大厂减产动作。PF方面,现货生产利润-191元/吨,短纤加工差压缩,开机负荷提升,但下游追涨意愿不强,销售偏弱,库存小增,负荷维持。PR方面,瓶片现货加工费450元/吨,聚酯瓶片装置负荷提升,短期现货偏强高升水,但需求淡季深入,累库压力显性化,现货加工费压缩。
聚酯产业链未来的发展趋势如何?
聚酯产业链未来的发展趋势呈现中期转空的态势。从产业链整体来看,聚酯负荷回升,但下游开机低位,导致供需矛盾加剧。需求端方面,织造负荷持续下降,旺季预期落空,订单未改善,织造厂降低开机率控制库存,显示出下游需求疲软。聚酯产业链中,PX和PTA已跌破前低,可能进一步下跌。成本端虽然有所好转,但整体市场预期偏弱,供给端宽松预期也压制了价格。因此,聚酯产业链的中期趋势转空,需关注产业链各环节的库存变化和下游开工情况。
报告中重点分析了哪些方向?
报告中重点分析了聚酯产业链的成本端、TA方面、需求方面、PF方面和PR方面。成本端主要关注美伊局势对原油价格的影响,以及PX价格因预期好转和海外开工率回升而下跌,对PTA支撑转弱的情况。TA方面分析了PTA现货基差、加工费以及主力合约盘面加工费,指出聚酯负荷回升但需求端远忧仍存,预期累库。需求方面则关注聚酯开工率和织造负荷,指出旺季预期落空,订单未改善,织造厂降低开机率控制库存。PF方面分析了现货生产利润、加工差、开机负荷和库存变化,显示下游追涨意愿不强,销售偏弱。PR方面则分析了瓶片现货加工费、聚酯瓶片装置负荷和需求淡季的影响,指出累库压力显性化。
当前市场现状如何判断?
当前市场现状呈现供需失衡的态势。供给端方面,聚酯产业链各环节的开工负荷有所回升,但需求端疲软,导致市场库存累积压力增大。成本端虽然有所好转,但PX和PTA价格已跌破前低,显示出市场对后市预期偏弱。TA方面,PTA现货基差和加工费均有所下降,主力合约盘面加工费也明显压缩,显示出供需矛盾加剧。需求方面,聚酯开工率回升,但下游开机低位,织造负荷持续下降,旺季预期落空,订单未改善,织造厂降低开机率控制库存。PF和PR方面,现货加工费压缩,库存小增,显示出下游需求疲软,市场累库压力显性化。综合来看,当前市场现状呈现供需失衡,价格承压。
研报提示了哪些风险?
研报提示了以下几项风险:原油和汽油价格大幅波动,地缘冲突变化超预期,以及宏观政策超预期。原油和汽油价格的大幅波动会影响聚酯产业链的成本端,进而影响PX和PTA等产品的价格。地缘冲突的变化可能引发市场避险情绪,导致大宗商品价格波动。宏观政策的超预期变化也可能影响市场预期和供需关系。这些风险因素都可能对聚酯产业链的市场行情产生重大影响,需密切关注。