猜你想问
京东最新财报核心内容是什么?
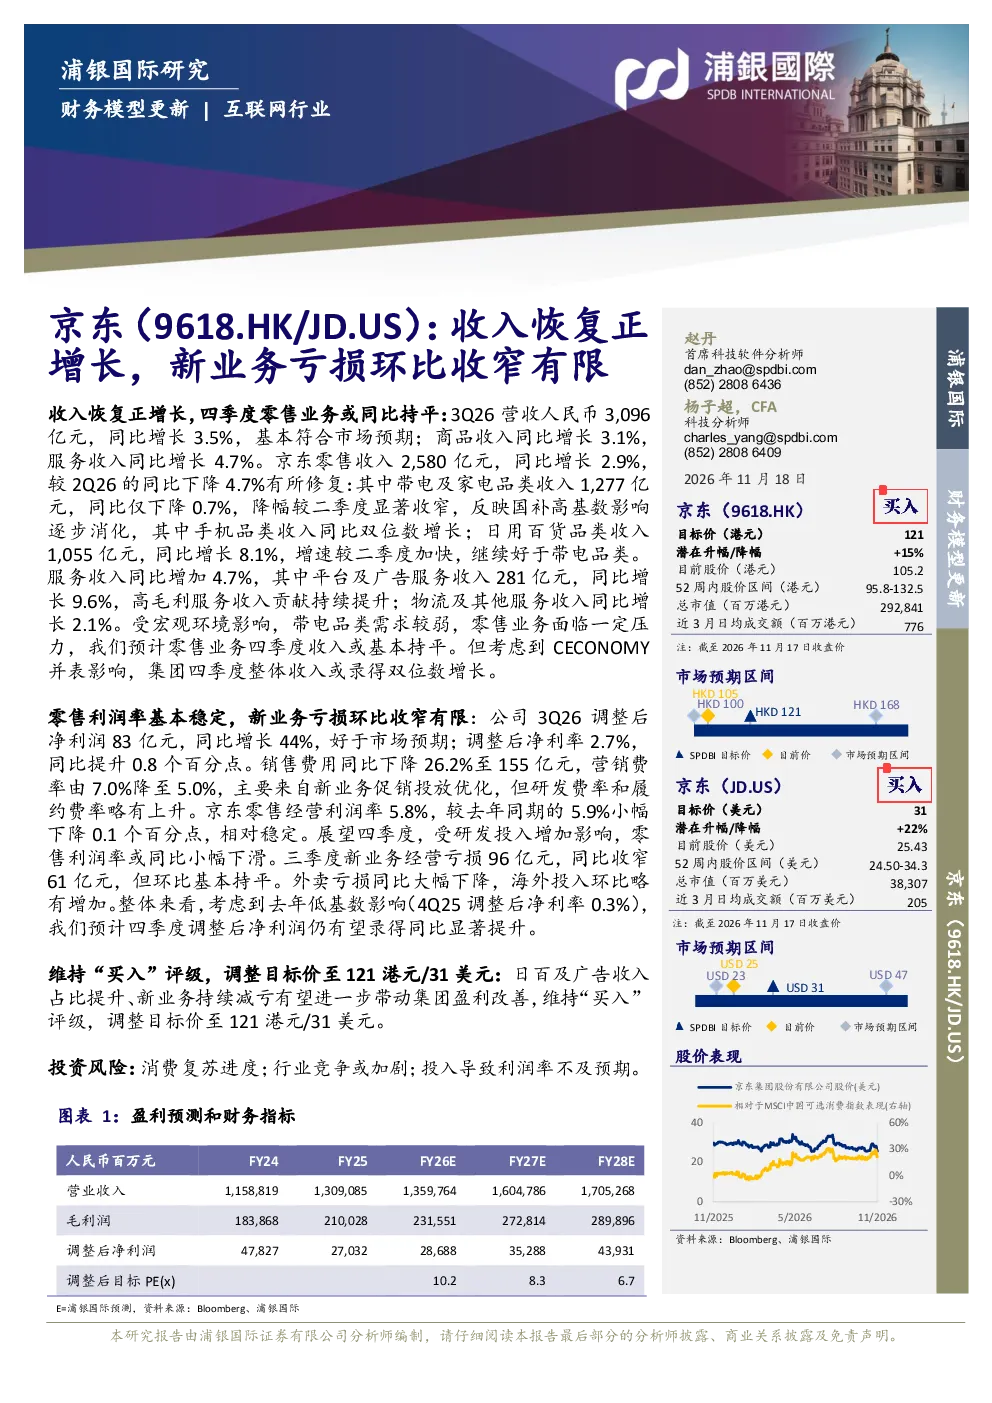
京东最新财报显示,3Q26营收同比增长3.5%,实现正增长,其中商品收入同比增长3.1%,服务收入同比增长4.7%。零售业务收入同比增长2.9%,较2Q26修复,日用百货品类收入同比增长8.1%。服务收入同比增加4.7%,平台及广告服务收入同比增长9.6%。调整后净利润同比增长44%,达到83亿元,调整后净利率为2.7%,同比提升0.8个百分点。销售费用同比下降26.2%,营销费率降至5.0%。新业务经营亏损96亿元,同比收窄61亿元,环比基本持平。预计四季度调整后净利润仍有望同比显著提升,主要考虑到去年低基数影响。
电商行业发展趋势如何?
电商行业持续向多元化、服务化转型,平台竞争加剧但头部效应明显。京东在零售业务中,日用百货品类增长强劲,服务收入占比提升,高毛利服务贡献持续增强。带电及家电品类收入略有下降,但整体营收实现正增长,显示市场韧性。行业未来将更加注重用户体验、供应链效率和即时零售布局,同时新业务如外卖、广告等持续减亏,有望进一步带动集团盈利改善。
报告重点分析了哪些方向?
报告重点分析了京东3Q26财务表现及未来增长点。核心数据包括营收、商品与服务收入增长情况,净利润提升幅度,以及新业务的亏损收窄情况。特别关注了日用百货品类的增长、高毛利服务收入的提升,以及销售费用和营销费率的优化。同时,报告也分析了新业务亏损环比变化不大,但同比大幅收窄,显示减亏成效。未来将关注日百及广告收入占比提升、新业务持续减亏对整体盈利的带动作用。
当前电商市场现状如何?
当前电商市场呈现稳步复苏态势,消费信心逐步恢复,带动零售业务收入增长。京东3Q26营收同比增长3.5%,实现正增长,零售业务修复明显,日用百货品类增长突出。服务收入保持高增长,平台及广告服务收入同比增长9.6%,显示服务化转型成效。然而,行业竞争激烈,销售费用和营销投入仍需优化,新业务亏损虽收窄但环比持平,海外投入略有增加,市场仍面临挑战。
研报提示了哪些投资风险?
研报提示的主要风险包括消费复苏进度不及预期,可能导致电商业务增长放缓;行业竞争加剧,可能压缩利润空间,影响利润率表现;新业务持续投入可能导致利润率不及预期,需要关注减亏进度和效果。此外,宏观经济波动、政策监管变化也可能对电商行业带来不确定性,投资者需密切关注市场动态和公司经营策略调整。