猜你想问
这份研报的核心内容是什么?
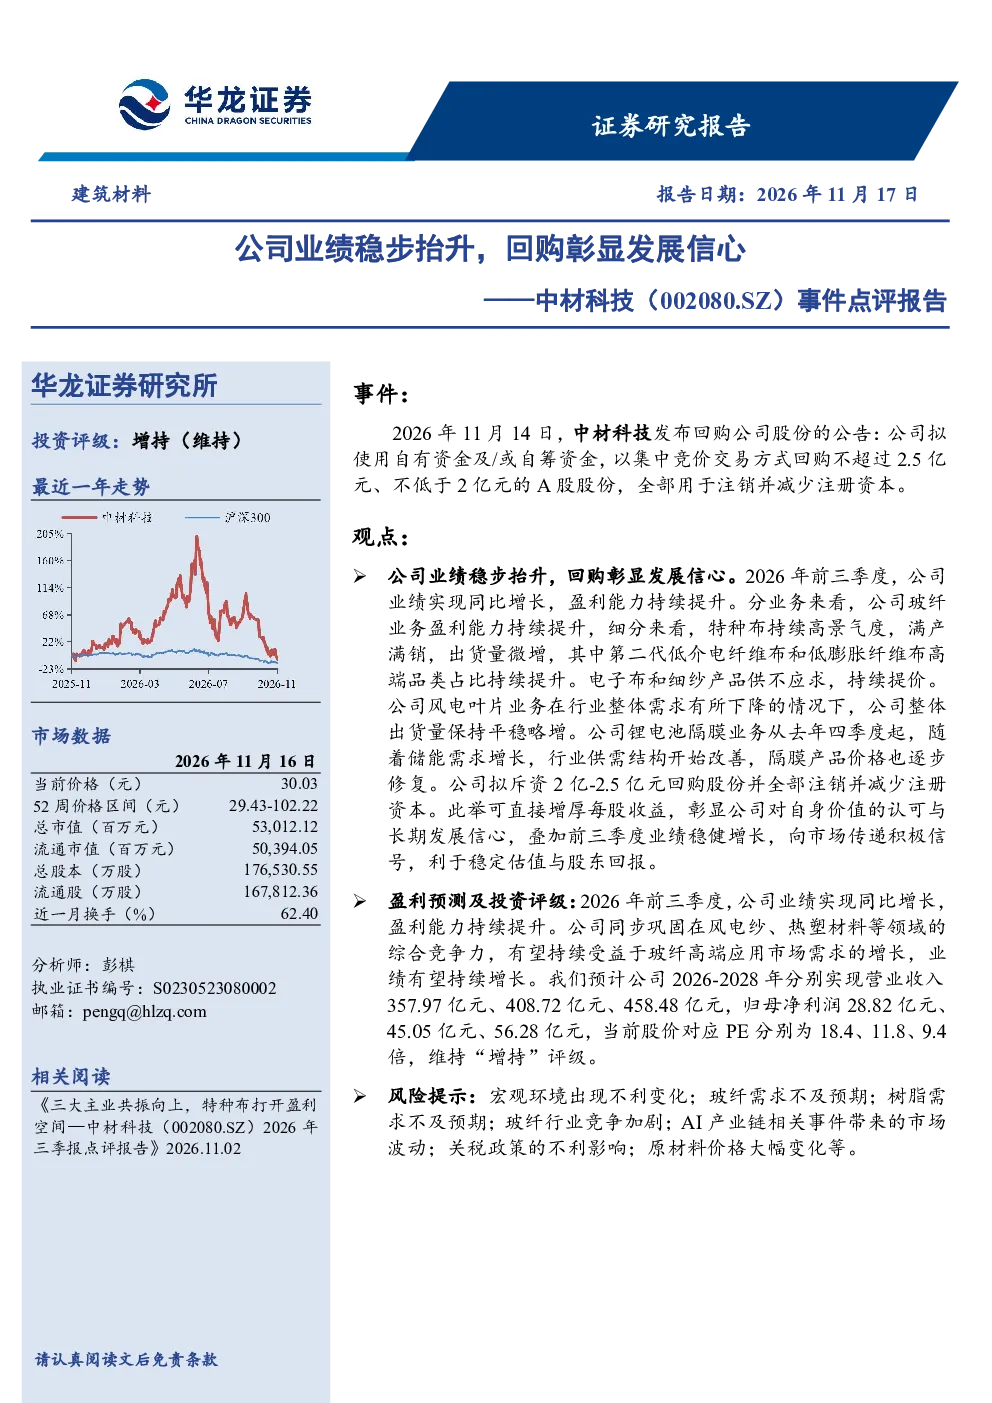
这份研报指出中材科技公司业绩稳步提升,回购股份彰显发展信心。2026年前三季度业绩同比增长,盈利能力持续增强。玻纤业务盈利能力提升,特种布高景气,电子布和细纱供不应求;风电叶片业务出货量平稳略增;锂电池隔膜业务供需结构改善,价格逐步修复。公司拟回购2亿-2.5亿元股份并注销,增厚每股收益,传递积极信号。
玻纤行业的发展趋势如何?
玻纤行业发展趋势向好,特种布持续高景气,高端品类占比提升,电子布和细纱供不应求并持续提价。风电叶片业务出货量平稳略增,锂电池隔膜业务供需结构改善,价格逐步修复。但需关注宏观环境变化、玻纤需求不及预期、树脂需求不及预期、行业竞争加剧、AI产业链事件带来的市场波动、关税政策不利影响及原材料价格大幅变化等风险。
研报重点分析了哪些方向?
研报重点分析了中材科技公司业绩增长情况,特别是玻纤业务盈利能力提升、特种布高景气度、电子布和细纱供不应求、风电叶片业务平稳增长以及锂电池隔膜业务供需改善等方面。同时,报告也关注了公司拟回购股份并注销对每股收益的增厚作用,以及未来三年(2026-2028年)的营业收入和归母净利润预测,当前股价对应PE分别为18.4、11.8、9.4倍,维持“增持”评级。
当前市场对中材科技有何判断?
当前市场判断中材科技公司业绩表现良好,盈利能力持续增强,玻纤、风电叶片、锂电池隔膜等核心业务均呈现积极态势。公司回购股份计划也传递出积极的发展信号。但需注意玻纤需求可能不及预期、树脂需求可能不及预期、行业竞争可能加剧、AI产业链相关事件可能带来市场波动、关税政策可能产生不利影响以及原材料价格可能大幅变化等风险因素。
研报提到了哪些风险提示?
研报提示了多项风险,包括宏观环境不利变化可能影响公司业绩;玻纤需求不及预期可能导致业务增长放缓;树脂需求不及预期可能影响玻纤业务盈利;玻纤行业竞争加剧可能压缩利润空间;AI产业链相关事件可能带来市场波动;关税政策不利影响可能增加成本;原材料价格大幅变化可能影响生产成本和盈利能力。这些风险因素需引起投资者关注。