猜你想问
这份报告主要分析了什么内容?
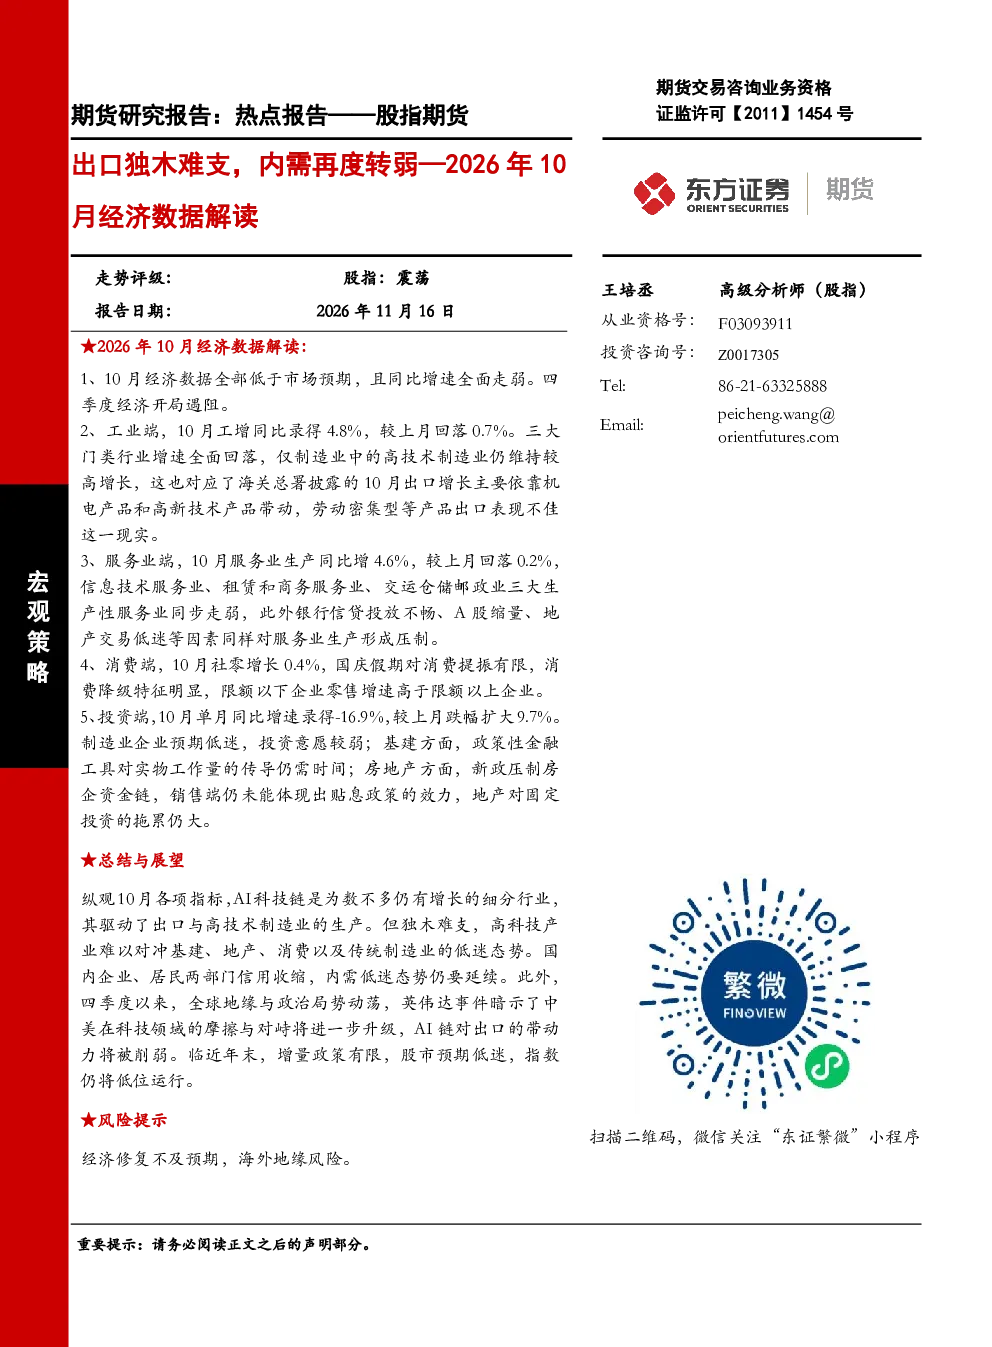
这份报告主要分析了2026年10月的经济数据,指出工业增加值、服务业生产、社会消费品零售总额和固定资产投资均低于市场预期,同比增速全面走弱。报告特别关注了高技术制造业的较高增长,以及消费降级、居民收入与就业预期低迷、投资下滑等问题,并对AI科技链的有限增长及其对出口的潜在影响进行了探讨。
报告对哪些行业的发展趋势进行了分析?
报告重点分析了工业、服务业、消费和投资领域的发展趋势。工业端显示高技术制造业保持增长,但整体工业增加值回落;服务业端面临生产性服务业同步走弱、信贷投放不畅等问题;消费端呈现降级特征,限额以下企业零售增速反超限额以上;投资端则遭遇制造业、基建、房地产投资全面下滑的困境。报告指出AI科技链是少数增长领域,但难以对冲整体低迷态势。
报告中重点分析了哪些方向?
报告重点分析了四个方向:一是工业增加值增速回落,仅高技术制造业维持较高增长;二是服务业生产增速放缓,受信贷、股市、地产等多重因素压制;三是社会消费品零售总额增速大幅回落,消费降级特征明显;四是固定资产投资出现显著负增长,制造业、基建、房地产投资均大幅下滑。报告还关注了AI科技链的有限增长及其对出口的潜在影响。
当前市场现状如何被判断?
当前市场现状被判断为经济修复受阻,四季度经济开局遇阻。工业、服务业、消费和投资四大领域均表现疲软,显示内需低迷态势延续。高技术制造业虽保持增长,但难以弥补其他领域的下滑。报告指出,国内企业和居民信用收缩,全球地缘政治动荡及中美科技摩擦升级进一步加剧了不确定性,市场预期低迷。
报告中提示了哪些风险?
报告提示了两大主要风险:一是经济修复不及预期,当前经济数据显示内需和外需均面临压力,经济复苏进程可能放缓;二是海外地缘政治风险,全球地缘政治动荡可能对经济复苏和金融市场带来不确定性。报告强调,临近年末增量政策有限,市场需警惕经济下行风险和外部环境变化。
你可能感兴趣
股指期货热点报告:弱宏观推升政策加码预期—2026年7月经济数据解读
东证期货2026-08-17
股指期货热点报告:2025年7月经济数据解读-内需提振的紧迫性上升
东证期货2025-08-17
股指期货热点报告:2026年4月经济数据解读-极致的K型分化
东证期货2026-05-18
国内经济数据解读(2026年10月)生产边际放缓、内需仍待夯实
浙商期货2026-11-16
国内经济数据解读(2026年10月):生产边际放缓、内需仍待夯实
浙商期货2026-11-16
2023年10月出口数据解读:出口环比再度弱于季节性
中泰证券2023-11-07
10月PMI数据分析:PMI数据再度转弱,稳定经济大盘基础有待夯实
银河期货2022-10-31
10月经济数据预测:经济修复边际再度转弱
华创证券2022-11-06
2026年5月经济数据解读:内需超预期走弱,增长光谱收窄
东证期货2026-06-17
股指期货热点报告:2025年4月经济数据解读-增长动能放缓
东证期货2025-05-22