猜你想问
10月经济数据表现如何?
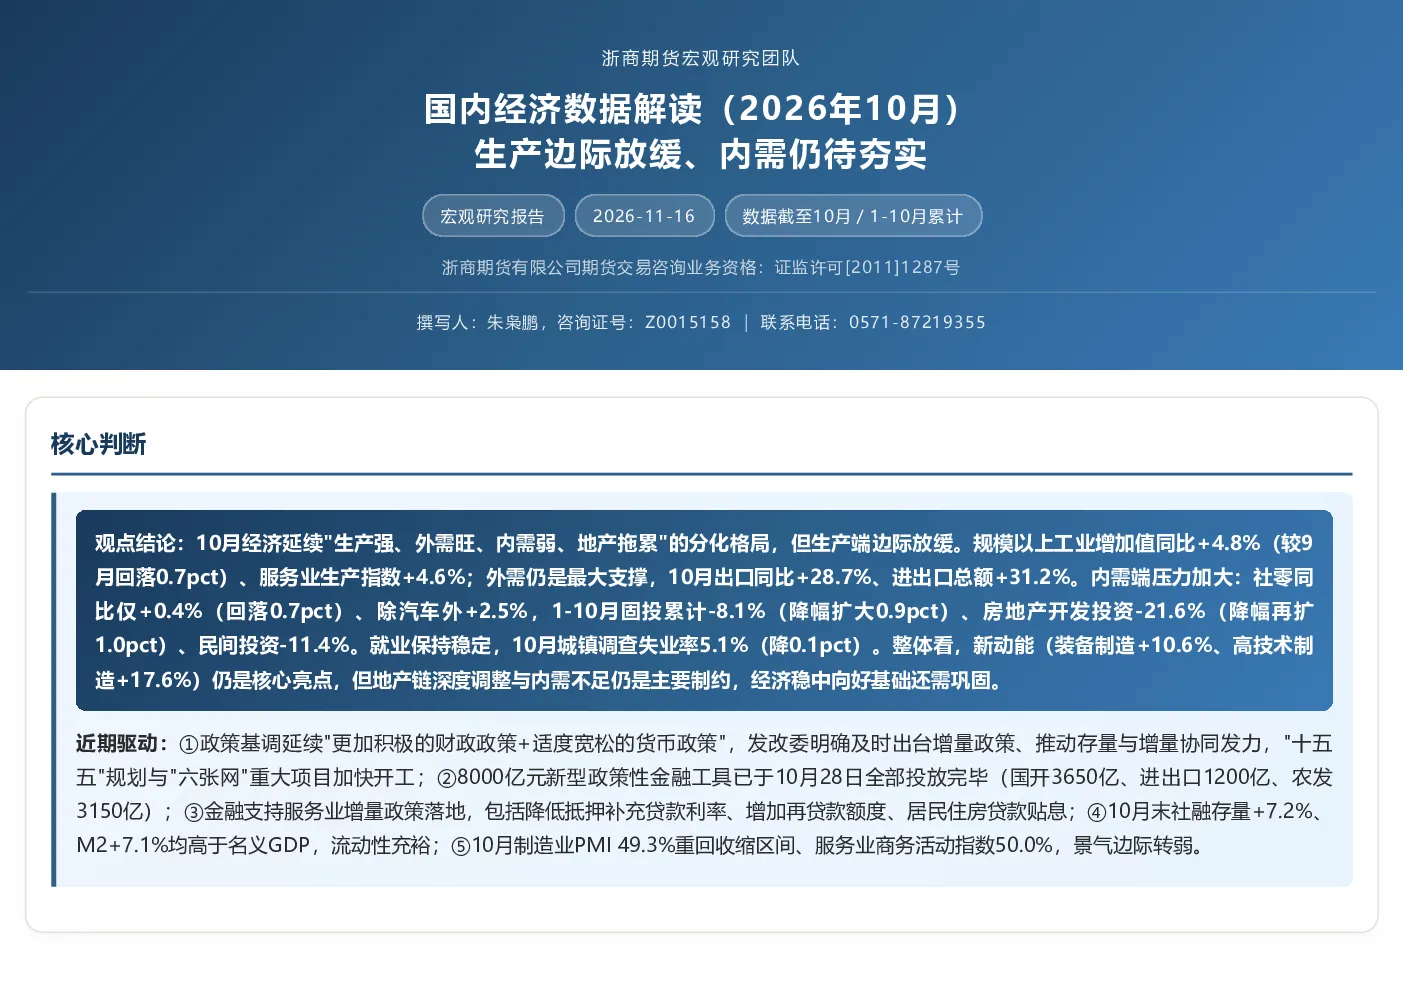
10月经济延续分化格局,生产端边际放缓,外需旺、内需弱、地产拖累特征明显。工业增加值同比+4.8%,回落0.7个百分点;社会消费品零售总额同比+0.4%,回落0.7个百分点。出口同比+28.7%,1-10月累计+17.6%,高技术制造投资增长17.6%。地产开发投资同比-21.6%,拖累整体经济。就业稳定,城镇调查失业率5.1%
新动能赛道发展趋势如何?
新动能供给强劲,装备制造、高技术制造等领域增长显著,成为经济亮点。装备制造同比+10.6%,高技术制造同比+17.6%,显示产业升级方向明确。政策聚焦“人工智能+”,加快新旧动能转换,金融支持服务业政策落地,推动服务消费与“两重”“两新”衔接,未来相关赛道有望受益于结构性政策支持。
报告重点分析了哪些方向?
报告重点分析经济结构分化、供应端边际放缓、需求端内需走弱、外需对冲等核心问题。生产端依赖新动能支撑,传统动能走弱;需求端出口强、投资与消费双向走弱,地产链深度调整是主要制约。政策端关注财政加发地方债、货币宽松、金融支持服务业等逆周期措施对经济的托底作用。
当前市场现状如何判断?
经济处于“总体平稳、动能向新、内需偏弱”转型阶段,稳中向好基础需巩固。生产端靠新动能支撑,需求端出口强但内需不足,地产拖累持续。政策层面财政货币协同发力,8000亿元新型政策性金融工具投放完毕,四季度加发地方债推进重大项目。市场整体呈现新旧动能转换特征,但内生动力仍待加强。
研报提示哪些风险?
研报提示国内需求改善情况、房地产链条止跌企稳、外需不确定性、财政货币协同下流动性释放与实物工作量形成节奏等风险。地产深度调整可能持续拖累经济,外需波动影响出口表现,政策传导效率需关注。同时需观察消费内生动力是否改善,以及新动能能否持续接力传统动能,这些因素将影响经济转型进程。
你可能感兴趣
国内经济数据解读(2026年10月):生产边际放缓、内需仍待夯实
浙商期货2026-11-16
国内观察:2024年7月经济数据:生产相对较强,内需仍待提振
东海证券2024-08-15
中国2季度GDP及6月经济数据点评:生产偏强,内需仍待巩固
交银国际2024-07-16
10月PMI数据解读:复苏基础仍待夯实
国信证券2023-11-01
宏观周报:国内10月社融及经济数据显示内需增长有所放缓
浙商期货2025-11-18
10月经济数据点评:内需走弱,增长企稳仍待确认
金融街证券2026-11-16
10月份经济数据解读:外需与价格双支撑,内需仍待改善
财信证券2026-11-16
5月份经济数据解读:经济恢复不及预期,动能夯实仍待政策发力
大同证券2024-06-18
国内观察:2026年二季度GDP及6月经济数据:名义经济增速回升,6月生产、社零边际改善
东海证券2026-07-15
8月经济:生产有所回暖,内需仍待接力
财通证券2026-09-16