猜你想问
美国算力期货有哪些类型?
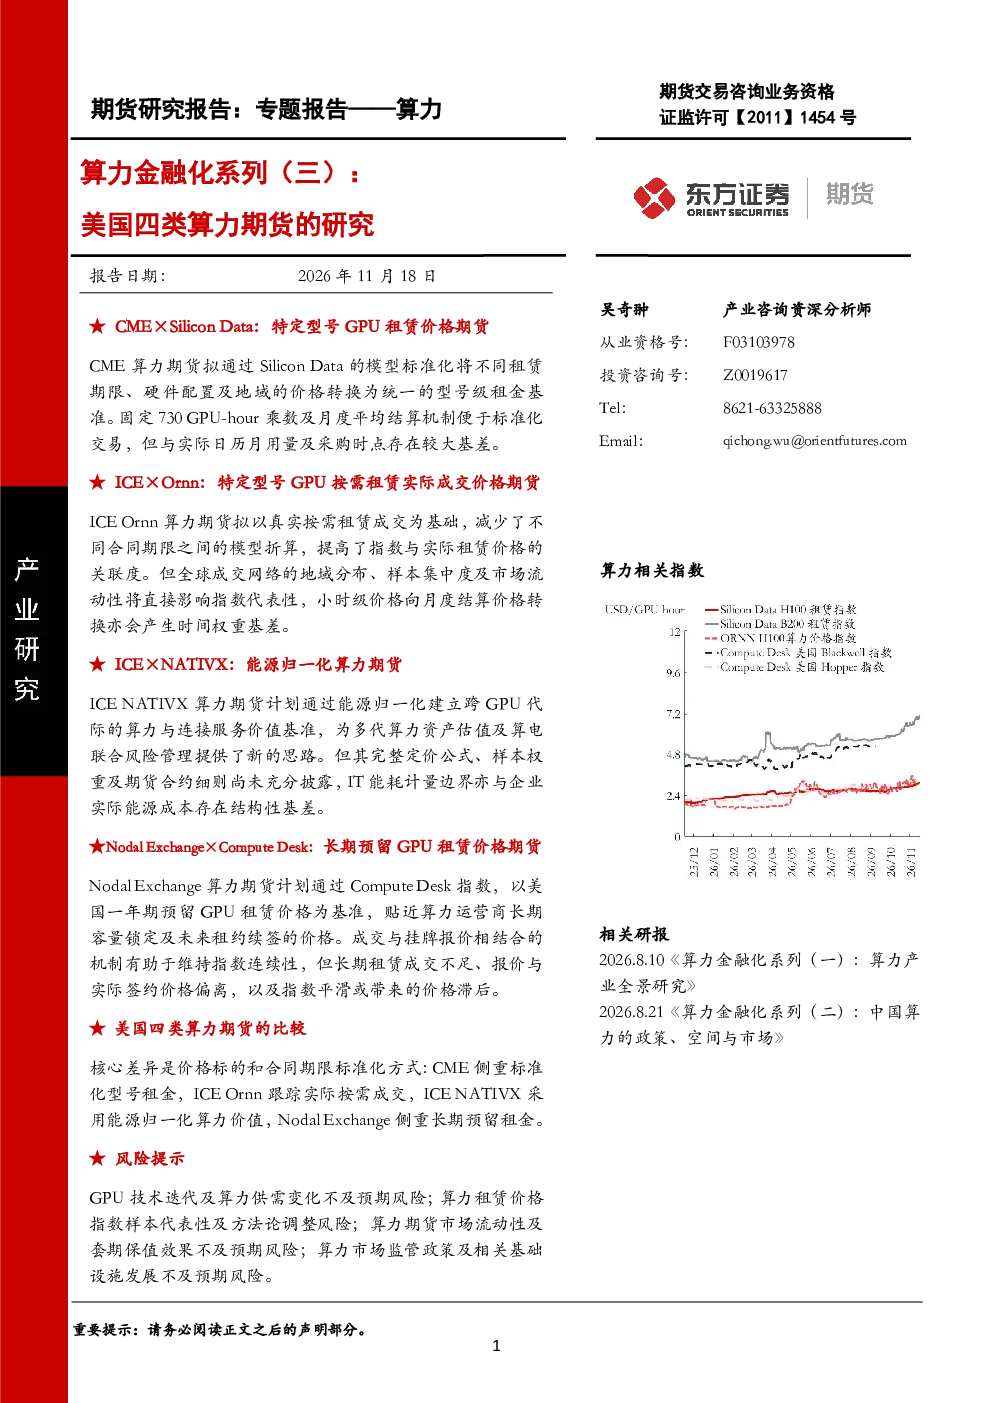
美国正探索四种算力期货产品:CME基于特定型号GPU租赁价格,ICE推出按需租赁成交价和能源归一化算力价值两种方案,NodalExchange关注一年期预留GPU租赁价格。CME和ICEOrnn方案适用于短期租赁价格风险管理,ICENatIVX提供跨代算力资产估值和算电联合风险管理,NodalExchange聚焦中长期价格风险管理。各方案在挂钩指数、合约期限和收益结构上存在差异,满足不同产业主体需求。
算力期货赛道发展趋势如何?
美国算力期货发展呈现多元化趋势,从短期租赁价格到能源归一化算力价值,再到长期预留市场,覆盖不同风险管理需求。CME和ICEOrnn通过标准化型号租金构建指数,NodalExchange关注长期预留市场。未来可能向更综合的算力估值体系演进,但需关注技术迭代和供需变化带来的指数方法论调整风险。
本报告重点分析了哪些方向?
本报告重点分析了美国四类算力期货产品的具体设计,包括挂钩指数、合约期限、收益结构及其适用场景。CME方案基于特定GPU租赁,ICEOrnn方案基于实际成交,ICENatIVX方案采用能源归一化算力价值,NodalExchange方案关注长期预留价格。同时探讨了各方案的风险点,如技术迭代、供需变化、指数代表性及市场流动性等。
当前算力期货市场处于什么阶段?
美国算力期货市场处于初步探索阶段,CME、ICE和NodalExchange等交易所与指数提供商合作推出不同方案,但市场流动性及套期保值效果尚待验证。CME和ICEOrnn方案通过标准化指数管理短期风险,ICENatIVX方案提供跨代算力估值工具,NodalExchange方案服务中长期需求。整体市场仍面临技术迭代快、指数代表性不足等挑战。
本报告提示了哪些风险?
美国算力期货面临多重风险:GPU技术快速迭代可能导致指数方法论频繁调整;算力供需变化影响合约价格稳定性;市场流动性不足可能降低套期保值效果;不同方案挂钩指数的代表性有待观察;监管政策变化可能影响产品发展。此外,能源归一化算力价值等创新指标的可靠性需持续验证。