猜你想问
本周建材行业整体表现如何?
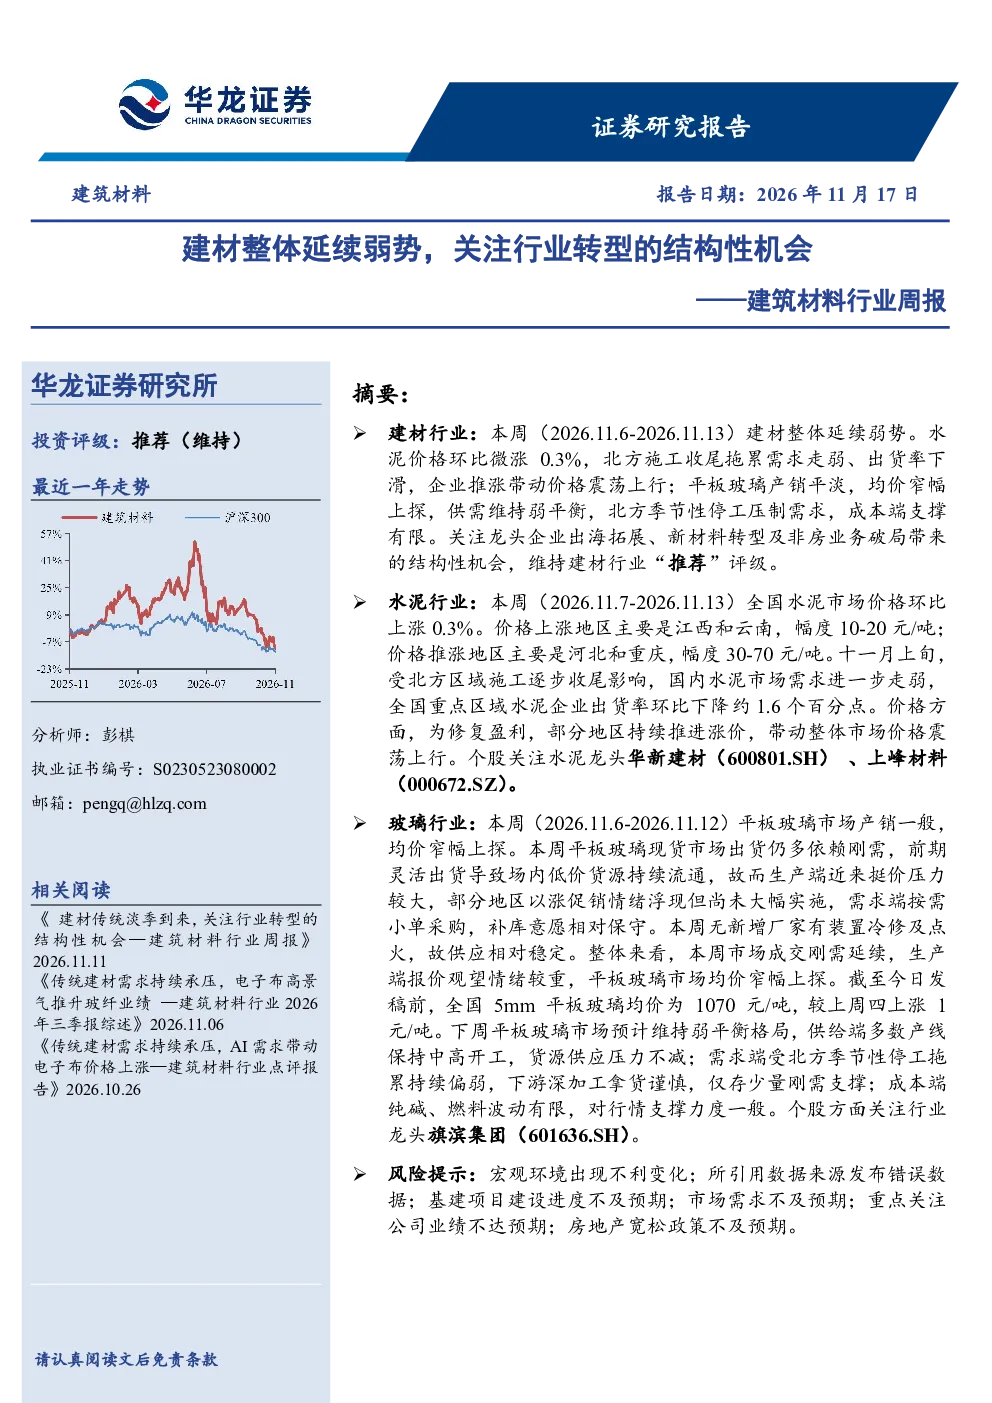
本周建材行业整体延续弱势,申万建材指数下跌2.63%,子行业中水泥制造、玻璃制造、耐火材料、管材、玻纤均下跌,同期上证综指下跌0.41%。\n水泥行业方面,全国水泥市场价格环比上涨0.3%,主要上涨地区为江西、云南、河北、重庆,但北方区域施工收尾导致市场需求进一步走弱,全国重点区域水泥企业出货率环比下降约1.6个百分点。玻璃行业产销平淡,均价窄幅上探,全国5mm平板玻璃均价为1070元/吨,供给稳定但需求疲软,地产竣工链偏弱,汽车、家电、出口仅提供结构性托底。\n报告建议关注行业转型的结构性机会,如龙头企业出海拓展、新材料转型及非房业务破局。
建材行业未来发展趋势是什么?
建材行业未来发展趋势需关注结构性机会。当前行业整体延续弱势,但报告提示关注龙头企业出海拓展、新材料转型及非房业务破局带来的机会。水泥行业价格震荡上行但需求疲软,玻璃行业供给稳定但需求疲软,均显示传统业务面临压力。未来,建材行业可能向高端化、绿色化、智能化方向发展,新材料如特种水泥、高性能玻璃等或将成为新的增长点。同时,非房业务如装配式建筑、基础设施建设等领域的拓展也为行业带来新的发展空间。
报告重点分析了哪些方向?
报告重点分析了建材行业整体表现及子行业动态。整体方面,报告指出建材行业延续弱势,申万建材指数下跌2.63%,子行业普遍下跌。水泥行业分析了价格环比微涨、需求走弱、出货率下滑、区域价格表现等,并关注华新建材、上峰材料等个股。玻璃行业分析了产销平淡、均价窄幅上探、供给稳定、需求疲软等,并关注旗滨集团。此外,报告还分析了能源和原材料价格波动情况,如环渤海动力煤、钛白粉、沥青现货等。投资评级方面,维持建材行业‘推荐’评级,关注结构性机会。
当前建材市场现状如何判断?
当前建材市场现状表现为整体弱势延续,子行业普遍下跌。水泥行业价格环比微涨但需求疲软,北方区域施工收尾导致市场需求进一步走弱,出货率下滑。玻璃行业产销平淡,均价窄幅上探,供给稳定但需求疲软,地产竣工链偏弱,仅汽车、家电、出口提供结构性托底。能源和原材料价格波动有限,如环渤海动力煤价格环比上涨,钛白粉价格环比下跌,沥青现货价格环比下跌。整体来看,建材市场仍处于调整期,但结构性机会值得关注。
研报提示哪些风险?
研报提示的风险包括:宏观环境不利变化可能影响建材需求;数据来源错误可能导致分析偏差;基建项目进度不及预期会削弱行业支撑;市场需求不及预期会影响企业业绩;公司业绩不达预期可能引发股价波动;房地产宽松政策不及预期会削弱建材下游需求。此外,还需关注行业竞争加剧、原材料价格大幅波动等风险因素。这些风险需投资者密切关注,谨慎评估行业投资价值。