猜你想问
Cellebrite第三季度财报主要表现如何?
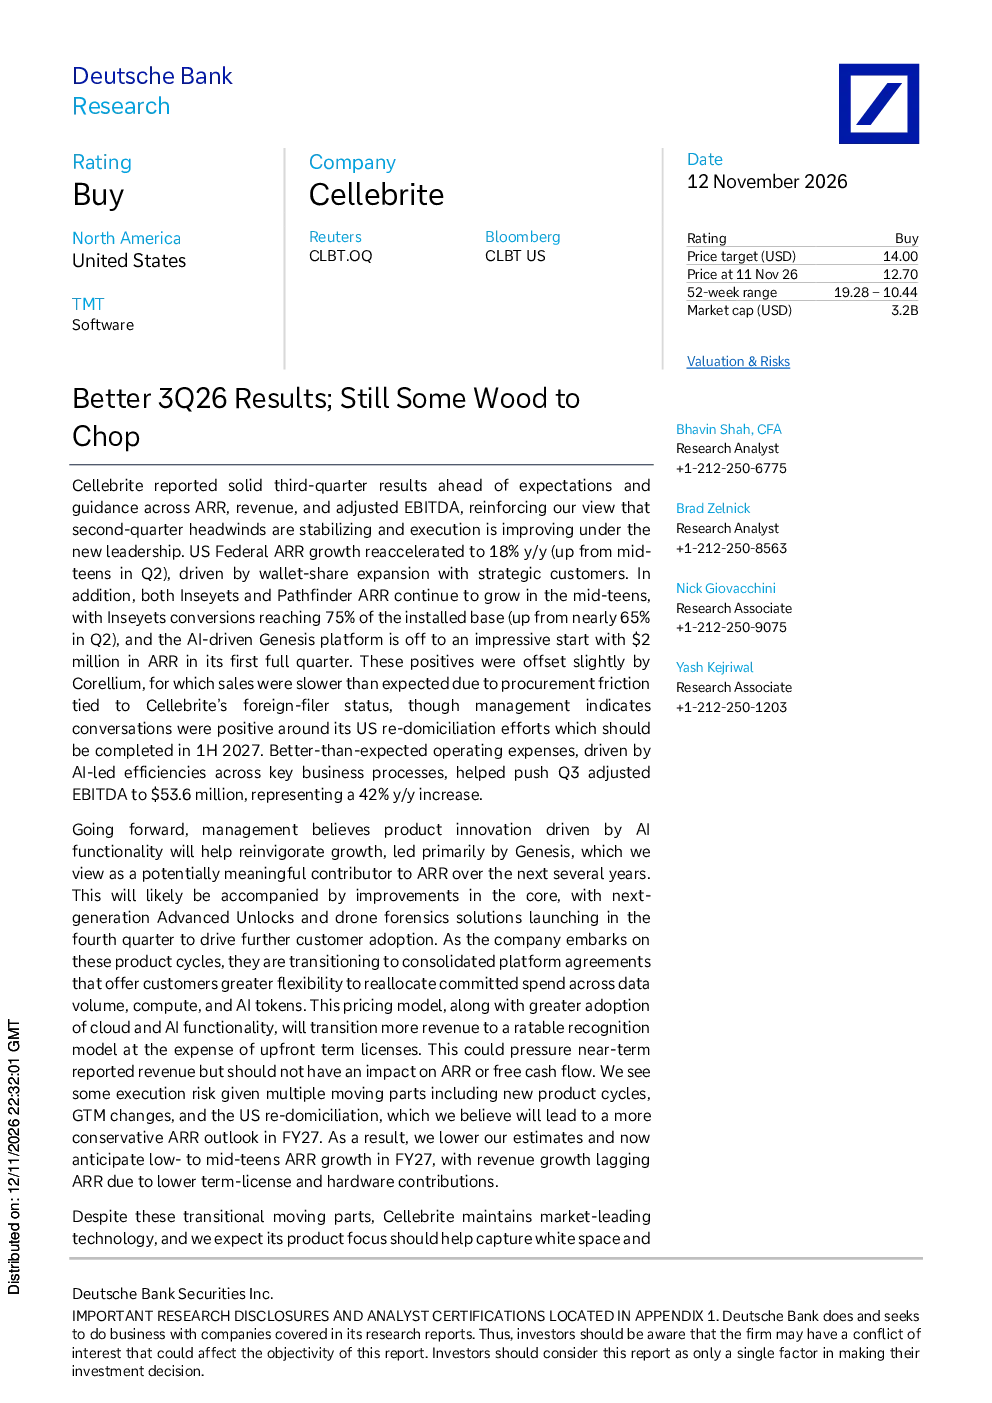
Cellebrite第三季度财报超出预期,ARR、收入和调整后EBITDA均实现增长。美国联邦ARR同比增长18%,主要得益于战略性客户的份额扩张。Inseyets和Pathfinder ARR以中teens速度增长,Inseyets转化率达到已安装基础的75%。AI驱动的Genesis平台在首个完整季度实现200万美元ARR。AI提升关键业务流程效率,推动第三季度调整后EBITDA达到5360万美元,同比增长42%。
AI技术如何影响Cellebrite的业务发展?
AI技术是Cellebrite业务发展的关键驱动力。AI驱动的Genesis平台在首个完整季度实现200万美元ARR,未来将成为ARR的重要贡献者。公司通过AI提升关键业务流程效率,推动第三季度调整后EBITDA同比增长42%。此外,公司正转向整合平台协议,为客户提供更大的灵活性,这种定价模式以及云和AI功能的更广泛采用,将导致更多收入从预付费许可证转向可分期确认模式。
Cellebrite未来的增长策略是什么?
Cellebrite未来的增长策略主要围绕AI功能驱动的产品创新。管理层认为AI将重燃增长,Genesis平台将成为未来几年ARR的显著贡献者。公司将在第四季度推出下一代Advanced Unlocks和无人机取证解决方案,以推动客户采用。此外,公司正转向整合平台协议,为客户提供更大的灵活性来重新分配承诺支出,涵盖数据量、计算和AI代币。这种定价模式以及云和AI功能的更广泛采用,将导致更多收入从预付费许可证转向可分期确认模式。
当前Cellebrite的市场竞争状况如何?
Cellebrite在市场仍保持领先地位,但其产品重点应有助于捕捉竞争对手的空白和市场份额。美国联邦ARR同比增长18%,主要得益于战略性客户的份额扩张。Inseyets和Pathfinder ARR继续以中teens的速度增长,Inseyets转化率达到已安装基础的75%。尽管存在Corellium销售放缓的抵消因素,但公司通过AI驱动的关键业务流程效率提升,推动第三季度调整后EBITDA达到5360万美元,同比增长42%。公司管理层重申了全年的调整后EBITDA指导目标,同时微调了全年收入预期,以反映正在进行的云转型。
Cellebrite面临的主要风险有哪些?
Cellebrite面临的主要风险包括:(1) 大型已安装基础内部追加销售放缓;(2) 核心移动收集和审查市场的竞争和价格压力限制增长;(3) 制造商的安全强化速度超过Cellebrite的研发能力;(4) 公共部门融资限制对第三方数字智能工具的预算分配。此外,考虑到新产品周期、GTM变化和美国重新注册等因素,公司可能会采取更保守的ARR增长预期。因此,分析师下调了预期,预计FY27 ARR增长率在低teens至teens之间,收入增长将落后于ARR,因为预付费许可证和硬件贡献降低。