猜你想问
Cellebrite 2026年三季度业绩表现如何?
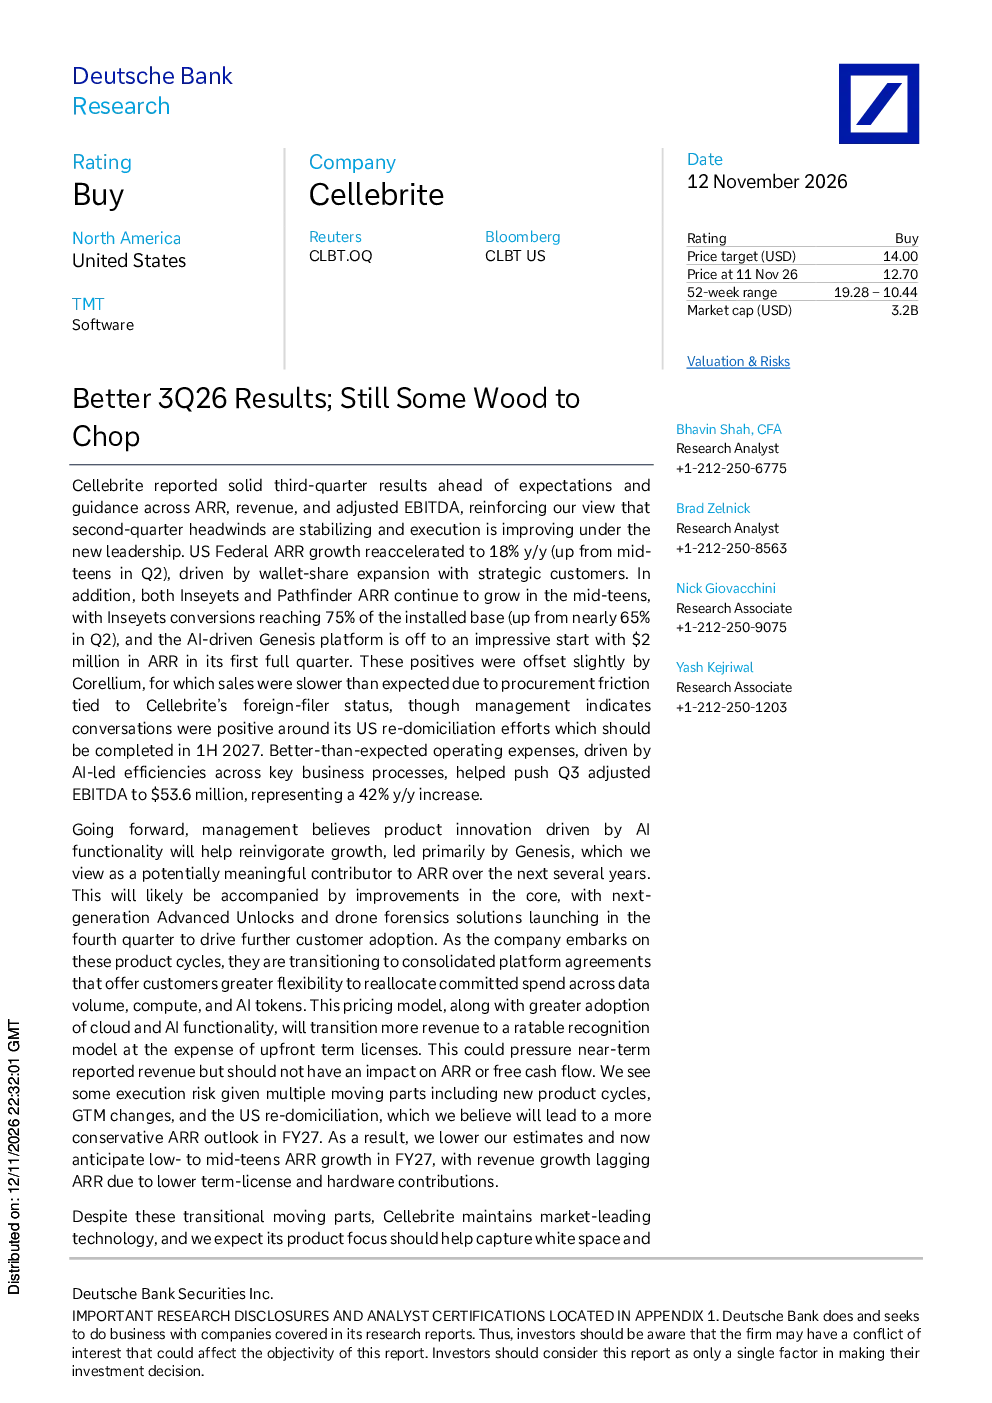
Cellebrite 在第三季度报告了超出预期的业绩,ARR、收入和调整后EBITDA均好于预期。美国联邦ARR同比增长18%,主要受战略性客户份额扩张推动。Inseyets 和 Pathfinder ARR 继续以中 teens 的速度增长,Inseyets 转化率达到已安装基础的 75%。AI 驱动的 Genesis 平台在首个完整季度实现了 200 万美元的 ARR。尽管 Corellium 销售放缓,但调整后 EBITDA 同比增长 42%至 5360 万美元。
Cellebrite 未来发展趋势如何?
管理层认为 AI 功能驱动的产品创新将重新激发增长,Genesis 平台被视为未来几年 ARR 的潜在重要贡献者。公司正推出下一代 Advanced Unlocks 和无人机取证解决方案。此外,正在过渡到综合平台协议,为客户提供更大灵活性,并推动更多收入从预付款许可模式过渡到可分期确认模式。这些变化将有助于捕捉竞争对手的空白并抢占市场份额。
研报重点分析了哪些方面?
研报重点分析了 Cellebrite 第三季度业绩改善的原因,包括新领导下执行能力提升、AI 驱动的产品创新以及战略客户份额扩张。同时,报告也关注了公司向综合平台协议过渡、云转型以及定价模式变化对收入确认的影响。此外,还分析了 Genesis 平台的市场潜力以及公司面临的多重执行风险。
当前 Cellebrite 市场状况如何?
Cellebrite 仍保持市场领先的技术,其产品重点有助于捕捉竞争对手的空白并抢占市场份额。公司上调了全年调整后 EBITDA 指导,尽管全年收入预期有所调整以反映云转型。11 倍 EV/2027 年预期自由现金流率的估值具有吸引力,但投资者需要看到几个季度的一致执行和 ARR 增长稳定。
研报提示了哪些风险?
研报提示的风险包括:1)在其大型安装基础内部销售增长放缓;2)核心 Mobile Collect 和 Review 市场中竞争和价格压力限制增长;3)制造商的安全加固速度超过 Cellebrite 的研发能力;4)公共部门融资限制对第三方数字智能工具的预算分配。此外,新产品周期、GTM 变化和美国红筹化等多重因素可能导致 2027 财年 ARR 增长预期更为保守。